








soluciones de negocio con tecnologia

El próximo 2 de mayo, día hábil siguiente, vence el plazo para que las personas físicas presenten su declaración anual del Impuesto sobre la renta (ISR), correspondiente al ejercicio 2021. Si bien todavía quedan unas semanas por delante, es importante que te informes sobre cómo cumplir con este trámite y prepares con tiempo toda la documentación requerida por el Servicio de Administración Tributaria (SAT).
Aquellas personas físicas que obtuvieron ingresos durante el 2021 y cumplen con algunos de los siguientes supuestos:
En los últimos años, la autoridad fiscal ha trabajado en una aplicación tecnológica que ha simplificado los trámites de declaración de impuestos, no obstante que siempre es recomendable la asesoría de un contador.
Con base en la información que el SAT va recopilando de todos los contribuyentes, esta plataforma elabora una declaración precargada con información precisa sobre ingresos, retenciones, pagos provisionales, y deducciones personales.
En el caso de que corresponda una devolución de impuestos, se incluye una propuesta de devolución automática para que el contribuyente la revise, modifique y, eventualmente, la acepte y la presente.
En caso de que el resultado del ejercicio sea un monto por pagar, se generan automáticamente las líneas de captura para el abono en parcialidades.
Nota importante: hay que tener en cuenta que cuando se solicite una devolución del saldo a favor de $10,001.00 a $150,000.00, será necesario presentar la declaración del ejercicio utilizando la e.firma.
Hasta el año anterior, el SAT especificó que para solicitar una devolución automática no se deberá estar en alguno de los siguientes supuestos:
Lo primero que tenemos que tener en cuenta es que el límite de las deducciones personales no podrá exceder de cinco Unidades de Medida y Actualización (UMA) elevadas al año ($163,467), o el 15% del total de los ingresos obtenidos del ejercicio. Se debe optar por el importe que resulte menor, sin considerar para estos límites los gastos médicos por incapacidad y discapacidad, aportaciones voluntarias y aportaciones complementarias de retiro y el estímulo fiscal de colegiaturas.
Para que las deducciones personales se reflejen correctamente en el aplicativo de la declaración anual de 2021, es necesario que se haya asentado correctamente el uso y la forma de pago en los CFDI’s, como son:
Ten en cuenta que, cuando los pagos se hacen en efectivo, no procederá la deducción, ya que el SAT exige que se hayan utilizado medios electrónicos.
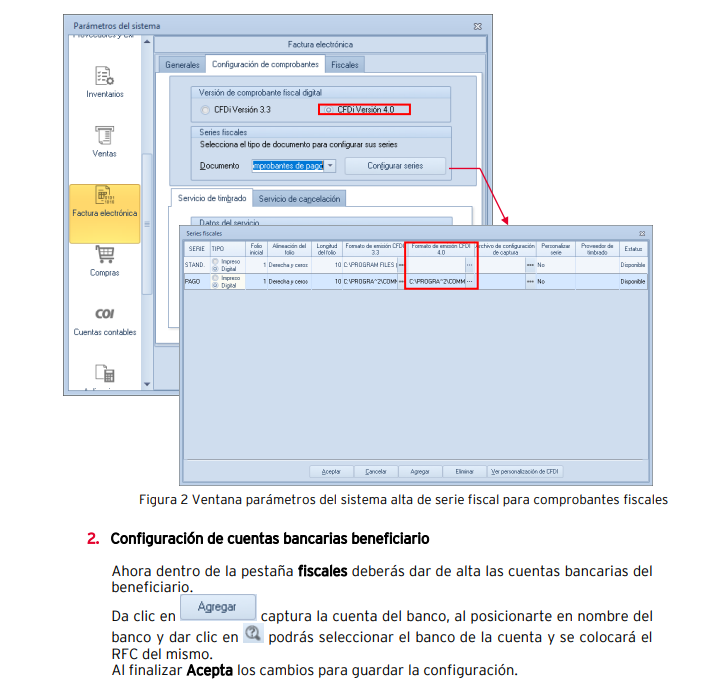
El CFDI 4.0 es la nueva y única versión aceptada por el SAT para emitir comprobantes fiscales en México.
Con esta nueva reforma las autoridades fiscales obtendrán información más detallada acerca del contribuyente, como:
Aunque los cambios en la factura electrónica entraron en vigor el 1 de enero de 2022, se tendrá un periodo de gracia, para que todos los contribuyentes se adapten a los nuevos requerimientos, que durará hasta el 30 de junio de 2022.
Como mínimo, la factura electrónica debe contener el RFC, nombre/denominación/razón social, régimen fiscal y código postal del domicilio fiscal del cliente.
Esto es muy importante, pues de no contar con esta información no se podrá emitir una factura electrónica.
Ahora, para cancelar un CFDI será necesario indicar el motivo de la cancelación. Además, solo se podrá hacer la cancelación en comprobantes del ejercicio en curso a más tardar en la fecha en que deba presentarse la declaración anual del mismo. En caso de que el comprobante se cancelara fuera de tiempo, el SAT estableció multas/comisiones de cancelación CFDI 4.0 de entre el 5 y 10% del monto de la factura.
Habrá 4 motivos de cancelación posibles:
Cuando el motivo de cancelación sea “comprobante emitido con errores con relación”, se tendrá que relacionar el folio fiscal del comprobante que va a sustituir al cancelado.
Si quieres saber como se hace una factura 4.0 de manera correcta, como se factura al público en general, etc., utiliza como guía el Anexo 20 de la guía de llenado del SAT. Puedes consultarla dando clic aquí.
| Clave | Uso de CFDI | Personas Fisicas | Personas Morales |
| G01 | Adquisición de mercancías | ✔ | ✔ |
| G02 | Devoluciones, descuentos o | ✔ | ✔ |
| G03 | Gastos en general | ✔ | ✔ |
| 101 | Construcciones | ✔ | ✔ |
| 102 | Mobiliario y equipo de oficina por inversiones | ✔ | ✔ |
| 103 | Equipo de transporte | ✔ | ✔ |
| 104 | Equipo de cómputo y accesorios | ✔ | ✔ |
| 105 | Dados, troqueles, moldes, matrices y herramental | ✔ | ✔ |
| 106 | Comunicaciones telefónicas | ✔ | ✔ |
| 107 | Comunicaciones satelitales | ✔ | ✔ |
| 108 | Otra maquinaria y equipo | ✔ | ✔ |
| D01 | Honorarios médicos, dentales y gastos hospitalarios | ✔ | |
| D02 | Gastos médicos por incapacidad o discapacidad | ✔ | |
| D03 | Gastos funerales | ✔ | |
| D04 | Donativos | ✔ | |
| D05 | Intereses reales efectivamente pagados por créditos hipotecarios (casa habitación) | ✔ | |
| D06 | Aportaciones voluntarias al SAR | ✔ | |
| D07 | Primas por seguros de gastos médicos | ✔ | |
| D08 | Gastos de transportación obligatoria | ✔ | |
| D09 | Depósitos a cuentas para el ahorro, primas que tengan como base planes de pensiones. | ✔ | |
| D10 | Pagos por servicios educativos (colegiaturas) | ✔ | |
| P01 | Por definir | ✔ | ✔ |
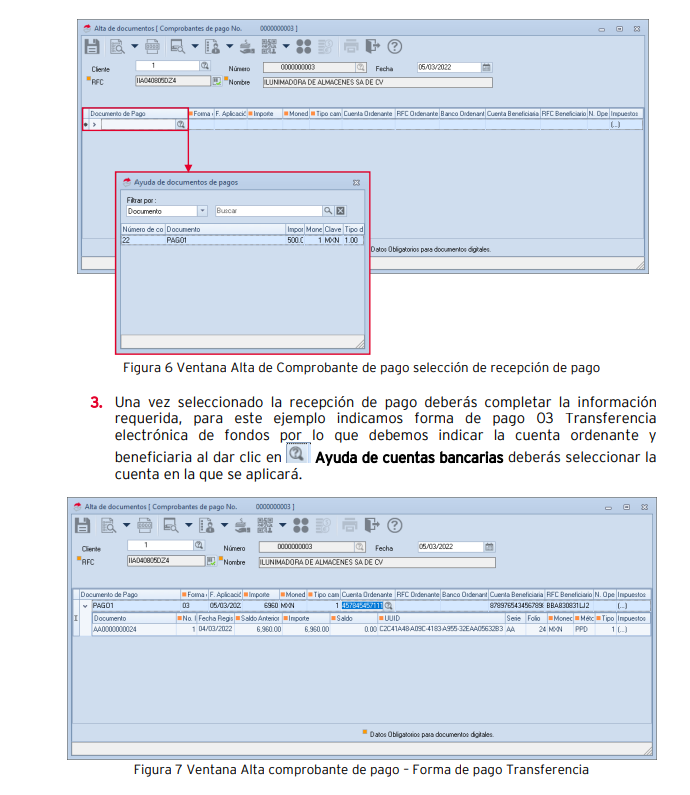
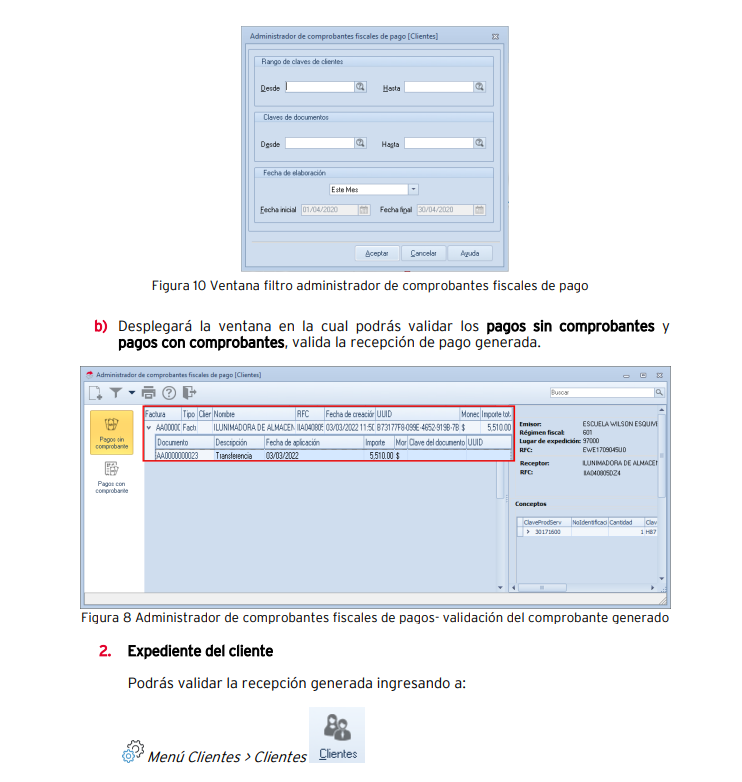
Dependerá de si el concepto del CFDI es objeto o no de impuestos. De serlo, los complementos de recepción de pagos deberán incluir:
¿Estás listo para comenzar a emitir CFDI 4.0? Te recomendamos que comiences a familiarizarte con este nuevo formato para así evitar multas o sanciones.
En Aspel contamos con SAE y FACTURE, dos poderosas herramientas que te ayudarán a emitir tus comprobantes fiscales con todos los requerimientos que solicita la autoridad.

La factura electrónica con complemento Carta Porte entró en vigor el 1 de enero de 2022. No obstante, en razón de un gradual proceso de incorporación por parte de algunos usuarios, el Servicio de Administración Tributaria (SAT) informa que el periodo de transición para emitirla sin sanciones se extenderá hasta el 30 de septiembre de 2022.
Mientras tanto, el SAT agradece a los más de 57 mil contribuyentes que a la fecha ya emiten sus facturas electrónicas con el complemento Carta Porte, el cual consiste en la digitalización de la información relacionada con el traslado de bienes y mercancías en todo el territorio nacional, en cualquier modo de transporte.
Para consultar el listado completo de contribuyentes que han emitido facturas electrónicas con el complemento Carta Porte durante los meses de enero y febrero de 2022, pueden ingresar al minisitio:
http://omawww.sat.gob.mx/cartaporte/Paginas/default.htm
Para facilitar la facturación electrónica con el complemento Carta Porte sin contratar a terceras personas, a partir del 1 de enero de 2022 el SAT puso a disposición de los contribuyentes de manera gratuita las herramientas para la facturación electrónica en las siguientes direcciones:
Todas estas empresas ahora se suman a la lucha contra la competencia desleal de quienes se encuentran en la economía informal o recurren al contrabando, provocando pérdidas económicas y, en ocasiones, el cierre de empresas que cumplen con todas sus obligaciones y el correcto pago de sus contribuciones.
A continuación, se presenta el listado de algunos de los contribuyentes que ya emiten facturas electrónicas con el complemento Carta Porte, y que se pueden consultar en la lista antes mencionada:
Traslado de valores:
Mensajería:
Servicios integrales de logística:
Distribuidores a punto de venta:
Transportes de carga:
Otros modos de transporte:
En este Re-instalable se incluyen mejoras al sistema, mismas que se detallan
a continuación:

Actualización del visor de CFDI para lectura de CFDI 4.0 y Comprobantes de
pago 2.0 mediante póliza dinámica.
✓ Comprobantes de ingreso y egreso
Al contener el atributo Base como requerido al nodo Impuestos, se realizan
adecuaciones para que en la versión 4.0 de CFDI se obtenga este atributo del
XML y ya no se realice el cálculo para los impuestos IEPS, IVA 16%, IVA 8%,
IVA Exento e IVA Tasa 0 al realizar el alta de DIOT o Ingresos cobrados.
En caso de ser un comprobante 3.3 continuara siguiendo las reglas de cálculo
para estos impuestos.

✓ Comprobantes de pagos 2.0
Al generar la póliza dinámica para complementos de pago ahora valida si la cuenta de flujo (N) o la cuenta de tercero (M) tienen activo la generación de operaciones con tercero o ingresos cobrados. • Si la cuenta de flujo (N) está configurada para generar operaciones con terceros, la información de los impuestos del complemento de pago se toma del nodo ImpuestosP.


Para las diferentes tasas de impuestos se tienen etiquetas para traer la información de los
comprobantes las cuales se encuentran en el archivo PlatillaPolizaXML que se encuentra en la ruta
de instalación, las etiquetas creadas para pagos 2.0 se encuentran en la sección
[FORMULAS_COMPROBANTE_PAGO2.0]
✓ Actualización de consulta de documentos digitales para mostrar información de CDFI 4.0.

Através del siguiente comunicado te informamos de los cambios de entrada en vigor que
se han tenido para el Complemento de Carta Porte.


Para poder realizar el proceso se recomienda primero contar con la última versión de
Aspel SAE en el último Reinstalable.
Para mayor información sobre el cómo actualizar tu sistema al último reinstalable,
consulta el siguiente documento: V019.-Actualiza tu sistema Aspel al último
reinstalable.
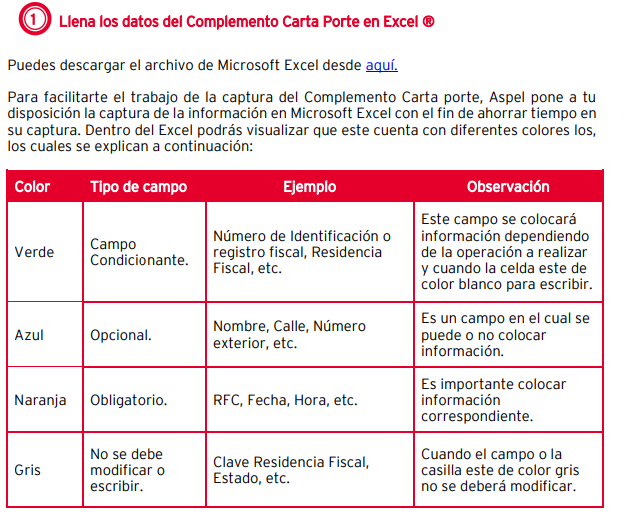
Veamos cada una de las hojas:
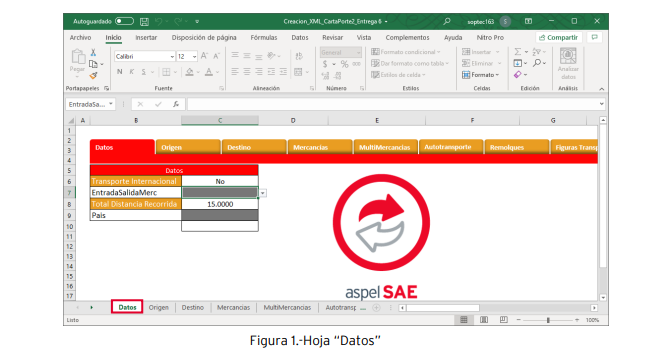
a) Hoja “Datos”: Indica si el transporte es internacional, la entrada o salida de la
mercancía y el País. El campo “Total Distancia Recorrida” se autocompleta con los datos
indicados más adelante.
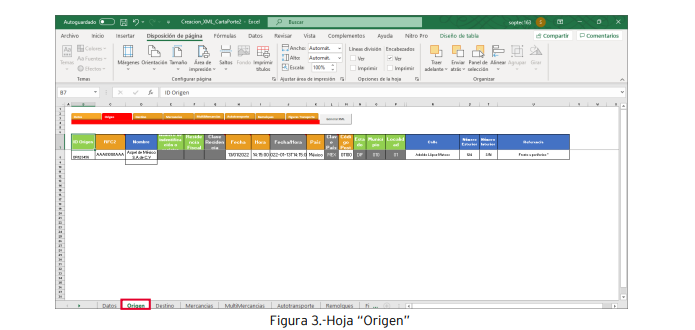
Hoja “Origen”:
• ID origen: Este campo se conforma de dos letras las cuales son “OR” (indicando
origen), seguido de 6 dígitos los cuales se recomienda colocar una numeración
consecutiva. Es importante mencionar que el archivo solo permite indicar un lugar
de origen.
Recuerda que si el RFC es extranjero se deberá de incorporar los datos de:
Número de identificación fiscal, Residencia Fiscal y Clave Residencia Fiscal.
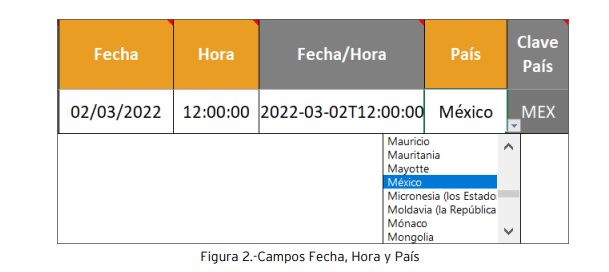
• Los campos “Fecha” y “Hora” se deberán especificar, al colocar estos datos en el
archivo se auto completa el campo “Fecha/Hora”. Al igual que en “País” (este
cuenta con una lista desplegable, en el cual se podrá indicar el país, este dato se
vera reflejado en el campo siguiente).
Hoja “Origen”:
• ID origen: Este campo se conforma de dos letras las cuales son “OR” (indicando
origen), seguido de 6 dígitos los cuales se recomienda colocar una numeración
consecutiva. Es importante mencionar que el archivo solo permite indicar un lugar
de origen.
Recuerda que si el RFC es extranjero se deberá de incorporar los datos de:
Número de identificación fiscal, Residencia Fiscal y Clave Residencia Fiscal.
• Los campos “Fecha” y “Hora” se deberán especificar, al colocar estos datos en el
archivo se auto completa el campo “Fecha/Hora”. Al igual que en “País” (este
cuenta con una lista desplegable, en el cual se podrá indicar el país, este dato se
vera reflejado en el campo siguiente).
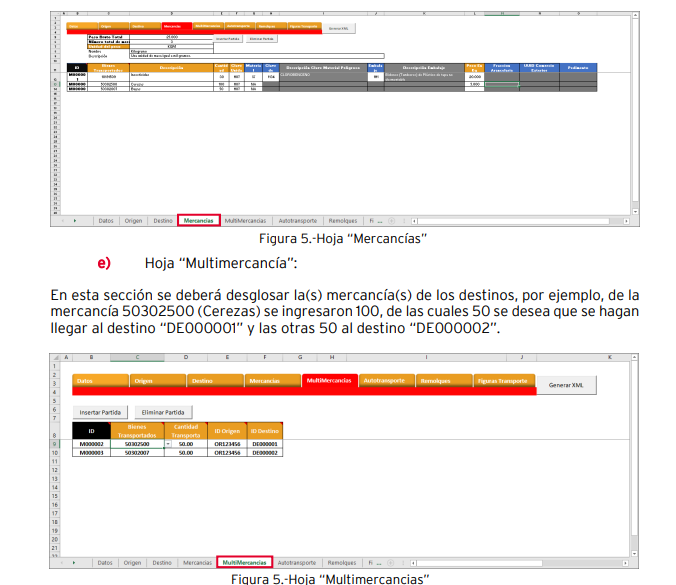
Hoja “Destino”: A diferencia de Origen, en este apartado se pueden ingresar
diversos destinos.
• ID Destino: Este campo se conforma de dos letras las cuales son “DE” (indicando
destino), seguido de 6 dígitos los cuales se recomienda colocar una numeración
consecutiva para identificar los destinos, por ejemplo, DE000001, para el destino
1, DE000002, para el destino 2.

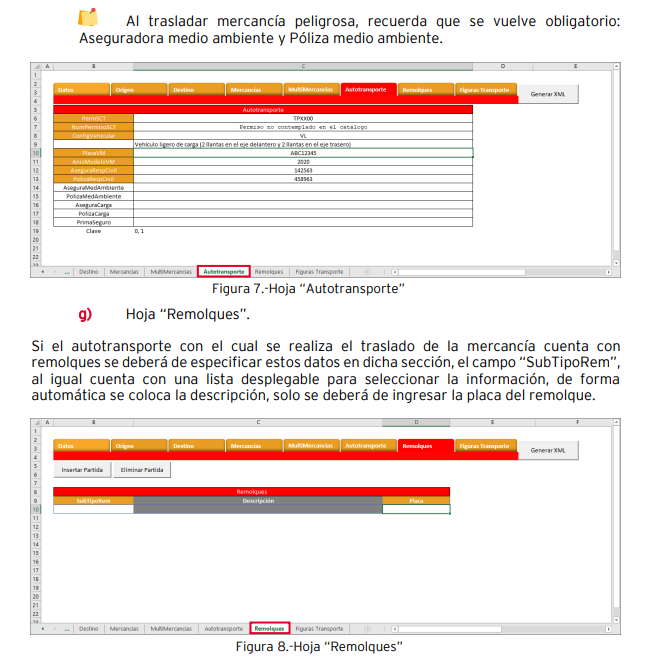
Hoja “Mercancías”:
• “Peso Bruto Total” y “Número total de mercancías”: El libro de Microsoft Excel,
realiza la sumatoria en automático por lo que no se deberá modificar estos campos.
• Unidad de peso: Indica la unidad de peso de las mercancías a trasladar, este cuenta
con una lista desplegable para indicar el peso (esto de acuerdo con el catálogo del
SAT).
• ID: Está compuesto por dígitos alfanuméricos, se recomienda dejar la estructura
que coloca el archivo, ya que este indica un consecutivo con el cual se identifican
las partidas que se están agregando (mercancías o productos a transportar).
• Bienes transportados: Coloca la clave SAT de la mercancía o producto a
transportar, con este dato se podrá saber si el material es peligroso o no y se
colocará la información en dicho campo (de igual manera de acuerdo con el
catálogo del SAT).
• Descripción y Cantidad: Ingresa la descripción y cantidad del producto o mercancía
a transportar.
• Clave Unidad: Cuenta con una lista desplegable para poder seleccionar la clave
unidad.
Clave de Material: Si el material a trasladar es peligroso, coloca su calve. Se cuenta
con una lista desplegable para facilitar la captura, al colocar la clave en el campo
“Descripción Clave Material Peligroso” será visible la descripción de acuerdo con
la clave previamente seleccionada.
• Embalaje: Selecciona el tipo de embalaje con el cual se traslada la mercancía o
producto peligroso, al igual se cuenta con una lista desplegable para seleccionar
dicho dato de acuerdo con el catálogo del SAT: Al ingresar el dato de autocompleta
el campo “Descripción Embalaje”
• Peso en KG: coloca la unidad de peso de la mercancía o producto a transportar.
• Fracción Arancelaria, UUID Comercio Exterior y Pedimento: Si el movimiento de
mercancía es internacional y si es una entrada o salida del país, se activarán estos
campos y dependiendo el movimiento se colocarán los datos correspondientes.
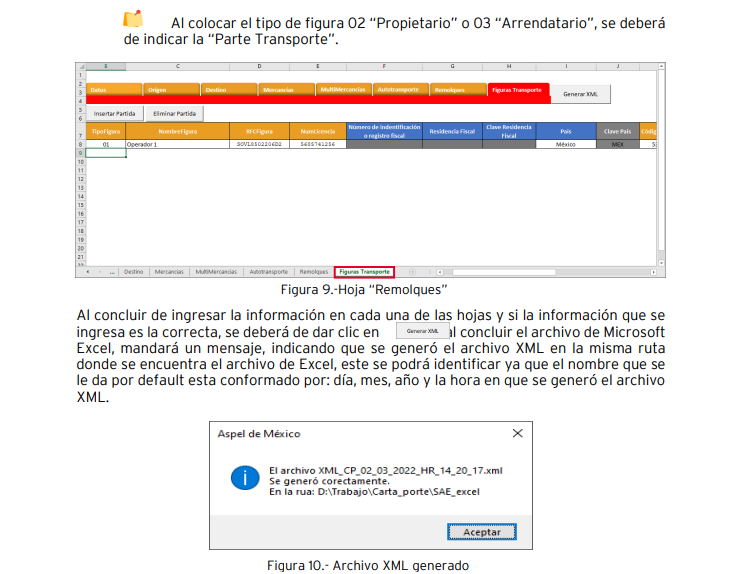
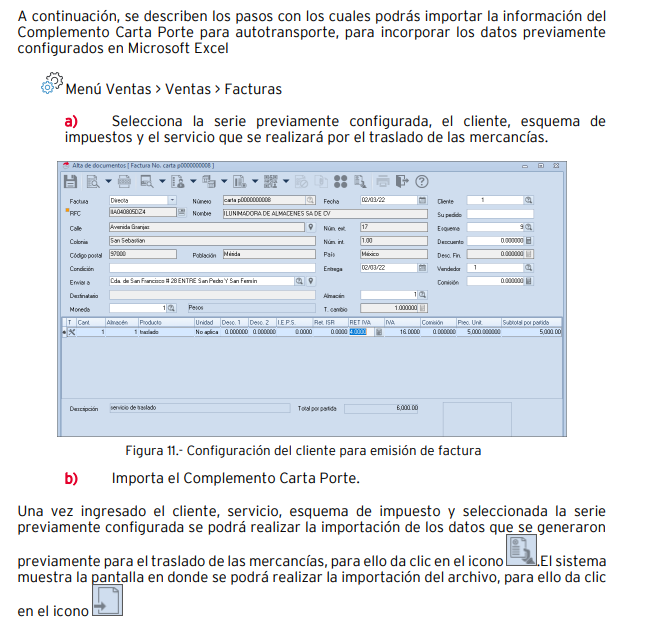
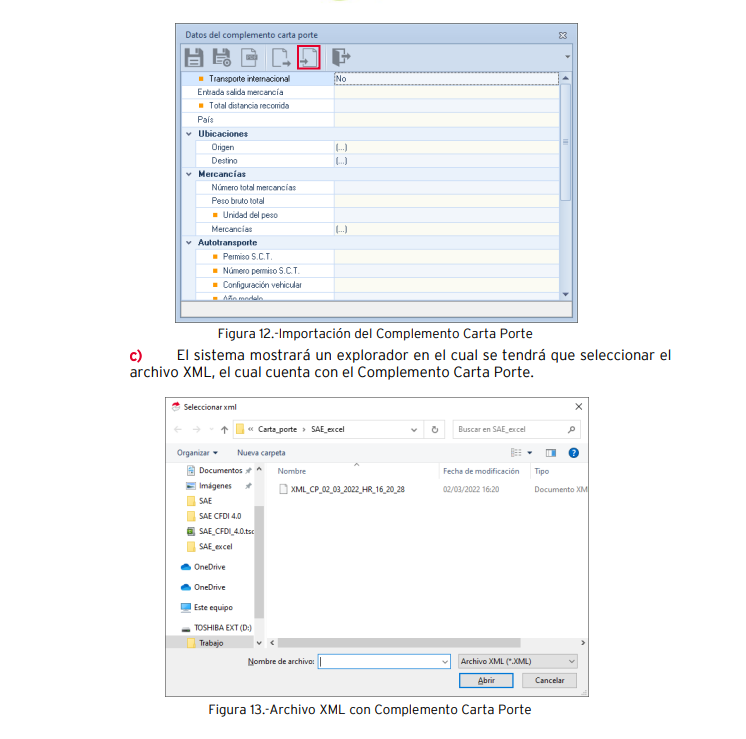
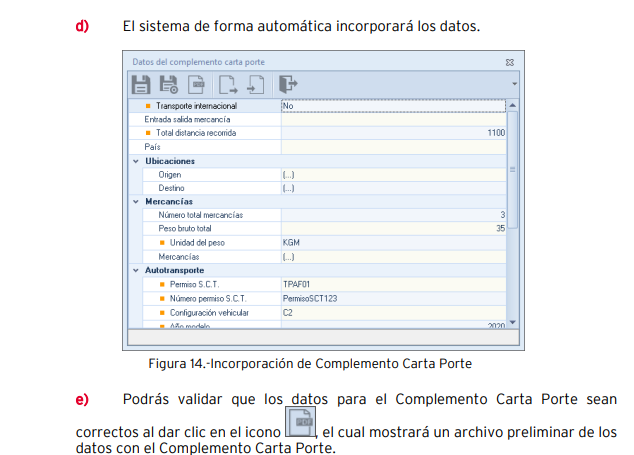

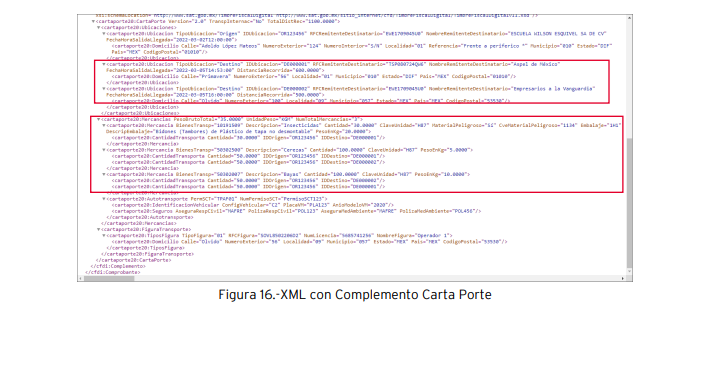
Dentro del XML se podrá visualizar los destinos que se parametrizaron en el archivo de
Microsoft Excel.

El Servicio de Adminstración Tributaria (SAT) difundió en la segunda versión anticipada de la Segunda Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2022 (RMF) una disposición transitoria para establecer lo siguiente:
Para los efectos de los artículos 29-A, cuarto párrafo, 81, fracción XLVI y 82, fracción XLII del Código Fiscal de la Federación, se entiende que cumplen con lo dispuesto en el citado artículo 29-A, aquellos contribuyentes que realicen la cancelación de CFDI de ejercicios fiscales anteriores al ejercicio fiscal 2021, siempre que cumplan con lo siguiente:
i. Presenten la declaración o las declaraciones complementarias correspondientes, dentro del mes siguiente a aquel en que se lleve a cabo la cancelación de CFDI.
ii. Cuenten con buzón tributario activo de conformidad con lo establecido en la regla 2.2.7 de la misma RMF.
iii. Cuenten con la aceptación del receptor de conformidad con la regla 2.7.1.34. de la RMF.
iv. Cuando la operación que ampare el CFDI cancelado subsista, el contribuyente haya emitido un nuevo CFDI de acuerdo con las guías de llenado de CFDI que corresponda.
Se señala también que los contribuyentes que no puedan aplicar la facilidad prevista en esta disposición por no cumplir cualquiera de las condiciones establecidas en la misma, estarán a lo dispuesto en el artículo 29-A del CFF.
Conoce a detalle la segunda versión anticipada de la Segunda Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2022 (RMF).

https://cade.com.mx/pages/descubre-lo-nuevo-de-cfdi-4-0-y-cumple-a-tiempo

Con la modernización de todos nuestros registros de operaciones económicas ya no hablamos más de facturas o recibos: ahora se generaliza con el acrónimo “CFDI”, derivado de Comprobante Fiscal Digital por Internet; definido por el Código Fiscal de la Federación (CFF), la LISR (Ley del Impuesto sobre la Renta) y demás ordenamientos fiscales que obligan al contribuyente a emitirlo o expedirlo de manera electrónica como un documento digital.
Existen diversos tipos de CFDI, como el de nómina; en donde, conforme a la ley, estamos obligados a generarlos para no hacernos acreedores a una multa: no sólo por no expedirlos, sino también por incurrir en una falta al realizarlos de forma imprecisa o con errores. Por ello es importante conocer el plazo máximo para su corrección.
Entonces, el CFDI de nómina es expedido por el empleador obligatoriamente a modo de comprobante para sus trabajadores por concepto de los pagos que a éstos realice como consecuencia de la relación laboral.
“La fundamentación se encuentra establecida en la Ley de ISR en el artículo 99 fracción III “Expedir y entregar comprobantes fiscales a las personas que reciban pagos por los conceptos a que se refiere este Capítulo, en la fecha en que se realice la erogación correspondiente, los cuales podrán utilizarse como constancia o recibo de pago para efectos de la legislación laboral a que se refieren los artículos 132 fracciones VII y VIII, y 804, primer párrafo, fracciones II y IV, de la Ley Federal de Trabajo” y los artículos 29 y 29 A del CFF.”
Este CFDI está formado por dos archivos, tanto en formato XML como en PFD. En caso de una cancelación se debe realizar dentro de las 24 horas siguientes a la emisión del comprobante. 24 horas según la publicación en el Diario Oficial de la Federación (DOF), donde junto con la Resolución Miscelánea Fiscal del ejercicio fiscal 2022 se dieron a conocer diversos cambios relacionados con el CFDI de nómina, destacando lo siguiente:
Los contribuyentes podrán cancelar el CFDI por concepto de nómina solo durante el ejercicio en que se expidan sin requerirse la aceptación del receptor. (El SAT no exime de realizar algún pago por diferencias no cubiertas, por lo que nos exhorta a cumplir con todas las disposiciones correspondientes en materia fiscal).
Es importante reiterar que el llenado correcto y la verificación de todos los datos de nómina servirán de base para la declaración anual del ISR del patrón en el rubro de sueldos y salarios.
Para los contribuyentes que durante el ejercicio fiscal 2021 hayan emitido el CFDI de nómina con errores u omisiones en su llenado o en su versión, podrán —por única ocasión— corregir estos, siempre que el nuevo comprobante elaborado se emita a más tardar el 28 de febrero del 2022 y los comprobantes que sustituyen sean cancelados.
En resumen, entendemos que cancelar un recibo de nómina puede efectuarse sin requerirse la aceptación del receptor; es decir, del empleado o trabajador (sueldos y salarios y/o asimilados).
Se publicó la prorroga para el inicio de uso obligatorio del CFDI 4.0 del SAT, se dio a conocer hoy 18 de febrero de 2022 en la página del SAT en la primera versión anticipada de la segunda modificación a la Resolución Miscelánea Fiscal.

Se otorgan 2 meses mas para que los contribuyentes se vayan adaptando al nuevo CFDI 4.0 en 2022, siendo obligatorio a partir del 01 de julio de 2022.
Los Contribuyentes obligados a la emisión del CFDI por sus ingresos obtenidos, pueden emitir desde el 01 de enero de 2022 la nueva versión 4.0, el SAT habilitó en su portal el aplicativo para cumplir con dicho cambio.

Se trata de una ampliación del plazo de la vigencia del CFDI versión 3.3, para que los contribuyentes lo puedan seguir utilizando hasta el 30 de junio de 2022, siendo obligatorio emitir los Comprobantes Fiscales Digitales por Internet con versión 4.0 a partir del 1ro de julio de 2022.

Anteriormente, en la Resolución Miscelánea Fiscal publicada en el Diario Oficial de la Federación el 27 de diciembre de 2021, se había dado ese periodo de transición hasta el 30 de abril de 2022:


