CAMBIOS EN 2022 PARA LA FACTURACIÓN GLOBAL POR OPERACIONES CON PÚBLICO EN GENERAL

En la emisión de la factura global existen cambios previstos en la regla 2.7.1.21 de la Resolución Miscelánea Fiscal (RMF) vigente al 2022; sin embargo, conviene recordar qué es la factura global y en qué casos debe emitirse.

La factura global es el Comprobante Fiscal Digital por Internet (CFDI) generada por aquellos ingresos derivados de “operaciones con público en general” por las que no se emitió una factura y que debe emitirse al cierre de las operaciones realizadas diaria, semanal, mensual o bimestralmente.

Por consiguiente, la factura global por operaciones con público en general representa el medio con el cual un contribuyente informa a la autoridad fiscal referentes a sus ingresos obtenidos al cierre de sus operaciones.

Al respecto, la regla 2.7.1.21 de la RMF para el 2022, establece que los contribuyentes podrán elaborar un CFDI diario, semanal o mensual donde consten los importes respectivos a cada una de las operaciones realizadas con el público en general del periodo al que corresponda y con el número de folio o de operación de los comprobantes de operaciones con el público en general que se hubieren emitido, utilizando para ello la clave genérica en el RFC.

De los cambios previstos precisamente en dicha regla 2.7.1.21 de la RMF para el 2022, tenemos a considerar los siguientes:

a) Plazo de expedición
Se reduce el plazo de 72 a 24 horas para emitir la factura global, posteriores al cierre de las operaciones realizadas de manera diaria, semanal, mensual o bimestral.

b) Régimen de Incorporación Fiscal
Podrán elaborar el CFDI de referencia de forma bimestral a través de “Factura fácil” de la aplicación electrónica “Mis cuentas”, incluyendo únicamente el monto total de las operaciones del periodo que corresponda, separando el monto del IVA e IEPS a cargo del contribuyente. Es aplicable solo para los CFDI emitidos en su versión 3.3.

Desaparece la facilidad de no expedir comprobantes por operaciones inferiores a $250.

c) Estaciones de servicio de combustibles
Los contribuyentes obligados a llevar controles volumétricos de hidrocarburos y petrolíferos podrán seguir emitiendo un CFDI diario, semanal o mensual por todas las operaciones que realicen con el público en general hasta el 31 de diciembre del 2022; siempre que cumplan con los requisitos aplicables a la facilidad.

Por último, hay que tener presente que el 31 de diciembre del 2021 el SAT publicó en su portal de Internet las guías de llenado de los CFDI aplicables a la versión 4.0 de la factura electrónica; entre ellas la “Guía de llenado del CFDI global Versión 4.0 del CFDI”, cuya finalidad es explicar la forma correcta de llenar y expedir un CFDI global en la versión 4.0, observando las definiciones del estándar tecnológico del Anexo 20 y las disposiciones jurídicas vigentes que sean aplicables.
¡Síguenos en Facebook!

¿CUÁLES SON LAS PRÁCTICAS INDEBIDAS AL EMITIR UN CFDI?

El SAT ha publicado en su página de Internet el documento denominado “Prácticas indebidas en la emisión de facturas” al mes de enero del 2022.

A continuación, compartimos algunos comentarios acerca de algunas de estas prácticas indebidas señaladas por el SAT.

La primera de las prácticas contenidas en dicho documento señala:

“1. Exigir datos adicionales al RFC, nombre, denominación o razón social, régimen fiscal y código postal del receptor. El contribuyente que solicita la factura sólo debe proporcionar verbalmente su información, cualquier dato adicional a los manifestados no son requisitos para la emisión. Se invita a los contribuyentes emisores de factura a revisar sus sistemas para evitar molestias y el uso de datos personales que no son requisito fiscal.”

Si bien el artículo 29-A del CFF establece que los requisitos señalados (más la clave de uso del CFDI por el receptor) son los requeridos para la emisión del CFDI. No debemos olvidar que la materia fiscal no es la única que incide en una empresa, probablemente los datos adicionales por los contribuyentes son requeridos para una mejor administración de la información y de la empresa; por lo que el único momento de recabarlos es al momento de la emisión del CFDI. Quizá los contribuyentes deben explicar a sus clientes el porqué solicitan dichos datos adicionales para evitar un malentendido.

“2. Obligar a proporcionar un correo electrónico, es opcional. Cualquier contribuyente puede revisar en tiempo real que le haya llegado su factura a través de la página del SAT con su RFC y contraseña, el proporcionar el correo es una facilidad a la que tiene derecho el receptor de la factura para obtenerla, pero de ninguna manera es obligatorio.

Una de las obligaciones que los contribuyentes deben cumplir, señalada en el artículo 29 del CFF, es entregar o poner a disposición de sus clientes el archivo electrónico (XML) del CFDI (fracción V). La regla 2.7.1.33. de la RMF 2022 (DOF 27 de diciembre de 2021) establece como medios electrónicos para cumplir con dicha obligación: (1) correo electrónico, (2) dispositivo portátil de almacenamiento de datos, (3) página o portal de Internet para descarga o (4) cuenta de almacenamiento en la nube.

Si bien los medios electrónicos señalados para cumplir con esta obligación son, al parecer, de conocimiento general, cabe considerar que no todos los negocios en nuestra economía conocen de ellos y tienen la capacidad para invertir, por ejemplo, en una página de Internet para descarga o de un espacio en la nube, por lo que lo más práctico es el correo; además es una forma de comprobar de forma sencilla el cumplimiento de esta obligación.

“5. Negar la factura argumentando que no se solicitó en el momento de la transacción. Se puede emitir con posterioridad, mientras sea en el mismo año en que se realizó la operación.”

Una razón por la que se puede estar negando la factura cuando se solicita con posterioridad a la realización de la operación puede ser de carácter administrativo, y no necesariamente por una mala práctica fiscal.

Como señalamos, el tema fiscal no es el único que una empresa debe cuidar; un proceso de cierre contable implica diversas actividades, como facturación a través de CFDI Global, registros contables, reportes internos y externos, políticas de control interno e incluso, en algunos casos, modificación de sistemas tecnológicos, etc.; por lo que regresar al mes anterior o varios meses para emitir un CFDI se convierte más en un tema interno de administración que en una mala práctica fiscal.

En caso de estar en alguna de estas prácticas indebidas, sugerimos revisar cuál es la razón por la que se realiza y definir si efectivamente es una mala práctica fiscal o si se ha generado por algún motivo de administración, regulación, políticas empresariales, etc.; a fin de que, en caso de que se nos cuestione, podamos exponer nuestros motivos. Sin duda, estos motivos no deben llevar a un contribuyente a dejar de emitir su CFDI por las actividades que realiza y debe estar debidamente cuidado.

Recuerda que en Aspel cuenta con soluciones administrativas y de Contabilidad que te apoyan con el cumplimiento de las obligaciones fiscales. Conoce los detalles aquí.

¡Síguenos en Facebook!

Configura tu cuenta de correo del proveedor Hotmail

¿Tienes el proveedor de correo Hotmail y al enviar un correo en tu sistema Aspel te manda
el siguiente mensaje?

Si tu respuesta es afirmativa, debes seguir los siguientes pasos para configurar tu
correo de Hotmail correctamente.

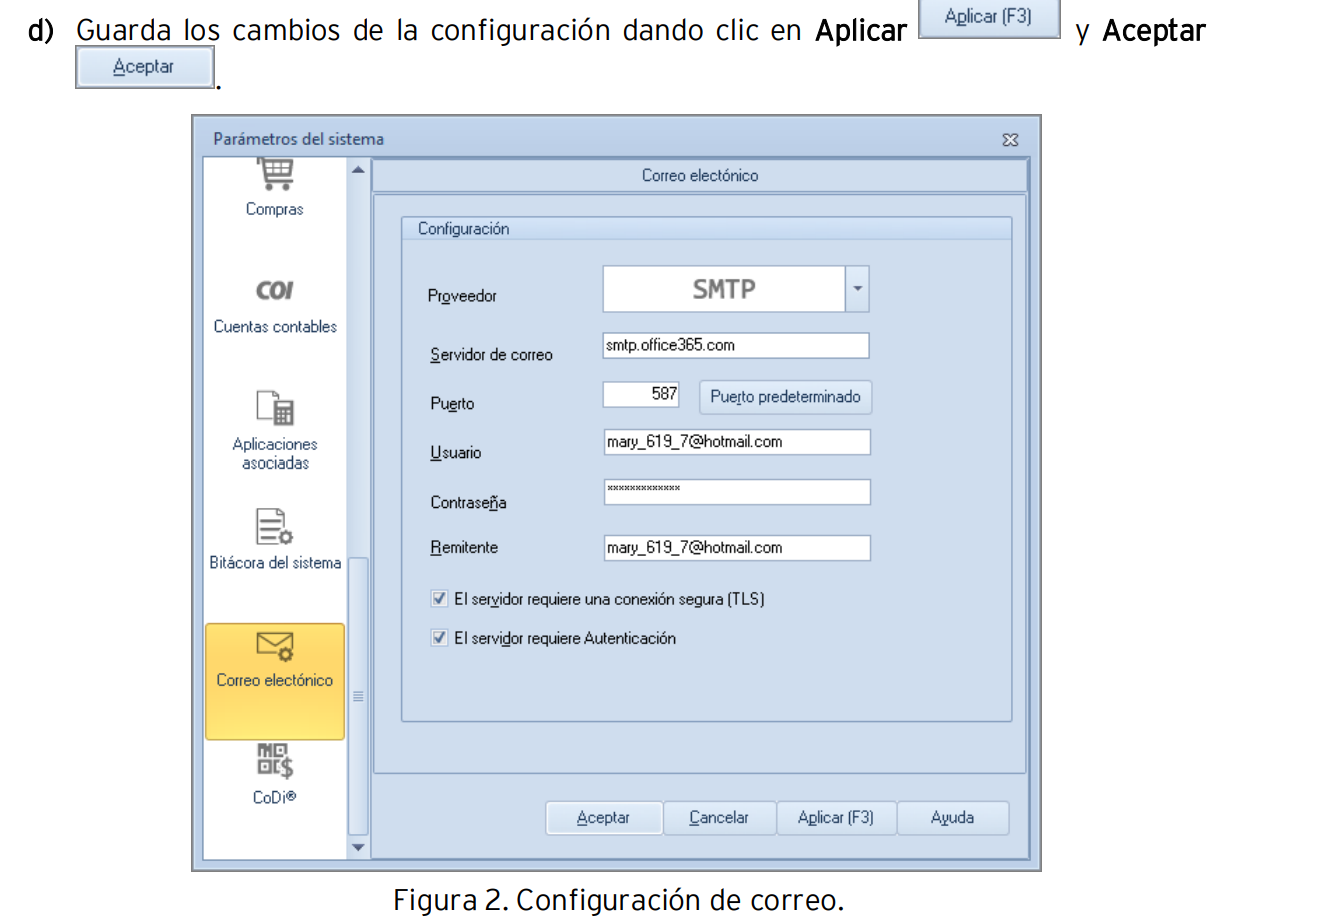
Personaliza la cuenta de correo Hotmail, ingresa a:


Menú Configuración > Parámetros del sistema > Correo electrónico

a) Usa el proveedor SMTP para tu cuenta de Hotmail, configura el Servidor de correo y

Puerto que se indican a continuación:
• Servidor de correo: smtp.office365.com
• Puerto: 587

b) Captura el Usuario y Correo de tu cuenta de correo.
c) Activa los siguientes parámetros del correo electrónico:
El servidor requiere una conexión segura (TLS)
El servidor requiere autenticación

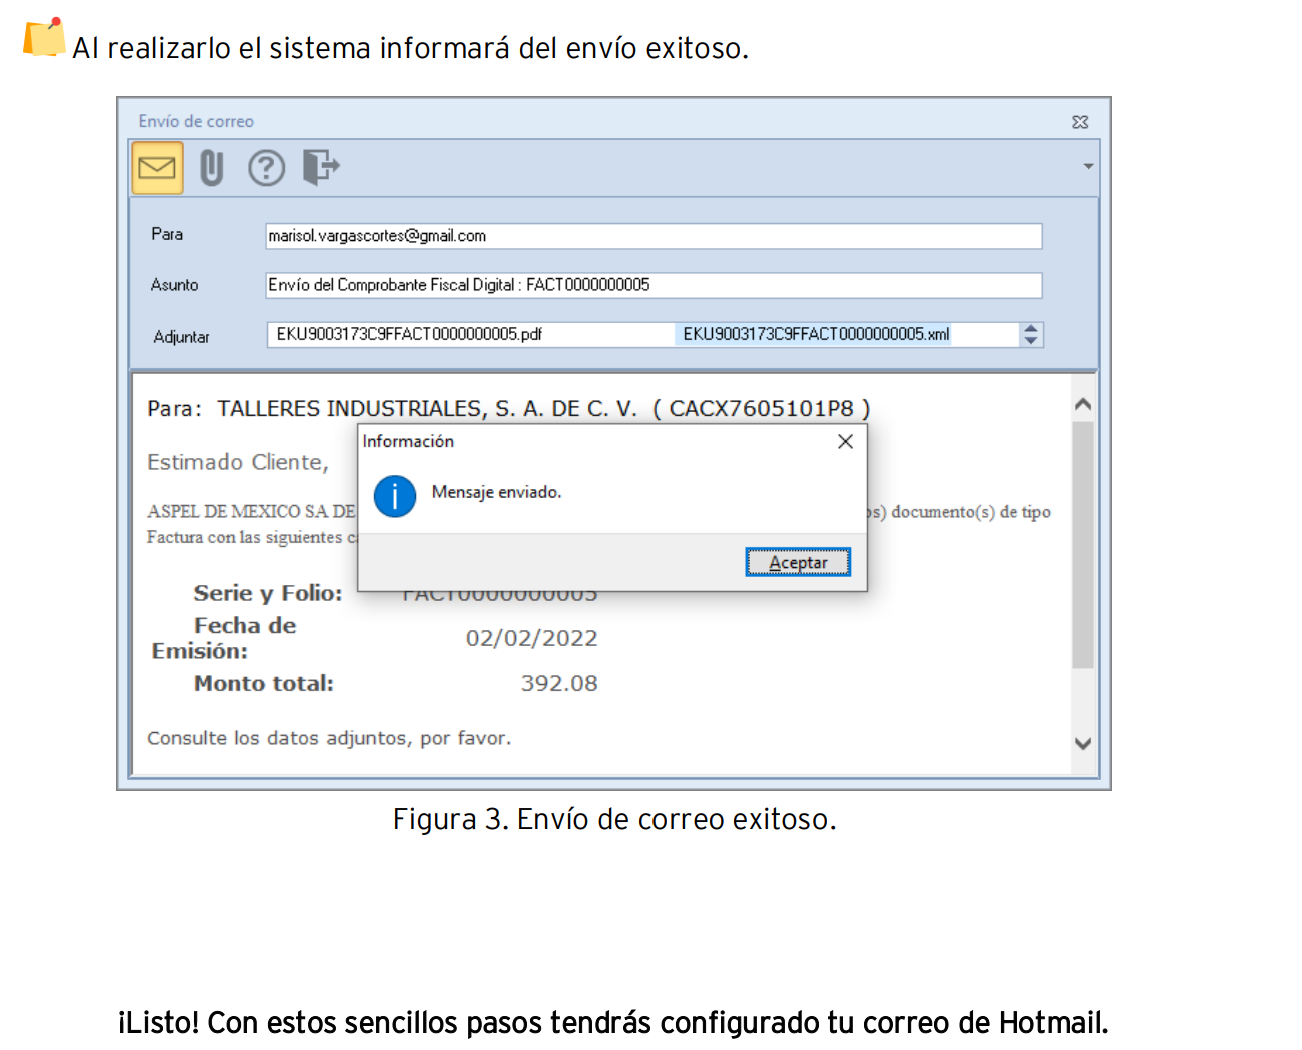
Una vez que se configuro correctamente la cuenta de correo, realiza el envío de correo.

a) Ingresa a la consulta de Comprobantes (Dependerá del sistema en el que te
encuentres), selecciona el comprobante y envía el correo

Preguntas frecuentes Aspel-FACTURE 6.0

  • ¿Aspel-FACTURE puede ser utilizado por personas físicas y morales?
    Sí. El sistema está preparado para personas físicas y morales que necesiten emitir
    documentos CFDI.
    • La contraseña al iniciar Aspel-FACTURE, ¿es por RFC o es la misma para todos
      La contraseña que se defina aplicará para cada RFC. Para cambiar la contraseña
      ingrese al menú configuración / establecer contraseña, captura los datos requeridos y
      da clic en aceptar.

  • ¿Qué tipo de documentos emite Aspel-FACTURE?
     Facturación electrónica.
     Recibos de honorarios y de arrendamiento.
     Notas de crédito.
     Otros comprobantes de ingresos y egresos.
     Viáticos y Otros pagos
     Recepción de pagos.
     Retenciones.

  • ¿Qué complementos puedo emitir desde Aspel-FACTURE?
     Notarios.
     Donatarias.
     Pago en especie.
     Compra-venta de divisa.
     Leyendas fiscales.
     Servicios parciales de construcción.
     INE.
     Comercio Exterior.
     IEDU (Instituciones Educativas Privadas)
     Carta Porte

  • ¿Qué tipo de retenciones puedo emitir desde Aspel-FACTURE?
    •  01-Servicios profesionales.
    •  02-Regalías por derechos de autor.
    •  03-Autotransporte terrestre de carga.
    •  04-Servicios prestados por comisionistas.
    •  05-Arrendamiento.
    •  06-Enajenación de acciones.
    •  07-Enajenación de bienes objeto de la LIEPS, a través de mediadores, agentes, representantes, corredores, consignatarios, o distribuidores.
    •  08-Enajenación de bienes inmuebles consignada en escritura pública.
    •  09-Enajenación de otros bienes, no consignada en escritura pública.
    •  10-Adquisición de desperdicios industriales.
    •  11-Adquisición de bienes consignados en escritura pública.
    •  12-Adquisición de otros bienes, no consignados en escritura pública.
    •  13-Dividendos o utilidades distribuidas. Este concepto de retención incluye complemento.
    •  14-Remanente distribuible.
    •  15-Intereses
    •  16-Arrendamiento en fideicomiso
    •  17-Pagos realizados a favor de residentes en el extranjero.
    •  18-Enajenación de acciones u operaciones en bolsa de valores.
    •  19-Obtención de premios
    •  20-Fideicomisos que no realizan actividades empresariales
    •  21-Planes de retiro
    •  22-Intereses reales deducibles por crédito hipotecarios
    •  23-Operaciones Financieras Derivadas de Capital
    •  24-Otro tipo de retenciones con complemento del “Sector Financiero”
    •  25-Otro tipo de retenciones.

  • 6. ¿Existe algún documento o video con los pasos para configurar CFDI v.3.3?
  • Puedes consultar toda la información que necesites en la sección de tutoriales dando clic >> aquí << Ingresa como invitado.

  • 7. ¿Tengo la opción de importar información a la base de datos de Aspel-FACTURE? De acuerdo con la información que desees importar, debes utilizar el layout o ejecutar el proceso correspondiente. Es posible importar:
    •  CFDIs desde el portal del SAT (sólo CFDIs que hayas emitido: facturas, recibos de honorarios y de arrendamiento). Consulta el video >>aquí.

  •  Importación de facturas. Es importante que aquellos productos que se incluyan en las facturas estén previamente dados de alta.

  • 8. Si importo los CFDIs del SAT, es decir, los generados previamente ¿se timbran en Aspel- FACTURE nuevamente? ¿Qué sucede con ellos?
    • Importar desde el SAT los CFDIs generados previamente, te permite cargar en tu sistema Aspel-FACTURE los comprobantes fiscales que fueron timbrados por algún otro sistema. Esto es de gran utilidad para alguien que desea iniciar operaciones o bien, para tener la información de consulta.

  • 9. ¿Aspel-FACTURE permite capturar descuentos?

  • Sí, se podrá indicar el porcentaje de descuento en la partida del producto, sin embargo, el sistema No maneja addendas, parcialidades, números de serie, lotes o pedimentos ni comisiones.
  • 10.¿Es posible capturar descripciones largas en los productos de Aspel-FACTURE?

  • Sí, es posible. La longitud del campo descripción del producto es de 1,000 caracteres.

  • 11. ¿El sistema de Aspel Facture 6 genera la nueva modalidad de Cancelación?

  • El sistema puede generar el nuevo esquema de cancelación, el cual permite seleccionar el motivo de cancelación, puede validar la información en el aula virtual. F008.-Cancelación con aceptación de CFDI en Aspel FACTURE 6.0

  • 12. ¿Aspel Facture 6 cuenta con el nuevo régimen fiscal (RESICO)?

  • El SAT dio a conocer el nuevo catálogo de régimen fiscal, el cual trae consigo la nueva clave 626 para que el Régimen Simplificado de Confianza (RESICO) pueda emitir su factura electrónica o Comprobante Fiscal Digital por Internet (CFDI), el sistema de Facture ya cuenta con este régimen para validar la configuración puede validar el tutorial dentro de aula virtual. F045.-Configura tu Régimen Simplificado de Confianza (RESICO) en FACTURE 6.0

Mejoras en el Re-instalable 2de Aspel FACTURe 6.0

Antes de actualizar tu sistema, recuerda realizar un respaldo de tu
información.


✓ Integración ventana de motivos de cancelación
Al cancelar un documento solicita la confirmación del proceso, una vez aceptado el
mensaje se despliega la siguiente ventana con los cuatros motivos de cancelación
contemplados por el SAT.

Una vez que se genera la petición de cancelación del documento, este quedará en
proceso de cancelación hasta que se verifique el estado y este se actualice con el
estatus que se encuentra en los servidores del SAT.
Nota: La verificación de estatus de documento se realiza de forma manual por
documento.

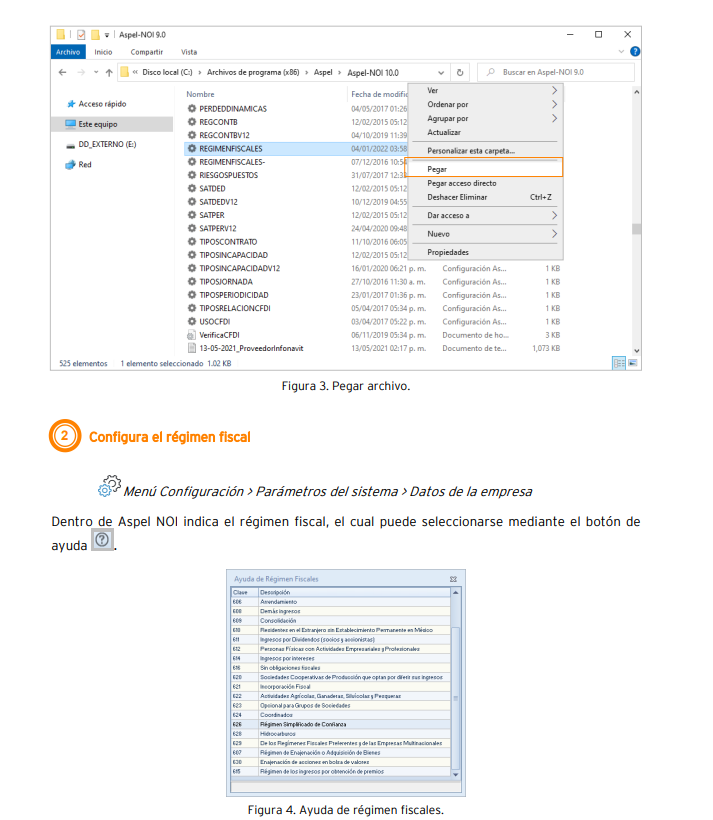
Agrega manualmente el Régimen Simplificado de Confianza

En caso de que tu empresa tenga este régimen lo puedes agregar de manera manual dentro del sistema.

Una vez descargado da clic derecho sobre el archivo y selecciona copiar.

Da clic en Aplicar y salir para guardar los cambios.
¡Listo! Con estos sencillos pasos estarás actualizado

Síguenos facebook.com

Mejoras en el Re-instalable 13de Aspel SAE 8.0

Notas:
✓ Antes de actualizar tu sistema, recuerda realizar un respaldo de tu
información.


Mejoras en el sistema

✓ Mantenimiento al proceso de consulta de códigos postales de carta porte.
ID´s relacionados
✓ Corrección de leyenda de la clave OTROEVGP de configuración vehicular. ID
relacionado

Actualización en el proceso de timbrado con clave vehicular GPLATC.
ID relacionado


✓ Al cancelar un documento tipo Traslado seleccionando el motivo 01, se visualiza el
UUID de documento que sustituye. ID relacionado

✓ Para timbrado de CFDI con complemento de cuenta predial, se debe renombra la
plantilla con el siguiente nombre: plantillaCFDI_3_3.xml y asignarlo al cliente.
ID relacionado

✓ Mantenimiento en el proceso de apertura de consultas simultaneas en el módulo
inventarios. ID relacionado

✓ Se optimiza proceso de apertura del sistema cuando se manejan tarjetas gráficas
Intel (R) HD Graphics 5500, no se recibe mensaje Violación de Acceso a
Memoria. ID relacionado

www.cade.com.mx

Expertos en facturación electronica

Emite recibos electrónicos con Aspel NOI 10.0

 ¿Sabías qué? 

 Aspel NOI se encuentra preparado para emitir Comprobantes Fiscales  Digitales por Internet (CFDI v3.3) de los recibos de nómina, de acuerdo con  las nuevas disposiciones fiscales vigentes contenidas en el Anexo 20.

Para comenzar a emitir recibos electrónicos se debe realizar lo siguiente:

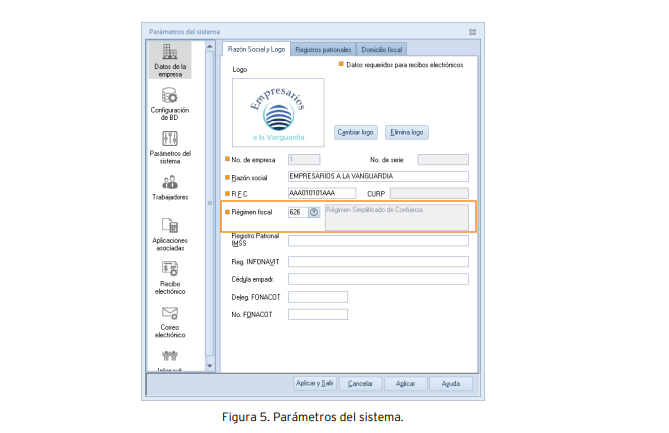
  1. Datos de la empresa. Se deben capturar los datos de Razón social, Registros patronales y Domicilio fiscal que correspondan a la empresa que emite los recibos electrónicos, como lo son: Registro Federal de Contribuyentes (RFC), Clave Única de Registro de Población (CURP), el Régimen fiscal, Lugar de expedición, entre otros. Los datos marcados en naranja son obligatorios.

b) Recibo electrónico

b.1) Generales. En esta sección, se define el Certificado de Sello Digital, este es un dato
que asigna el SAT a cada Contribuyente, si no se cuenta con él, ingresar a la página:
https://portalsat.plataforma.sat.gob.mx/certifica/

El Certificado de sello digital está formado por un archivo con extensión *.cer, la llave
privada *.key y una contraseña. Estos datos se deben indicar en los primeros campos.

En el campo Serie, Aspel NOI asigna por omisión la palabra NOMINA, pero ésta puede
ser personalizada con una letra de tal manera que permita identificar el tipo de
documento. La serie es informativa y puede ser A, o cualquier letra.

b.2) Complemento de Nómina versión 3.3. En esta sección, se definen los formatos
con los que será generado el CFDI de nómina, por omisión el sistema asigna los
formatos estándar al realizar la instalación.
b.3) Automatización de comprobantes. Al activar este parámetro podrás generar
automáticamente los comprobantes de los trabajadores, usando el timbrado masivo.

b.3) Configuración de comprobantes.

o Servicio de timbrado.
En el campo Usuario (RFC), se debe indicar el RFC emisor.
En Contraseña, debes indicar:

i. El código de activación del sistema, si se tiene Aspel NOI 10.0 en suscripción,
ii. Si se adquirió el paquete de timbres de Aspel Sellado CFDI, se debe indicar la
contraseña de la cuenta Aspel que adquirió el servicio Aspel Sellado CFDI.
iii. Si no cuentas con el servicio Aspel Sellado CFDI, contrátalo desde la página de
aspel.com en la sección correspondiente a Aspel Sellado CFDI.
Al terminar la captura se debe hacer clic en Probar la conexión y posteriormente
Firmar contrato, mismo que se debe leer y aceptar. Para esto se debe estar
conectado a Internet y con ello comprobar una correcta configuración.

o Servicio de cancelación.
En el campo Usuario (RFC), se debe indicar el RFC emisor.
En Contraseña, debes indicar:
• La contraseña de la cuenta Aspel que adquirió el servicio Aspel Sellado CFDI
Dichos datos deben ser capturados y posteriormente se realiza una prueba de
conexión.

c) Correo electrónico. En esta sección se debe configurar la cuenta de correo
electrónico para enviar automáticamente los comprobantes. Es importante indicar
la empresa que ofrece el servicio de correo, por ejemplo, Outlook el sistema a partir
del Proveedor seleccionado sugiere la configuración, en los campos de Usuario y
Contraseña se deben definir los datos de la cuenta que va a enviar los correos y la
contraseña respectiva.

Conoce los cambios que tendrá la factura 4.0 del SAT

Se espera que las modificaciones tengan dos orígenes distintos: las que se derivan de la Reforma Fiscal 2022 y las que surgen de la evolución del CFDI 3.3 a su versión 4.0, de acuerdo con un comunicado de Aspel, empresa de software.

Aspel expuso, entre otros, los siguientes cambios provenientes de la Reforma Fiscal al Código Fiscal de la Federación (CFF):

  • La adición y eliminación de atributos para efectos de la emisión de comprobantes de exportación y facturación a través de adquirientes de bienes que no sean enajenables, domicilio fiscal del receptor, el régimen fiscal e información de cada concepto para determinar si es o no objeto de impuestos.
  • La relación de más de un CFDI con los comprobantes originales para una mejor trazabilidad operativa.
  • Habrá nuevas reglas de validación y nuevos catálogos de conceptos.
  • Para la cancelación de documentos, se incorporan validaciones con un catálogo que precise el motivo de esta acción y el campo para la captura del folio fiscal que sustituya al documento invalidado.
  • La adición de validaciones para permitir la cancelación de un CFDI —solamente en el mismo ejercicio en donde se haya emitido—.
  • La inclusión de información para los comprobantes globales que emitirán los contribuyentes del nuevo Régimen Simplificado de Confianza que estará vigente desde el 2022.

Comprobante de retenciones e información de pagos 

Por otra parte, el documento señala que los ajustes resultantes de la actualización a la versión 4.0 del CFDI también se reflejarán en dos documentos complementarios:

  • La actualización del comprobante de retenciones e información de pagos a la versión 2.0, la cual ahora incluirá el domicilio fiscal del receptor, un nodo para relacionarlo con el CFDI correspondiente, así como nuevos catálogos y reglas de validación.
  • El complemento de recepción de pagos que incluirá cambios en los conceptos de los impuestos, así como nuevas reglas de validación y catálogos.

Las modificaciones al CFDI 4. 0 ayudarán en la determinación de impuestos

Asimismo, Luis Velasco, estratega contable de Aspel, expuso que “estas modificaciones ayudarán a facilitar, entre otras cosas, las declaraciones relacionadas con las ventas que se pagan de manera diferida, permitiendo identificar el CFDI del cual surge la operación; además de contar con mejores controles en la determinación de impuestos como el Impuesto al Valor Agregado (IVA) que se causa con base en el flujo de efectivo”. 

Sin embargo, señaló que las empresas están en el proceso de implementar otras medidas en materia de comprobación fiscal, como el complemento Carta Porte, también vigente a partir de enero del 2022, agregó el especialista de Aspel.

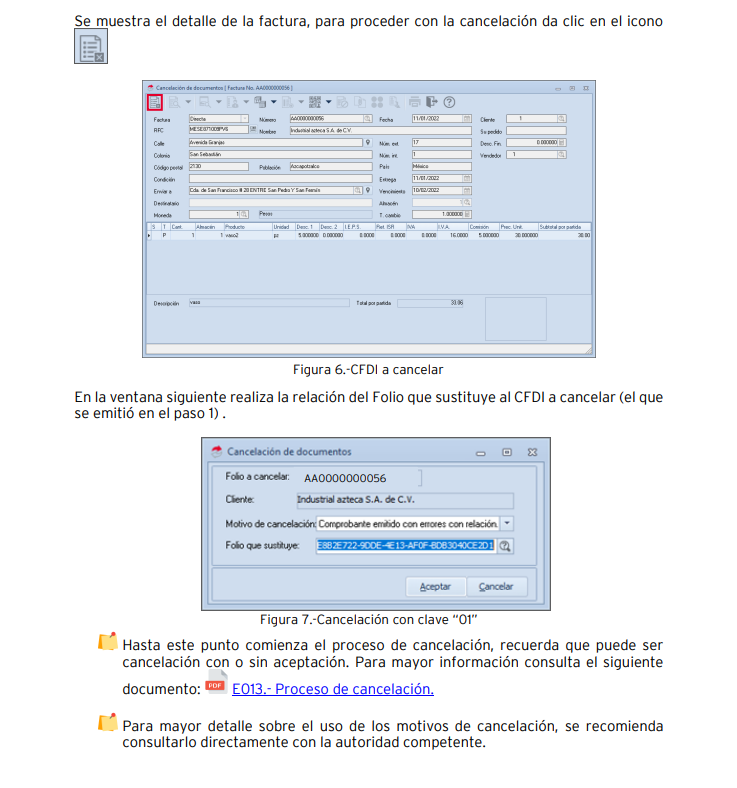
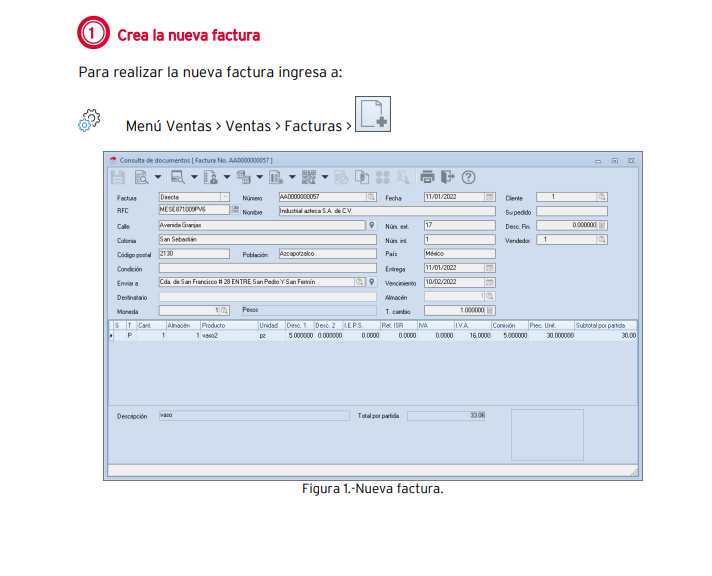
Cancela con motivo “01” Comprobantes emitidos con errores conrelación.

Para realizar el proceso de cancelación con relación “01” Comprobantes emitidos con
errores con relación. Esto es posible en Aspel SAE 8.0 a partir del reinstalable 12

Si bien la factura A al relacionarse con la factura B su estatus en el proceso de
cancelación se convierte a un estatus “No cancelable”, al momento de solicitar la
cancelación se rompe la relación y con ello la factura A pasa a un estatus de
cancelable con o sin aceptación.


Esta opción actualmente está siendo revisada por el SAT, por lo que se solicita
estar al pendiente de los últimos cambios que se pueden emitir por parte de la
autoridad.

proceso de cancelación aspel sae