Nos aseguramos de que la Tecnología trabaje para TI
Autor: cadesoluciones
Te ayudamos con la adopción de soluciones de negocio basados en tecnología, como SiigoAspel, Microsoft 365, UKG, Intelisis, Azure y Surface. Expertos en soluciones en la nube
Al informar de los avances de su programa Innovar por México, Microsoft anunció un laboratorio para habilidades digitales en Guanajuato.
Foto: Especial
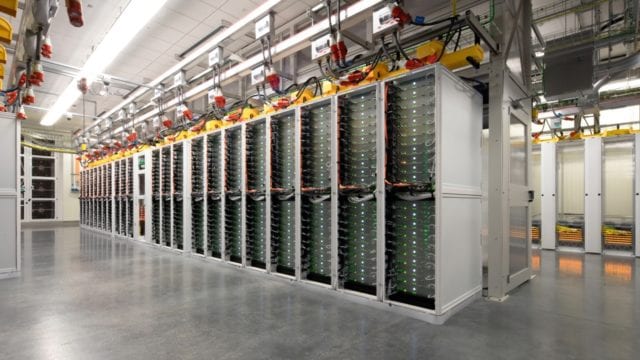
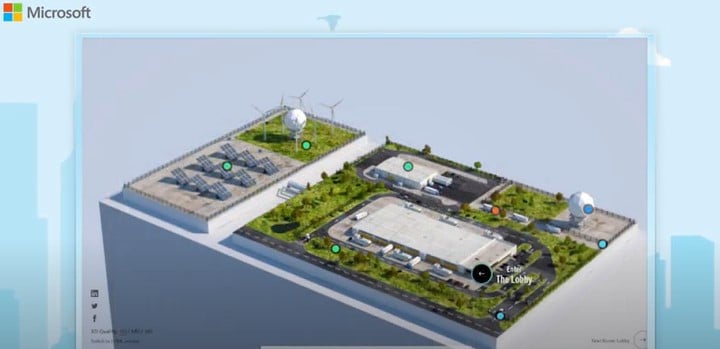
Microsoft está listo para poner en marcha su nueva Región de Centros de Datos en México, construida en el estado de Querétaro, con una superficie que abarca tres canchas de futbol profesional y un ancho de banda para el procesamiento de la información en petabytes. Está diseñado para ser la residencia oficial en la nube de Office, Azure, Dynamics y Power Platform.
Novedades BLM
Este martes, Microsoft presentó los avances de su programa Innovar por México, para el cual destinó una inversión de 1,100 millones de dólares, misma que fue anunciada por el propio CEO de Microsoft Corporation, Satya Nadella, en un videomensaje transmitido el 20 de febrero de 2020 en la conferencia de prensa matutina del presidente Andrés Manuel López Obrador.
Aunque no precisó la fecha exacta de lanzamiento del centro de datos, Microsoft destacó que estas instalaciones brindarán “servicios integrales, seguros, confiables y escalables a través de la nube de Microsoft para poder ayudar a todas las organizaciones a aprovechar al máximo las ventajas de la digitalización y promover su transformación digital”.
La tecnológica adelantó que construirá un cuarto laboratorio para el desarrollo de habilidades digitales en estudiantes de México, que estará ubicado en el estado de Guanajuato. Este nuevo laboratorio se sumará a los tres que ya existen como parte del programa Innovar por México: Chihuahua, Veracruz y Chiapas.
Centro de Datos de Microsoft en Querétaro. Foto: Especial
El CFDI de nómina es un comprobante de suma importancia para los trabajadores y las empresas por lo que su llenado correcto es fundamental, ¿qué pasa si se presentan errores?
Con la modernización de todos nuestros registros de operaciones económicas ya no hablamos más de facturas o recibos: ahora se generaliza con el acrónimo “CFDI”, derivado de Comprobante Fiscal Digital por Internet; definido por el Código Fiscal de la Federación (CFF), la LISR (Ley del Impuesto sobre la Renta) y demás ordenamientos fiscales que obligan al contribuyente a emitirlo o expedirlo de manera electrónica como un documento digital.
Existen diversos tipos de CFDI, como el de nómina; en donde, conforme a la ley, estamos obligados a generarlos para no hacernos acreedores a una multa: no sólo por no expedirlos, sino también por incurrir en una falta al realizarlos de forma imprecisa o con errores. Por ello es importante conocer el plazo máximo para su corrección.
Entonces, el CFDI de nómina es expedido por el empleador obligatoriamente a modo de comprobante para sus trabajadores por concepto de los pagos que a éstos realice como consecuencia de la relación laboral.
“La fundamentación se encuentra establecida en la Ley de ISR en el artículo 99 fracción III “Expedir y entregar comprobantes fiscales a las personas que reciban pagos por los conceptos a que se refiere este Capítulo, en la fecha en que se realice la erogación correspondiente, los cuales podrán utilizarse como constancia o recibo de pago para efectos de la legislación laboral a que se refieren los artículos 132 fracciones VII y VIII, y 804, primer párrafo, fracciones II y IV, de la Ley Federal de Trabajo” y los artículos 29 y 29 A del CFF.”
Este CFDI está formado por dos archivos, tanto en formato XML como en PFD. En caso de una cancelación se debe realizar dentro de las 24 horas siguientes a la emisión del comprobante. 24 horas según la publicación en el Diario Oficial de la Federación (DOF), donde junto con la Resolución Miscelánea Fiscal del ejercicio fiscal 2022 se dieron a conocer diversos cambios relacionados con el CFDI de nómina, destacando lo siguiente:
Los contribuyentes podrán cancelar el CFDI por concepto de nómina solo durante el ejercicio en que se expidan sin requerirse la aceptación del receptor. (El SAT no exime de realizar algún pago por diferencias no cubiertas, por lo que nos exhorta a cumplir con todas las disposiciones correspondientes en materia fiscal).
Es importante reiterar que el llenado correcto y la verificación de todos los datos de nómina servirán de base para la declaración anual del ISR del patrón en el rubro de sueldos y salarios.
Para los contribuyentes que durante el ejercicio fiscal 2021 hayan emitido el CFDI de nómina con errores u omisiones en su llenado o en su versión, podrán —por única ocasión— corregir estos, siempre que el nuevo comprobante elaborado se emita a más tardar el 28 de febrero del 2022 y los comprobantes que sustituyen sean cancelados.
En resumen, entendemos que cancelar un recibo de nómina puede efectuarse sin requerirse la aceptación del receptor; es decir, del empleado o trabajador (sueldos y salarios y/o asimilados).
Las herramientas de colaboración de Microsoft Teams como Shifts y Kaizala pueden ayudar a sus trabajadores de primera línea a comunicarse con mayor facilidad y aumentar la productividad. Este artículo analiza estas herramientas específicas y cómo puede utilizarlas para llegar a los trabajadores que interactúan con clientes minoristas o para gestionar el soporte técnico de campo.
Optimice su experiencia en la nube a la vez que reduce los costos de los escritorios y aplicaciones de Windows Server. No se pierda todas las increíbles características que ofrece Windows Virtual Desktop . Suscríbase ahora para obtener más información.
Glassybaby es una empresa que comenzó con el fundador y creció hasta llegar a tener 400 empleados. Microsoft 365 capacita a sus trabajadores de primera línea para que trabajen de forma más eficiente, ahorren tiempo, se conecten al instante, construyan una cultura y comunidad y dediquen más tiempo a los clientes. Este video muestra cómo lo hace.
Permita que sus usuarios trabajen con confianza desde cualquier lugar, controlando el acceso a la información mediante diferentes puntos de conexión en dispositivos y redes. Además, conozca cómo puede beneficiarse de las nuevas características de Microsoft Windows Virtual Desktop para mejorar las experiencias en las reuniones y garantizar la rentabilidad.
Se publicó la prorroga para el inicio de uso obligatorio del CFDI 4.0 del SAT, se dio a conocer hoy 18 de febrero de 2022 en la página del SAT en la primera versión anticipada de la segunda modificación a la Resolución Miscelánea Fiscal.
Se otorgan 2 meses mas para que los contribuyentes se vayan adaptando al nuevo CFDI 4.0 en 2022, siendo obligatorio a partir del 01 de julio de 2022.
Entrada en vigor del CFDI 4.0
Los Contribuyentes obligados a la emisión del CFDI por sus ingresos obtenidos, pueden emitir desde el 01 de enero de 2022 la nueva versión 4.0, el SAT habilitó en su portal el aplicativo para cumplir con dicho cambio.
Prórroga o ampliación del CFDI 3.3
Se trata de una ampliación del plazo de la vigencia del CFDI versión 3.3, para que los contribuyentes lo puedan seguir utilizando hasta el 30 de junio de 2022, siendo obligatorio emitir los Comprobantes Fiscales Digitales por Internet con versión 4.0 a partir del 1ro de julio de 2022.
Anteriormente, en la Resolución Miscelánea Fiscal publicada en el Diario Oficial de la Federación el 27 de diciembre de 2021, se había dado ese periodo de transición hasta el 30 de abril de 2022:
Estos son los criterios que sigue la autoridad fiscal sobre la aplicación de las disposiciones fiscales y los cambios que se gestionan.
Los Criterios Normativos publicados por el Servicio de Administración Tributaria (SAT) son los criterios de carácter interno que emiten las autoridades fiscales a través de los cuales los funcionarios fiscales facultados para ello dan a conocer a las diversas dependencias dependientes del SAT y de la Secretaria de Hacienda y Crédito Público el criterio que deben de seguir en cuanto a la aplicación de las disposiciones fiscales; sin que por ello nazcan obligaciones para los particulares y únicamente derivan derechos de los mismos cuando se publiquen en el Diario Oficial de la Federación (DOF), su fundamento legal se encuentra en el artículo 35 del Código Fiscal de la Federación (CFF).
Cabe recordar que como parte de las obligaciones que tienen las autoridades para promover y garantizar el cumplimiento de sus facultades está el dar a conocer a los contribuyentes —a través de los medios de difusión que se señalen en las reglas de carácter general— los criterios de carácter interno que emitan para el debido cumplimiento de las disposiciones fiscales; salvo aquellos que, a juicio de la propia autoridad, tengan el carácter de confidenciales. Lo anterior se encuentra previsto en el artículo 33, penúltimo párrafo del CFF.
En otras palabras, los Criterios Normativos incluyen la interpretación que las autoridades fiscales tienen respecto de diversas disposiciones fiscales: CFF, Ley del Impuesto sobre la Renta (LISR), Ley del Impuesto al Valor Agregado (LIVA), Ley del Impuesto Especial sobre Producción y Servicios (LIEPS), Ley Federal de Derechos (LFD), Ley Ingresos de la Federación (LIF) y Ley de Ingresos Sobre Hidrocarburos (LISH) que son de observancia obligatoria para las diversas dependencias del SAT.
Los Criterios Normativos para el ejercicio 2022 fueron publicados en el DOF el pasado miércoles 5 de enero del 2022 en el Anexo 7 de la Resolución Miscelánea Fiscal.
A continuación, se mencionan los Criterios Normativos que fueron modificados y derogados para 2022:
9/CFF/N Resolución de consultas relativas a la metodología utilizada en la determinación de los precios o montos de las contraprestaciones, en operaciones con partes relacionadas, Sujetos que pueden formularlas (Derogado)
29/CFF/N Acuerdo Conclusivo, Concepto de calificación de hechos u omisiones (Modificado)
4/ISR/N Residencia fiscal, Formas de acreditarla (Derogado)
14/ISR/N Ingresos acumulables de personas distintas a casas de cambio que se dedican a la compra y venta de divisas —Sólo debe tomarse en consideración la ganancia efectivamente percibida— (Derogado)
15/ISR/N Autorización para enajenar acciones a costo fiscal —La sociedad emisora de las acciones no requiere estar constituida en México— (Derogado)
45/ISR/N Devolución de saldos a favor —No es requisito indispensable la presentación por parte del trabajador del escrito de aviso al patrón— (Derogado)
3/IVA/N Traslado de impuesto a una tasa incorrecta (Derogado)
23/IVA/N Cálculo de la proporción de acreditamiento cuando se realicen actividades exentas a título gratuito (Modificado)
24/IVA/N Saldos a favor del IVA —El remanente de un saldo a favor, si este último previamente se acreditó contra un pago posterior a la declaración en la que se determinó, debe seguirse acreditando hasta agotarlo— (Modificado)
25/IVA/N Compensación del IVA —Casos en que procede— (Derogado)
30/IVA/N Comisiones de agentes de seguros —No se ubican en el supuesto de exención del IVA las contraprestaciones a personas morales que no tengan el carácter de agentes de seguros— (Derogado)
41/IVA/N En la enajenación de artículos puestos a bordo de aeronaves, Aplicación del Convenio sobre Transportes Aéreos entre el Gobierno de los Estados Unidos Mexicanos y el Gobierno de los Estados Unidos de América y otros equivalentes (Derogado)
45/IVA/N Acreditamiento del IVA tratándose de contribuyentes que obtengan ingresos por actividades distintas de las establecidas en el artículo 1 de la Ley del IVA (Derogado)
3/IEPS/N Todos los tipos de gasolina que se importen pagan el IEPS, aun la de 100 a 115 octanos utilizada solamente para vehículos deportivos especiales de carreras (Derogado)
1/LIF/N Créditos fiscales previamente cubiertos e impugnados (Derogado)
2/LISH/N Contraprestaciones a favor de los contratistas en los contratos para la exploración y extracción de hidrocarburos, Momento de acumulación para los efectos del ISR (Derogado)
Los Criterios Normativos son una muestra de la falta de claridad en la redacción de algunas disposiciones fiscales; lo que genera, en algunos casos, más de una interpretación en su aplicación, misma que puede ser indebidamente favorable para cualquiera de las partes, las autoridades fiscales o los contribuyentes. Por lo tanto, la obligación impuesta a las autoridades de dar conocer dichos Criterios respecto de este tipo de disposiciones, otorga cierta orientación a los contribuyentes, quienes a través de dichos Criterios pueden conocer oficialmente cuál es la interpretación de las diferentes disposiciones fiscales que se abordan en los Criterios en comento, incluso cuando no corresponda a la intención que tuvo el legislador al momento de redactarla y aprobar la norma fiscal.
Recordemos que la autoridad realizó una actualización a la factura electrónica, la cual pasó de la versión 3.3 a la 4.0. En la versión más reciente los cambios más importantes son la obligatoriedad del nombre y domicilio fiscal tanto del emisor como del receptor.
Por ello, el SAT otorgó un periodo de transición hasta el 30 de abril para utilizar ambas versiones de facturación con el objetivo de adaptarse a las nuevas necesidades para la emisión de facturas o recibos de nómina.
También, en el caso de los recibos de nómina, los trabajadores deberán proporcionar a su empleador su RFC, nombre completo, así como el código postal de su domicilio fiscal registrados ante el SAT.
Es importante resaltar que, en el caso de los recibos de nómina, los trabajadores pueden consultar sus datos fiscales en lo que comúnmente se conoce como Constancias de RFC (Constancia de Situación Fiscal o Cédula de Identificación Fiscal). Estas pueden ser tramitadas con Contraseña o e.firma (firma electrónica) en las siguientes rutas:
En caso de no contar con estos medios de autenticación, podrán solicitarlos a través de SAT ID en: https://satid.sat.gob.mx o en la app gratuita del mismo nombre; recibirán una respuesta en los cinco días hábiles posteriores a su solicitud.
Para mejorar la retención de impuestos y combatir la evasión fiscal, la nueva factura 4.0 entró en vigor a partir del 2022, el cual fortalece la manera en cómo se emite un factura para tener un mayor control de los ingresos que se perciben y al mismo tiempo agilizar las declaraciones correspondientes.
Se busca tener mayor control de los gastos | Fuente: Especial
Si bien, ahora datos como la razón social, domicilio del establecimiento o descripción de los bienes y mercancías deben de registrarse en el CFDI, se ha indicado que existe un periodo de convivencia para aplicar esta nueva versión de factura, sin embargo, a partir del 1 de mayo de 2022 será obligatorio que todos los contribuyentes utilicen esta nueva versión.
¿Cuáles son los datos que debe tener esta nueva factura?
Entre la información que ahora será obligatorio solicitar o brindar al momento de facturar se encuentra:
Evita sanciones por no cumplir con los requisitos de la factura 4.0 | Fuente: Especial
RFC de quien emite la factura.
Régimen fiscal.
Domicilio fiscal del establecimiento exacto en que se expide la factura.
Sello digital del contribuyente que lo expide.
RFC de la persona a favor que recibe la factura.
Cantidad, unidad de medida y clase de los bienes y mercancías.
Valor unitario.
Señalamiento expreso cuando se pague en una sola exhibición.
Forma en cómo se realizó el pago, efectivo, transferencia, cheque o tarjetas.
Fecha y hora de certificación.
Finalmente, es de suma importancia que al emitir facturas cumplas con todos los requisitos que indica el SAT, a manera de evitar sanciones por no retener los impuestos correspondientes o en su defecto caer en una discrepancia económica, donde el las autoridades tendrán la facultad de actualizar tu información tributaria.