El Impuesto al Valor Agregado (IVA) es un gravamen básico en la estructura de recaudación fiscal de México, y en prácticamente todo el mundo. Más de 170 países implementan el IVA o un impuesto similar sobre el valor añadido a bienes y servicios, debido a la eficiencia que tiene para recaudar fondos.
El IVA en México es un impuesto federal e indirecto. ¿Qué significa? Al ser federal es recaudado, regulado, fiscalizado y distribuido por el Gobierno Federal para financiar gastos a nivel nacional, en términos de infraestructura, salud, educación, seguridad, entre otros.
Por otro lado, es indirecto porque no aplica sobre los ingresos de los contribuyentes, sino que es un impuesto sobre el valor agregado en cada etapa de la cadena productiva hasta llegar al consumidor final, siendo trasladado a este.
El Impuesto al Valor Agregado está regulado por la Ley del Impuesto al Valor Agregado (LIVA), la cual establece disposiciones generales sobre su causación, acreditamiento, exenciones y obligaciones fiscales. Dentro de la misma, se incluyen y determinan las 3 tasas aplicables del IVA en el país, que veremos más a profundidad más adelante.
El Impuesto al Valor Agregado es una de las principales fuentes de ingresos para el Estado ya que, al ser de carácter federal, se aplica de manera uniforme en todo el país. Su recaudación permite financiar programas sociales, de educación, salud, entre otros servicios públicos esenciales que benefician a la población mexicana.
Su objetivo es aumentar la recaudación tributaria mediante la aplicación de un gravamen al valor agregado en las distintas fases de producción y comercialización, tanto para compras nacionales como internacionales. Esto significa que cada empresa o prestador de servicios que interviene en la cadena de valor debe recaudar el IVA y enterarlo al fisco, garantizando una contribución equitativa.
Igualmente, el IVA permite una mejor distribución de la carga fiscal, ya que los consumidores finales son quienes absorben el costo del impuesto, mientras que las empresas pueden acreditar el IVA que pagan en la adquisición de bienes y servicios necesarios para su operación.
Como mencionamos anteriormente, en México hay 3 tipos de IVA, dependiendo de la tasa aplicable, y una serie de bienes y servicios exentos de IVA.
Tasa general: porcentaje del 16% aplicado a la mayoría de los bienes y servicios.
Tasa de zonas fronterizas: tasa reducida del 8% aplicado para contribuyentes con domicilio fiscal, sucursal, agencia o establecimiento en la región fronteriza norte.
Tasa Cero: aplicada a productos y servicios esenciales enlistados en el artículo 2-A de la Ley del Impuesto al Valor Agregado. La tasa Cero implica un porcentaje nulo, significando que no generan un costo adicional para el consumidor final. Algunos ejemplos son:
Alimentos y productos básicos, como productos agrícolas y pecuarios no industrializados, así como alimentos para el consumo humano y animal, con excepciones.
Medicinas de patente.
Agua no gaseosa y hielo.
Insumos agrícolas y ganaderos.
Libros, periódicos y revistas que editen los propios contribuyentes.
Productos menstruales, como toallas sanitarias, tampones y copas menstruales.
Adicionalmente, existen algunos bienes y servicios, como la educación o el alquiler de vivienda, que están exentos de IVA, por lo que no causan el impuesto. A diferencia de la Tasa Cero, los exentos no están sujetos a la obligación de informar o declarar.
¿Qué es el IVA trasladado?
El IVA trasladado es el impuesto que las empresas deben agregar al precio de los productos y servicios que comercializan en México, de acuerdo con la normativa vigente. Este monto es recaudado por el negocio al momento de la venta y, posteriormente, debe ser enterado al Servicio de Administración Tributaria (SAT).
El IVA trasladado es fundamental en la contabilidad de cualquier empresa, ya que forma parte del flujo de efectivo y debe ser registrado correctamente para evitar inconsistencias fiscales. Cuando una empresa genera ingresos por la venta de productos o la prestación de servicios, el IVA trasladado se suma al precio final que debe pagar el consumidor.
Después, al realizar la declaración, la empresa debe restar el saldo del IVA acreditable (el impuesto pagado en sus gastos e insumos) del IVA trasladado.
¿Qué es el IVA acreditable y cómo se utiliza?
El IVA acreditable es aquel que las empresas y personas físicas con actividad empresarial pueden restar del impuesto que deben pagar al SAT. Es el IVA que se paga en la adquisición de bienes y servicios necesarios para la operación de su negocio.
Al presentar su declaración mensual, los contribuyentes restan el IVA acreditable del IVA trasladado para pagar la diferencia o, en su defecto, tener un saldo a favor que les sea devuelto.
En relación, el artículo 6o de la LIVA establece que:
Cuando en la declaración de pago resulte saldo a favor, el contribuyente únicamente podrá acreditarlo contra el impuesto a su cargo que le corresponda en los meses siguientes hasta agotarlo o solicitar su devolución. Cuando se solicite la devolución deberá ser sobre el total del saldo a favor
Los saldos cuya devolución se solicite no podrán acreditarse en declaraciones posteriores.
Por otro lado, el artículo 5o establece unos requisitos que se deben cumplir para que el IVA sea acreditable. Algunos de los requisitos son:
Corresponda a bienes y servicios indispensables para la realización de actividades.
Que el IVA haya sido trasladado expresamente al contribuyente.
Que el IVA trasladado haya sido efectivamente pagado en el mes de que se trate.
Entre otros.
¿Cómo sacar el IVA?
Para calcular el IVA es necesario conocer la tasa aplicable, pero es un proceso muy sencillo. Considerando que solo tenemos el IVA general del 16% y el reducido de 8%, solo debes multiplicar el valor del bien o servicio por la tasa correspondiente y sumarlo al total.
Por ejemplo, supongamos que un producto cuesta $1,500.00 sin IVA, pero está sujeto a la tasa general del 16%, entonces:
Multiplicamos 0.16 x 1,500 = 240
Sumamos 240 + 1,500 = 1,740
El precio total con IVA a pagar es de $1,740.00.
Importancia del IVA
El Impuesto al Valor Agregado (IVA) es fundamental en los sistemas fiscales de muchos países, incluido México. Su importancia radica en aspectos que impactan tanto a empresas como a consumidores, y contribuye significativamente al desarrollo del país. Especialmente porque grava tanto a personas físicas como a personas morales.
Es una de las principales fuentes de ingresos para el gobierno. Al ser un impuesto que grava el consumo de bienes y prestación de servicios, proporciona una base tributaria amplia y estable para el Estado.
Incentiva a las empresas a formalizarse y emitir facturas para acreditar el IVA pagado en sus compras y reducir su carga fiscal.
Actúa como un estabilizador económico para que el gobierno tenga una fuente de financiamiento más predecible para hacer frente a las fluctuaciones económicas.
¿Por qué es importante entender el IVA?
Comprender el Impuesto al Valor Agregado es esencial para aprovechar los beneficios que implica.
El IVA es fundamental en la contabilidad de cualquier empresa. Entender su cálculo, registro y acreditamiento permite llevar un control preciso de los ingresos y egresos, facilitando la elaboración de estados financieros, el cumplimiento de las obligaciones fiscales y aprovechar los beneficios de un saldo a favor para solicitar la devolución del impuesto.
Además, al conocer los tipos de IVA, la base imponible y las exenciones permite tomar decisiones estratégicas sobre precios, costos y productos para optimizar la rentabilidad de empresas y emprendimientos.
Por otro lado, entender los aspectos legales del IVA es fundamental para evitar multas y sanciones por incumplimiento. Para
De frente a los consumidores, comprender cómo se calcula el IVA incluido en el precio total, les permite hacer compras más informadas y comparar precios de forma más eficiente.
En resumen, entender el IVA es crucial para un funcionamiento eficiente de la economía del país.
¿Qué pasa si no pagas el IVA?
Si un contribuyente sujeto a presentar la declaración del IVA falla en hacerlo, el Servicio de Administración Tributaria (SAT) impone una serie de sanciones por el incumplimiento.
Por un lado, y de acuerdo con los artículos 81 y 82 del Código Fiscal de la Federación (CFF), se establecen las siguientes multas por cada caso:
Por no presentar la declaración: $1,810.00 a $22,400.00.
Por presentar la declaración fuera del plazo: $1,810.00 a $44,790.00
Ante la duda, los montos actualizados de las multas las puedes encontrar en el anexo 5 de la Resolución Miscelánea Fiscal vigente.
Adicionalmente, el artículo 21 del CFF señala que, al no pagar las contribuciones en tiempo, se realizarán actualizaciones y recargos que sumarán al monto total.
Cuando no se cubran las contribuciones o los aprovechamientos en la fecha o dentro del plazo fijado por las disposiciones fiscales, su monto se actualizará desde el mes en que debió hacerse el pago y hasta que el mismo se efectúe, además deberán pagarse recargos por concepto de indemnización al fisco federal por la falta de pago oportuno.
Evita problemas con la autoridad fiscal manteniendo el control de tus retenciones, cálculos y generación de reportes necesarios para el aplicativo mensual del IVA con una solución digital como Aspel COI.
Desde el sistema de contabilidad integral podrás configurar una serie de reportes automatizados en materia de IVA, como:
Para un poco de contexto, la Resolución Miscelánea Fiscal para 2025 y sus anexos 1, 5, 8, 15, 19 y 27 fueron publicados el 30 de diciembre de 2024 en el Diario Oficial de la Federación (DOF), iniciando y teniendo una vigencia del 1 de enero de 2025 al 31 de diciembre del mismo año. Estamos iniciando el año y es el momento ideal para conocer los cambios fiscales más relevantes para este nuevo año.
Toma en cuenta que, conforme pasen los meses, puede haber modificaciones. Si eres un empresario, recuerda buscar asesoría profesional para cualquier duda específica y ayuda personalizada a tu situación.
Considera este artículo como una guía a la cual volver para un panorama general de las disposiciones vigentes en la Resolución Miscelánea Fiscal.
Si eres un contador, seguro sabes a la perfección la respuesta; si eres un emprendedor, tal vez sea un tema que todavía causa dudas, pero no te preocupes, en este artículo lo tendrás todo para dominar a la Resolución Miscelánea Fiscal (RMF).
Para hablar de la Resolución, debemos meter en la conversación al Código Fiscal de la Federación. En su artículo 33, establece que las autoridades deben publicar anualmente las resoluciones que establezcan las disposiciones de carácter general, es decir, la Resolución Miscelánea Fiscal.
Estamos hablando de un documento que no genera obligaciones ni cargas adicionales, su objetivo es aclarar y orientar a los contribuyentes sobre la aplicación de las disposiciones fiscales. Por otro lado, es la herramienta principal del Servicio de Administración Tributaria (SAT) para actualizar las disposiciones y consolidar los cambios hechos a las leyes fiscales durante el año.
La Resolución Miscelánea Fiscal reúne todas las disposiciones en materia de impuestos, aprovechamientos, contribuciones, entre otros, simplificando el acceso a la información. Además, agrupa y sistematiza las disposiciones administrativas para que los contribuyentes tengan una visión integral de las obligaciones y el procedimiento fiscal, facilitando la consulta y el cumplimiento.
Importancia de la Resolución Miscelánea Fiscal para empresas y emprendimientos
Si te preguntas qué tiene que ver la Resolución Miscelánea Fiscal con tu negocio, déjame decirte que es la herramienta básicapara asegurar una correcta gestión contable y fiscal, así como para garantizar el cumplimiento fiscal.
Gracias a que desmenuza a la información y da claridad en cuanto a la interpretación y aplicación de las leyes fiscales, se convierte en la guía perfecta para evitar cualquier problema con el SAT y mantenerse actualizado en cuanto a las modificaciones generales, procedimientos, multas, entre otros temas.
Combinar el conocimiento y correcto manejo de la RMF vigente con soluciones digitales contables, como Aspel COI, que simplifiquen la aplicación correcta de las disposiciones fiscales, tendrás lo necesario para cumplir en forma con las obligaciones fiscales, manteniendo una buena relación con la autoridad fiscal.
Además, la Resolución Miscelánea Fiscal te permite aprovechar beneficios fiscales y facilidades administrativas que puedes aplicar a tu negocio, como prórrogas, opciones de pago o estímulos fiscales específicos. Al conocer y aplicar correctamente las disposiciones puedes optimizar tu carga tributaria.
Impacto en la gestión fiscal y contable
Específicamente, en cuanto a gestión fiscal y contable, la RMF:
Da guías para la emisión y recepción de facturas electrónicas.
Establece los requisitos para los registros contables electrónicos.
Influye en las estrategias de planificación fiscal.
Relevancia para el cumplimiento de obligaciones fiscales
La relevancia que tiene la Miscelánea Fiscal para el cumplimiento fiscal se rige en que:
Define los procedimientos para las declaraciones y realizar el pago de impuestos.
Establece las multas y penalizaciones específicas por incumplimiento.
Regula los procesospara las revisiones fiscales por parte de las autoridades.
Introducción a la Resolución Miscelánea Fiscal 2025
Como mencionamos anteriormente, la Resolución Miscelánea Fiscal (RMF) se publica cada año, presentando puntos destacables con cada nueva versión vigente.
La Resolución Miscelánea Fiscal para 2025 y sus anexos incluyen, en términos generales, las mismas reglas que en la RMF 2024. Pero si tienen una serie de cambios que no deben pasar desapercibido, especialmente en cuanto a:
Régimen Simplificado de Confianza para Personas Físicas.
Registros y avisos fiscales.
Lineamientos y reglas en materia de:
Deducibles.
Inversiones.
Fideicomisos.
Evolución histórica de la miscelánea fiscal
La Resolución Miscelánea Fiscal comenzó a publicarse en 1980, funcionando como una herramienta para que las autoridades fiscales pudieran emitir reglas y disposiciones administrativas que complementaran a las leyes fiscales. Desde entonces, se ha publicado anualmente para incorporar las actualizaciones y modificaciones en función de las políticas fiscales y las necesidades del SAT.
¿Cuáles son los principales cambios en la Resolución Miscelánea Fiscal 2025?
Registro Federal de Contribuyentes (RFC) para mexicanos en el extranjero
Se agregaron lineamientos para contemplar el registro de mexicanos en el extranjero sin obligaciones fiscales en México, por medio de la ficha 321/CFF: “Solicitud de inscripción en el RFC de personas físicas a través de oficina virtual”.
Aviso de modificación o incorporación de socios o accionistas en la estructura orgánica de una persona moral
Se incluye una obligación que establece incluir el número de acciones, partes sociales, certificados de aportación o cualquier nombre con que se le reconozca a las participaciones en el capital social al aviso de modificación o incorporación de los socios o accionistas que conforman la estructura orgánica de una persona moral, para que el sistema realice un cálculo automatizado del porcentaje de participación.
Eliminación de la ficha de trámite 127/ISR
Se elimina la ficha de trámite 127/ISR relativa al aviso del acta de asamblea protocolizada para informar sobre la suscripción (compromiso de adquirir acciones) y pago de capital (aportación del dinero o bienes correspondientes), una vez enajenadas las acciones a costo fiscal. Queda vigente la ficha 78/ISR de solicitud de autorización para enajenar acciones a costo fiscal, a la cual se le adiciona el aviso para presentar el acta de asamblea.
Requisitos para la emisión de monederos electrónicos
Para solicitar la autorización de emitir monederos electrónicos para combustible y/o para vales de despensa, adicional al requisito de estar al corriente de las obligaciones fiscales, la persona moral, sus socios, accionistas, entre otros, no deben:
Estar sujetos a una causa penal,
Vinculados a un procedimiento penal, o
Tener sentencia condenatoria firme por la comisión de algún delito.
Requisitos y lineamientos para donatarias autorizadas
Se adiciona la sección “De las demás personas morales con fines no lucrativos” a la Resolución Miscelánea Fiscal 2025, sobre las personas morales autorizadas para recibir donativos deducibles de Impuesto Sobre la Renta (ISR), donde se abordan temas referentes a:
La autorización para recibir donativos.
Efectos de la autorización.
Publicación del listado de los autorizados para recibir donativos.
Vigencia y renovación de la autorización.
Definición de conceptos que integran el remanente distribuible para ciertas personas morales.
Entre otros.
Acumulación de ingresos especiales a personas físicas
Al respecto de la acumulación de ingresos provenientes de cuentas personales especiales para el ahorro, contratos de seguro para ahorro para el retiro o fondos de inversión, se incluyen disposiciones que establecen que las personas físicas que hayan efectuado la deducción de depósitos o pagos, de conformidad con las disposiciones fiscales vigentes hasta el 31 de diciembre de 2013, efectuarán la acumulación del cobro en el ejercicio en que ocurra y hasta por el monto que hayan deducido.
Lineamientos para certificados de participación ante el gran público inversionista
Se incorporan lineamientos para establecer que la colocación de certificados de participación no se considerará hecha ante el gran público inversionista cuando haya sido por medio de una inscripción simplificada, en términos de la Ley del Mercado de Valores.
Programas de verificación en tiempo real para fideicomisos
Se implementan una nueva disposición donde los fideicomisos de inversión en energía e infraestructura deberán participar en sistemas de verificación instantánea, siempre que presenten la información establecida en la ficha 167/ISR.
Requisitos de reporte para marbetes de bebidas alcohólicas importadas y MULTI-IEPS
Se suprime el requisito del aviso sobre el método de destrucción de marbetes y precintos de bebidas alcohólicas importadas, así como la regla de la RMF 2024 que obligaba a informar el número de folios de marbete o precintos obtenidos, usados y destruidos durante el trimestre inmediato anterior por medio del MULTI-IEPS.
Sin embargo, se establecen obligaciones de uso y reporte de los marbetes físicos y electrónicos dentro de otras reglas contenidas en la sección del Impuestos Especial sobre Producción y Servicios (IEPS).
Estímulos en términos de la Ley de Ingresos de la Federación
Se adicionan reglas para regular lo relativo a condonación de multas, recargos y gastos de ejecución del ejercicio fiscal 2023 o anteriores por hasta el 100%, siempre que no excedan los 35 millones de pesos. Se establece que el estímulo no aplica a personas morales no contribuyentes de ISR.
Beneficios fiscales para contribuyentes específicos
Se eliminan las reglas relacionadas a los beneficios fiscales otorgados a los contribuyentes afectados por el Huracán Otis.
Decreto para promover la Zona Libre de Chetumal
Se integra el capítulo “Decreto para promover la zona libre de Chetumal, estado de Quintana Roo”, compuesto de reglas relacionadas a:
Expedición de CFDI por enajenación de mercancías.
Incumplimiento de requisitos para aplicación de estímulos fiscales en la zona libre.
Pérdida del derecho al estímulo en materia de ISR e IVA.
Decreto para fomento de inversión en Progreso y Mérida
Se adiciona el capítulo “Decreto por el que se fomenta la inversión en los Polos Industriales del Bienestar Progreso I y Mérida I del Estado de Yucatán”, con regulaciones para los contribuyentes ubicados en dichos polos industriales.
Modificaciones relacionadas a RESICO
Se adicionan disposiciones que establecen el procedimiento a seguir para contribuyentes que dejen de tributar en el Régimen Simplificado de Confianza (RESICO).
Se suma una regla referente a los pagos mensuales del régimen para personas físicas, donde se establece la “Declaración ISR Simplificado de Confianza. Personas Físicas” será a más tardar los días 17 del mes, considerándose definitivo. Por lo tanto, quedan relevados de presentar la Declaración Anual por ingresos correspondientes al RESICO.
Se elimina la regla sobre el aviso de actualización de actividades económicas y obligaciones para quienes tributen en RESICO.
Se incorporan disposiciones con el proceso para la solicitud de devolución del saldo a favor de los contribuyentes que tributen bajo el RESICO.
Se adiciona una regla para regular el saldo al cierre del ejercicio de inventarios de mercancías para los contribuyentes que dejen de tributar en RESICO.
Anexos relevantes en la RMF 2025
Anexos
Contenido
1
Contiene las formas oficiales para los trámites del SAT.
1-A
Contiene las fichas e instructivos para los trámites del SAT.
5
Señala las cantidades actualizadas del Código Fiscal de la Federación.
8
Señala las tarifas aplicables para el cálculo del ISR, retenciones y pagos provisionales.
14
Contiene el listado de Donatarias Autorizadas.
19
Contiene las cantidades actualizadas de la Ley Federal de Derechos.
20
Contiene las disposiciones técnicas del Comprobante Fiscal Digital por Internet (CFDI) en su versión vigente.
¿Cómo minimizar el impacto de la carga fiscal?
Ante los constantes cambios fiscales, es necesario implementar estrategias que permitan adaptarse y mantener controlada la carga fiscal. Encontrar el equilibrio entre el cumplimiento normativo y la eficiencia financiera implica identificar y aprovechar las oportunidades dentro de los ajustes fiscales.
Para una optimización efectiva se necesita una comunicación abierta con asesores fiscales externos y el equipo contable interno, facilitando la identificación de estrategias y evaluación de la viabilidad.
Algunos consejos puntuales para reducir el impacto de la carga fiscal incluyen:
Revisar la estructura de deducciones fiscales y asegurar de que se estén aprovechando todas las oportunidades que permite la ley.
Evaluar la posibilidad de reestructurar operaciones para mejorar la eficiencia fiscal.
Implementar un sistema de planificación fiscal para anticipar y distribuir la carga fiscal a lo largo del año, evitando impactos significativos en periodos específicos.
Por otro lado, hay planes de acción que se pueden seguir para facilitar la adaptación constante, como:
Sistema de monitoreo
Establece un monitoreo continuo para identificar y atender los cambios en la normativa relacionados a tus obligaciones fiscales.
Revisión de procesos
Revisa los procesos internos y asegura que estén alienados a las disposiciones fiscales. Puede incluir la actualización del procedimiento contable, la modificación de herramientas tecnológicas y la adaptación de registros. Implementar sistemas que automaticen estos procesos es ideal para garantizar la precisión y el cumplimiento oportuno.
Complementar los consejos con las estrategias simplificará la identificación de oportunidades fiscales para disminuir la carga fiscal, siguiendo las disposiciones vigentes en la Resolución Miscelánea Fiscal o cualquier otro reglamento que dicte la autoridad fiscal.
Herramientas y recursos para mantenerse actualizado
Tanto empresarios como contadores deben aprovechar diversos recursos para mantenerse actualizados sobre los cambios fiscales.
El portal del SAT y el Diario Oficial de la Federación son las fuentes de información más importantes para tener acceso a las últimas modificaciones y a comunicados oficiales. Asociaciones profesionales como el Instituto Mexicano de Contadores Públicos también ofrecen boletines informativos, cursos y webinars para mantener a los interesados actualizados ante las disposiciones.
Por otro lado, las redes sociales de instituciones oficiales también son fuentes rápidas de actualizaciones y alertas sobre modificaciones relevantes.
Finalmente, invertir en un software especializado que simplifique el proceso de cumplimiento fiscal es esencial. Su objetivo es facilitar la adaptación a las actualizaciones, garantizando seguir los lineamientos requeridos por la autoridad y relevando la carga de hacer ajustes manuales para acomodar formatos y cálculos a las reglas vigentes.
Por ejemplo, con Aspel COI puedes mantener tus registros contables y realizar cálculos precisos de acuerdo con los montos vigentes al ejercicio fiscal, generar reportes con la información necesaria para llenar tus declaraciones y automatizar una serie de procesos para disminuir la carga operativa. ¿Te gustaría ver cómo puede ayudarte? ¡Prueba gratis Aspel COI por 30 días!
Año Fiscal en México: fechas, definición y consejos para el cierre
Para muchas empresas, el año fiscal puede significar oportunidades, así como dolores de cabeza, especialmente cuando se acerca el cierre de ejercicio.
Seas dueño de una pyme o dirijas una gran empresa, entender el calendario fiscal no solo es una obligación sino una herramienta estratégica para evitar contratiempos fiscales. Por eso, en este artículo veremos los detalles más importantes que debes conocer sobre cómo funciona el año fiscal en México, su relación con las obligaciones y algunos consejos para optimizar tu planificación financiera.
También conocido como ejercicio fiscal, el año fiscal es el periodo de 12 meses en el cual las empresas y algunas personas físicas deben registrar sus operaciones para calcular y presentar sus obligaciones fiscales, como las declaraciones, pagos mensuales, entre otros.
Durante el ejercicio fiscal, se debe llevar el control detallado de ingresos, gastos, activos y pasivos para el cumplimiento contable y fiscal.
¿Cuándo empieza el año fiscal en México?
Fechas oficiales del inicio del año fiscal en México
En México, el periodo de año fiscal coincide con el año calendario. Algún tiempo atrás, el ejercicio fiscal iniciaba en la fecha que una empresa comenzaba sus actividades; por ejemplo, si mi negocio inició el 1 de marzo, mi año fiscal iba de esa fecha al 28 de febrero.
Sin embargo, la autoridad fiscal tenía un gran problema para recibir las declaraciones anuales, puesto que los ejercicios fiscales terminaban en diferentes fechas para cada empresa. Por lo que decidieron homologar la situación y se estableció el 1 de enero como el inicio del año fiscal, tal como se establece en el artículo 11 del Código de la Federación:
Cuando las leyes fiscales establezcan que las contribuciones se calcularán por ejercicios fiscales, éstos [sic] coincidirán con el año calendario. Cuando las personas morales inicien sus actividades con posterioridad al 1 de enero, en dicho año el ejercicio fiscal será irregular, debiendo iniciarse el día en que comiencen actividades y terminarse el 31 de diciembre del año de que se trate.
Ejemplos de su impacto en declaraciones fiscales
El ejercicio fiscal tiene un impacto directo en las declaraciones, ya que establece el periodo que los contribuyentes deben usar para registrar y reportar sus gastos, ingresos, deducciones y otras obligaciones tributarias ante el Servicio de Administración Tributaria (SAT). Es el marco que regula cuándo deben cumplirse las responsabilidades fiscales.
El principal impacto se ve en que, todas las operaciones realizadas entre el inicio y final del ejercicio fiscal, deben considerarse para las declaraciones fiscales; por ello se debe mantener el registro contable actualizado durante todo el año.
¿Cuándo termina el año fiscal?
Fechas de cierre del año fiscal en México
Dado que el año fiscal coincide con el año calendario, su final es el 31 de diciembre. A partir de esta fecha, inicia el periodo de preparación para los reportes fiscales y declaraciones anuales, como veremos a continuación.
Proceso general que ocurre al finalizar este período
El cierre del año fiscal implica conciliar cuentas y realizar el cálculo de impuestos, además de preparar todos los documentos necesarios para enviar al SAT.
Algunas fechas importantes relacionadas con el cierre fiscal, que dictan a grandes rasgos los procesos, son:
Enero y febrero: se organiza y revisa la contabilidad para asegurar que todos los movimientos de una empresa estén en orden.
Marzo: se presenta la Declaración Anual de las personas morales.
Abril: se presenta la Declaración Anual de las personas físicas.
Técnicamente, el periodo de cierre se da entre el 31 de diciembre y las fechas de presentación de la Declaración Anual.
Relación con las declaraciones anuales
El cierre del año fiscal está directamente relacionado con la Declaración Anual de impuestos que se presenta en el primer trimestre del año siguiente.
Personas físicas: reportan ingresos, deducciones y retenciones realizadas por sus empleadores o clientes durante el año fiscal.
Personas morales: reportan ingresos y gastos del periodo, así como el ISR calculado.
Cierre de año fiscal
El cierre deL año fiscal, o cierre fiscal, se compone de todas las actividades para la preparación de documentos a presentar, como los estados de resultados de una empresa al finalizar el ejercicio.
De forma generalizada, conlleva:
Cierre contable: realizar ajustes y conciliación de cuentas frente a los registros bancarios.
Elaboración de los estados financieros: generar el estado de resultados, balance general y flujo de efectivo.
Determinación de impuestos: calcular el ISR anual, IVA y otras contribuciones.
Importancia de planificar alrededor del año fiscal
La planificación fiscal es clave para aprovechar los beneficioslegales, minimizar riesgos y cumplir con las obligaciones en tiempo y forma. Organizándose alrededor del año fiscal, las personas físicas y morales pueden dar un correcto seguimiento a sus ingresos, deducciones y pagos provisionales, permitiéndoles mantener el orden de sus finanzas y evitar problemas con el SAT.
Una planificación adecuada también ayuda a identificar oportunidades para optimizar impuestos, asegurar la disponibilidad de recursos para el pago de contribuciones, como el de seguridad social o los pagos provisionales, y evitar sanciones por incumplimiento.
Ventajas de una planificación fiscal adecuada
Optimización de recursos
Una buena planificación fiscal permite utilizar al máximo las deducciones fiscales, los estímulos y demás beneficios que reducen la carga tributaria.
Cumplimiento oportuno
Teniendo claridad sobre los plazos y montos a pagar, se evitan multas y recargos por retrasos en las declaraciones o pagos.
Mejor control financiero
Con un calendario fiscal estructurado, se simplifica la proyección de ingresos y egresos, ayudando a mantener un flujo de efectivo saludable.
Toma de decisiones estratégicas
Conociendo las implicaciones fiscales, las empresas pueden tomar decisiones informadas sobre inversiones, contrataciones y gastos operativos.
¿Cómo optimizar impuestos y evitar errores?
Optimizar tu pago de impuestos requiere una combinación de estrategias financieras bien planificadas y un cumplimiento riguroso de los plazos de pago. La base es llevar un registro detallado y actualizado de las operaciones financieras para una mayor claridad de ingresos, egresos y obligaciones tributarias.
Utilizar herramientas contables especializadas, como Aspel COI, facilita la organización de información y permite la automatización de procesos para aumentar la precisión de cálculos.
Aprovechar al máximo las deducciones fiscales permitidas por la ley también es un punto clave. Las personas físicas pueden deducir gastos médicos, colegiaturas, intereses hipotecarios y aportaciones voluntarias; mientras que, las personas morales pueden deducir costos operativos, inversiones en infraestructura y otros egresos relacionados con su actividad.
Para sacarle provecho a las deducciones, es importante que estén respaldadas por un comprobante fiscal CFDI y se ajuste a los requisitos del SAT. Teniendo todo en regla, las deducciones fiscales son una gran forma de reducir la carga fiscal.
Por otro lado, los pagos provisionales distribuyen la carga tributaria a lo largo del año fiscal, reduciendo la presión económica al final del periodo.
Con soluciones tecnológicas como Aspel COI podrás simplificar el seguimiento de movimientos, mantener la organización de tus comprobantes, automatizar las conciliaciones bancarias, entre muchas otras funciones diseñadas para mejorar el control de tu contabilidad.
Da el paso y regístrate a una prueba gratuita de 30 días en Aspel COI para conocer todos los módulos que nuestro sistema de contabilidad integral tiene para ti y cumple con las obligaciones fiscales sin complicaciones.
Relevancia de contar con asesoría profesional
Tener el apoyo de un asesor fiscal o contador público es fundamental para optimizar tus impuestos y asegurar el cumplimiento fiscal. Son profesionales que están al tanto de las leyes fiscales, identifican oportunidades de ahorro y aseguran que la información para tus declaraciones esté correcta y completa.
Su experiencia permite reducir riesgos legales y establecer estrategias financieras a largo plazo. Con la asesoría correcta podrás establecer una base sólida para el crecimiento sostenible de tu empresa.
El servicio de Aspel Sellado CFDI destaca como la opción más efectiva para emitir Comprobantes Fiscales Digitales por Internet (CFDI 4.0) de manera sencilla y segura. Puedes generarlos desde los sistemas SAE, CAJA, NOI y FACTURE directamente desde tu computadora.
Conoce los beneficios de los timbrados Aspel
Seguridad y transparencia
Protege tus datos fiscales ya que el Proveedor Autorizado de Certificación (PAC) no conoce, ni utiliza la llave privada y contraseña del Certificado de Sello Digital (CSD) del contribuyente.
Cumple con la Autoridad
Ten la certeza de cumplir con todas las disposiciones fiscales relacionadas a la Factura Electrónica 4.0
Administración y facturación más fácil
Al generar tus CFDI en el Sistema Aspel automáticamente obtienes el timbre digital, sin recapturas, exportaciones o procesos adicionales.
Información siempre disponible
Consulta tus Comprobantes Fiscales Digitales en cualquier momento a través de tu Sistema Aspel o utilizando Espacio Aspel.
Paquetes de timbres accesibles
Tenemos diversos paquetes de timbres que se adaptan a tus necesidades de facturación.
¿A quién va dirigido?
Dirigido a cualquier empresa o individuo que necesite cumplir con las obligaciones fiscales de comprobantes fiscales digitales en México. Estos timbres fiscales son necesarios para la generación y validación de facturas electrónicas conforme a las regulaciones del Servicio de Administración Tributaria (SAT) en el país.
Independientes
Profesionistas independientes que buscan cumplir con los requisitos fiscales y emitir sus CFDI de manera ágil.
Emprendedores
Personas que están iniciando su negocio y desean optimizar la emisión de facturas electrónicas de acuerdo con los requisitos fiscales.
Pequeños y medianos negocios
Empresas que busquen una herramienta que les permita agilizar su proceso de facturación y a la vez cumplir con la normativa fiscal.
Soluciones con las que puedes usar tus paquetes de timbrados Siigo Aspel
Facturación Electrónica
Con FACTURE emite de forma fácil y sencilla comprobantes como: facturas, recibos de honorarios, de arrendamiento, notas de crédito, retenciones entre otros.
Administración
Con SAE, genera de forma eficiente Facturas Electrónicas e integra complementos o Addendas que tus Clientes requieran, además emite con el mismo paquete de timbrado notas de crédito, devoluciones con todos los requisitos fiscales.
Punto de venta
Maneja tu punto de venta sin preocupaciones y además emite Facturas Electrónicas 4.0, devoluciones y notas de crédito de acuerdo con las disposiciones fiscales vigentes.
Comprobantes de Recepción de Pago
Genera Comprobantes de Recepción de Pagos fácilmente con los Sistemas SAE, CAJA, y FACTURE.
Cancelaciones instantáneas
Realiza la cancelación fiscal de tus comprobantes en línea con el SAT de forma fácil y segura en los Sistemas SAE, CAJA, FACTURE.
Recibos de Nómina
Al contar con un paquete de timbrado, genera en segundos, desde NOI tus Recibos de Nómina Electrónicos, ya sea de forma unitaria o masiva y ten la seguridad de cumplir con todos los requerimientos de la autoridad.
¡Encuentra el paquete de timbres ideal para las necesidades de tu empresa!
Desde hace un tiempo, activar tu Buzón Tributario es una obligación y un paso crucial para llevar a cabo diversos trámites. Recientemente, el Servicio de Administración Tributaria (SAT) reiteró la importancia de cumplir con la activación del buzón y estableció que, a partir del 1 de enero de 2025, comenzará a repartir multas a quienes fallen en el cumplimiento de esta obligación.
¡Pero no te espantes! Si no sabes cómo activar tu Buzón Tributario, en este artículo cubrimos cada aspecto que necesitas para evitar ser sancionado por el SAT.
El Buzón es un sistema de comunicación electrónica ubicado en el sitio del SAT para facilitar el contacto entre la autoridad fiscal y otras instituciones con los contribuyentes.
Es uno de los medios para simplificar la notificación de actos administrativos, el envío de mensajes o avisos de forma segura y ágil.
En otras palabras, es tu línea directa con el SAT.
¿Para qué sirve el Buzón Tributario?
El objetivo principal del Buzón Tributario es garantizar un flujo de información segura entre la autoridad fiscal y el contribuyente. Sus principales funciones son:
Comunicación electrónica con el SAT
El SAT utiliza el Buzón para mandar información fiscal general, como avisos, beneficios, invitaciones a programas, facilidades, entre otros.
Recepción de notificaciones y mensajes de interés
Al ser el canal oficial de la autoridad, también recibe notificaciones de resoluciones, actos administrativos y avisos/recordatorios para el cumplimiento de las obligaciones fiscales.
Presentación de promociones y solicitudes del contribuyente
A través del Buzón Tributario, los contribuyentes pueden presentar promociones, solicitudes y avisos respecto a su situación fiscal. También es el medio para dar cumplimiento a los requerimientos de información solicitados por el SAT.
Importancia de mantener activo el Buzón Tributario
Al ser uno de los medios de comunicación del SAT y ser tu línea directa con la misma autoridad fiscal, es esencial tenerlo activo para enterarte de información importante relacionada a tu situación fiscal y tus obligaciones. Sin mencionar la necesidad de tenerlo para presentar aclaraciones o enviar documentos que la autoridad pueda solicitarte.
¿Cómo saber si el SAT me mandó algo a mi Buzón Tributario?
Cuando el SAT te envía una notificación, te llegará un correo electrónico y un mensaje de texto indicando que tienes un mensaje pendiente.
Ante las constantes estafas digitales, es normal sentir desconfianza con correos electrónicos que incluyan enlaces, sobre todo tratándose de temas tan importante como los fiscales. Pero, cuando recibas un mensaje oficial del SAT puedes identificar que:
El correo llegará desde la cuenta de buzontributario@sat.gob.mx, con el asunto «Buzón Tributario«.
También recibirás un mensaje de texto en tu teléfono por SMS con el remitente «SAT«.
De cualquier manera, si te llega el correo y no estás completamente seguro de que sea real, te recomendamos entrar a tu Buzón Tributario directamente de tu navegador para confirmar la recepción del mensaje.
Sanciones por inactividad del Buzón Tributario
Es crucial que todos los contribuyentes obligados a habilitar su Buzón Tributario lo hagan a la brevedad para evitar las multas establecidas en los artículos 86-C y 86-D del Código Fiscal de la Federación.
De acuerdo con la Resolución Miscelánea Fiscal, a partir del 1 de enero de 2025, quienes no hayan habilitado, registrado o actualizado su buzón estarán sujetos a las sanciones económicas que van de los 3,850 a los 11,540 pesos.
Recomendaciones para evitar penalizaciones
Para evitar sanciones y asegurar un correcto uso de tu Buzón Tributario, toma en cuenta:
Habilitar tu buzón: el consejo más básico que te podemos dar es el de cumplir con la obligación de activar tu buzón tributario.
Mantener actualizados tus medios de contacto: si cambias de número o correo electrónico, haz la actualización en tu Buzón Tributario para no perderte las notificaciones.
Revisa tu buzón periódicamente: aunque el SAT te avise que hay mensajes pendientes, es mejor estar precavido y entrar esporádicamente a confirmar que no haya ninguna notificación pendiente.
Guarda las comunicaciones: archiva los mensajes y documentos que puedas recibir por medio del Buzón para cualquier aclaración futura o comprobación ante la autoridad.
Si tienes dudas, pregúntale a un experto: si te llega un mensaje del SAT que no es muy claro o no entiendes bien qué te están pidiendo, consulta con tu contador para una asesoría.
¿Qué trámites se pueden llevar a cabo mediante el Buzón Tributario?
De acuerdo con el portal del SAT, con tu Buzón Tributario puedes:
Enviar tu contabilidad electrónica.
Consultar los acuses de envío de la contabilidad.
Fiscalización electrónica.
Conocer irregularidades derivadas de un acto de fiscalización electrónica.
Solicitar devoluciones.
Sustituir la cuenta CLABE registrada.
Hacer seguimiento de trámites y requerimientos.
Reimprimir el Acuse de Solicitud de Devolución o Aviso de Compensación.
Presentar el Aviso de Compensación para tu empresa y el Formato Electrónico de Compensación.
Contribuyentes que deben contar con su Buzón Tributario
Todos los contribuyentes, sean persona física o moral, están obligados a habilitar su Buzón Tributario. Las únicas excepciones son:
Personas físicas sin obligaciones fiscales, sin actividad económica y suspendidas.
Personas morales con situación fiscal de Suspendidos ante el RFC.
Personas físicas y morales con situación fiscal de Cancelados ante el RFC.
Personas físicas bajo sueldos y salarios cuyos ingresos hayan sido menores a $400,000.00 en el ejercicio inmediato anterior.
Estas excepciones tienen opcional la habilitación del buzón, pero será necesario que lo activen en caso de:
Hacer trámites que requieran la activación del buzón.
Si emitiste CFDI de Ingreso dentro de los últimos 12 meses.
Si recibiste un CFDI de Nómina dentro de los últimos 12 meses.
Requisitos y pasos para habilitar el Buzón Tributario
Requisitos: e.firma, correo electrónico y número de teléfono.
Personas físicas tienen la posibilidad de optar por la e.firma, la e.firma portable o su contraseña.
Pasos:
1. Ingresar al portal del SAT y da clic en «Buzón Tributario», situado en la parte superior derecha.
2. Accede con tu e.firma o contraseña y dirígete a «Configuración».
3. Llena el formulario registrando tu correo y teléfono.
Y listo, tendrás 72 horas para confirmar los medios de contacto:
Activar y mantener actualizado tu Buzón Tributario es uno de los primeros pasos para cumplir tus obligaciones fiscales. Sin embargo, es solo el inicio; como empresa o emprendedor, también necesitas presentar declaraciones, emitir facturas y realizar otros trámites. En Siigo Aspel te ofrecemos herramientas diseñadas para simplificarlo, como Aspel FACTURE y Siigo Nube Facturación, soluciones enfocadas en facturación electrónica.
Genera tus CFDI conforme a las disposiciones vigentes, monitorea tus transacciones y evita recibir notificaciones sorpresa por incumplimientos en tu facturación. Con tu buzón activo y el respaldo de una herramienta integral tendrás todo lo necesario para cumplir con tus responsabilidades, al mismo tiempo que impulsas el crecimiento de tu negocio.
El Subsidio para el Empleo ahora se define como una cuota mensual fija, equivalente al 14.39% del valor de la UMA (Unidad de Medida y Actualización) mensual y a partir de febrero debe cambiarse a 13.8%; el límite para acceder al subsidio se incrementa a $10,171.00.
Antes de comenzar, realizas lo siguiente:
1. Actualiza tu sistema a Aspel NOI 11.0, a partir del último re-instalable.
a. Verifica que cuentes con la última versión.
Te diriges a la ruta: Menú Ayuda, das clic en el ícono Aspel NOI .
a. Esta configuración la observas desde la ruta: Menú Nómina, das clic en el ícono de Parámetros de la nómina, pulsas en la pestaña Generales, sección Subsidio para el Empleo.
Consideraciones:
El campo Ingreso Límite debe ser de 10,171.00.
En el mes de enero:
El monto en el campo %UMA mensual es: 14.39%.
En Cuota mensual es: 474.94.
A partir de febrero:
El monto en el campo %UMA mensual es: 13.8%.
En Cuota mensual debe ajustarse el nuevo valor de la UMA que publique la autoridad.
Con la cercanía del fin de año, tenemos a la vuelta de la esquina el cierre del ejercicio fiscal 2024. Este proceso contable y administrativo que se lleva a cabo para cumplir con las obligaciones de impuestos y financieras.
¿Qué es el cierre fiscal?
El cierre fiscal de una empresa es un conjunto de actividades como el registro de operaciones, la conciliación de cuentas y el cálculo de impuestos. Estas acciones son esenciales para preparar los documentos que requiere el Servicio de Administración Tributaria (SAT), como el estado de resultados fiscal, y determinar los impuestos a pagar.
El cierre del año fiscal 2024 normalmente coincide con el ejercicio fiscal, del 1 de enero al 31 de diciembre. Sin embargo, se debe considerar fechas clave como la presentación de la declaración anual.
Las personas morales tienen hasta el 31 de marzo del siguiente año para hacer su cierre contable y presentar la declaración.
Las personas físicas tienen hasta el 30 de abril para presentarla.
Muchas empresas suelen hacer su cierre fiscal y contable en diciembre, ya que es el último mes del ejercicio fiscal. También pueden optar por hacerlo unos meses antes a la presentación de su declaración, por ejemplo, si la van presentar en la última fecha del plazo (31 de marzo), pueden considerar hacer su cierre el mismo mes de marzo, teniendo en cuenta que los cálculos y las fechas que deben contemplar va del 1 de enero al 31 de diciembre del ejercicio pasado.
Es decir, si una empresa presenta su declaración anual el 31 de marzo de 2025, contempla exclusivamente el ejercicio fiscal 2024.
¿Cómo afectan las reformas fiscales al cierre en 2023?
En 2024, no hubo un cambio significativo que pueda afectar tu proceso de cierre fiscal, pero debes tener en cuenta que las actualizaciones de complementos, formatos y tarifas repercuten directamente.
Facturas
La implementación de la factura electrónica en su versión 4.0 no es novedad. Sin embargo, como hemos mencionado en otros artículos, los CFDI 4.0 han traído múltiples cambios y adiciones.
Por ejemplo, las facturas que se emitan para recepción de pagos, deben estar acompañadas de su complemento correspondiente, en donde se especifique si el pago es para pago de impuestos e importes totales.
Estos complementos también deben ser considerados dentro del cierre fiscal de las empresas, para contar con toda la información contable especifica.
Cuota patronal
El 1 de enero entró en vigor una reforma a la Ley del Seguro Social y a la Ley del Sistema de Ahorro para el Retiro (SAR) que incrementa ambas cuotas.
Es decir, los porcentajes para aportaciones patronales se modificaron y serán basadas en función del salario base de cotización (SBC) del colaborador.
Estos cambios y los montos que se deben pagar, hay que considerarlos dentro de la contabilidad de la empresa, para asegurar que estás cumpliendo con las obligaciones fiscales y que tus libros cuadren a la perfección.
Situación fiscal
Todas las empresas y organizaciones que forman parte de una empresa con obligatoriedad a dictaminarse, deben presentar su situación fiscal.
La Información sobre Situación Fiscal, o ISSIF, se presenta en conjunto con la declaración anual, teniendo hasta el 31 de marzo. Además, debe contener la misma información que el dictamen fiscal.
Los contribuyentes (persona física) con actividad empresarial menor a 13 millones de pesos, o actividad profesional menor a 3 millones de pesos, están exentos de presentar la situación fiscal.
¿Cómo realizar un cierre fiscal exitoso?
El cierre fiscal 2024 es una de las obligaciones que todas las empresas deben cumplir y es importante asegurarse de hacerlo correctamente para evitar problemas con el SAT.
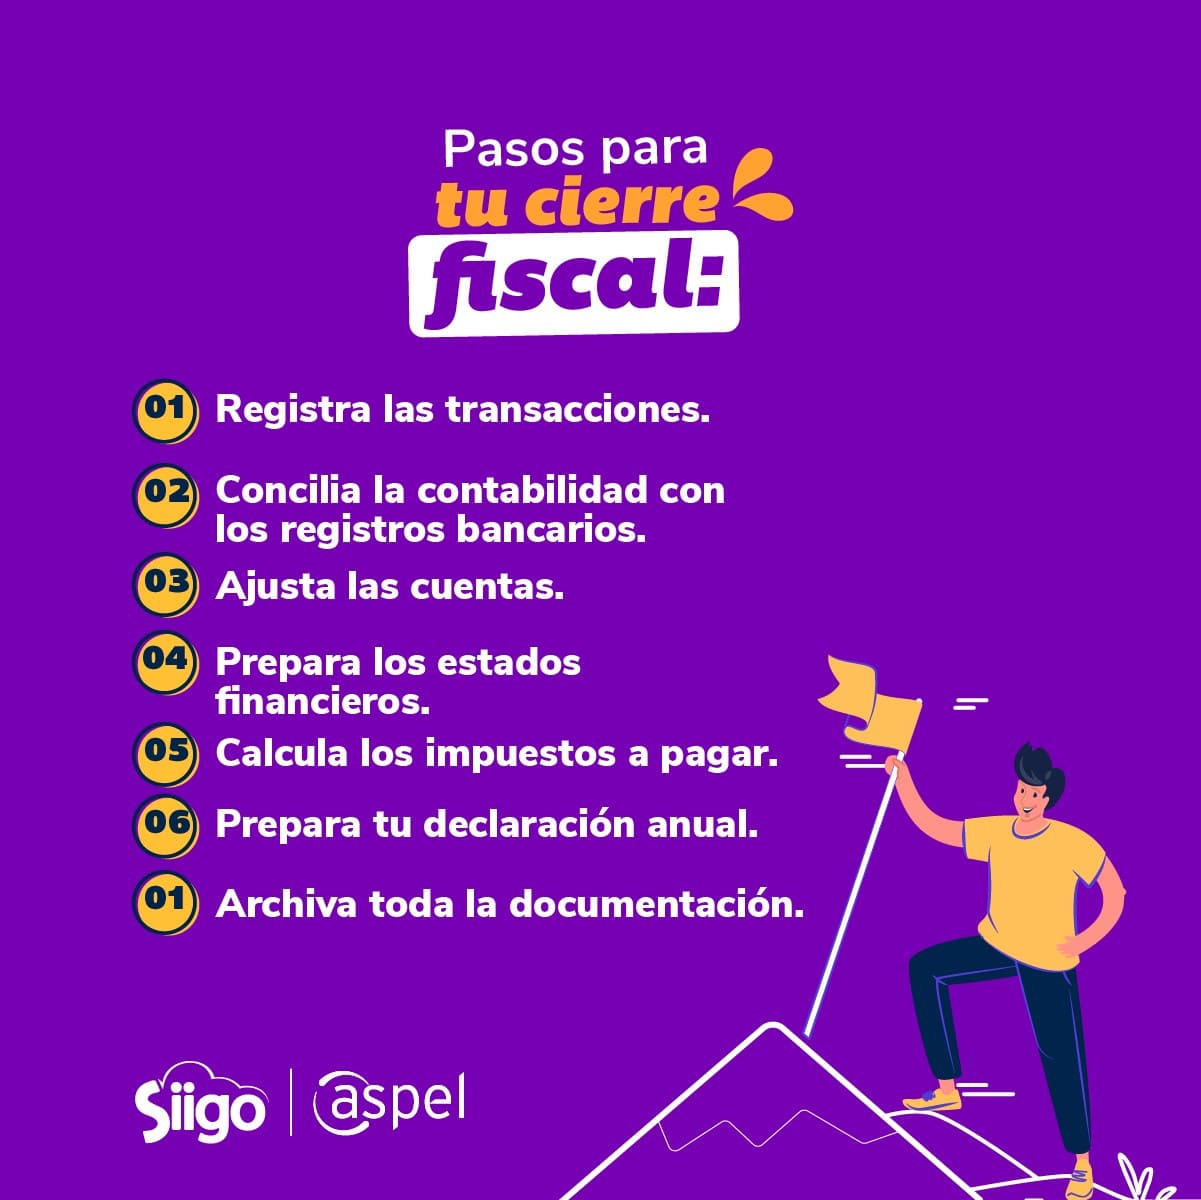
Para realizar un cierre fiscal exitoso debes seguir una serie de pasos básicos.
1. Registro de operaciones
Asegúrate que todas las transacciones que se llevaron a cabo durante el ejercicio fiscal están debidamente registradas en los libros contables.
Recopila toda la información de los estados de cuenta, facturas, nóminas, etc.
2. Conciliación de cuentas
Verifica que los saldos de las cuentas contables coincidan con los registros bancarios. No olvides considerar las cuentas por cobrar y por pagar.
3. Ajustes
Realiza los ajustes necesarios para contar con los montos fiscales precisos de ingresos, gastos, activos y pasivos, tomando en cuenta la depreciación de activos, inflación y el cálculo de impuestos diferidos.
4. Resultado financiero
Prepara los estados financieros, como balance general y el estado de resultados fiscal para conocer la situación económica y financiera de la empresa. Permite conocer la utilidad o pérdida de las empresas, de acuerdo a la diferencia entre gastos totales e ingresos.
5. Cálculo de impuestos
Lleva a cabo el cálculo de los impuestos a pagar, según el resultado financiero. En este punto debes aplicar las tasas impositivas, considerando las deducciones y los beneficios fiscales correspondientes.
Al final, conocerás el monto del ISR anual y podrás estimar el coeficiente para los pagos provisionales.
6. Declaraciones fiscales
Una vez listo el cálculo de impuestos, es momento de preparar las declaraciones anuales de ISR.
Asegúrate de que tus declaraciones cuenten con la información acertada y precisa para presentar al SAT. Recordemos que las empresas tienen hasta el 31 de marzo para su presentación.
7. Archiva
Una vez terminado el proceso del cierre fiscal y ya hayas realizado la presentación de tu declaración anual, es importante que archives y guardes toda la documentación, en caso de una consulta fiscal o auditoría por parte de las autoridades.
Toma en cuenta que, por ley, debes guardar los documentos durante seis años, a partir de la fecha que se generó o que se presentaron.
Preguntas frecuentes
Diferencia entre cierre contable y cierre fiscal
Dentro de las actividades contables de fin de año, no podemos hablar del cierre contable sin el cierre fiscal y viceversa. Sin embargo, vale la pena hacer la distinción, puesto que ambos procesos tienen objetivos diferentes.
Por un lado, el cierre contable busca reflejar la situación financiera de una empresa de forma precisa. Conlleva realizar ajustes, como la depreciación de activos y otros para cumplir los principios contables. Mientras que el cierre fiscal prepara la información necesaria para las declaraciones anuales de impuestos.
La información contable precisa es fundamental para el cálculo de impuestos, sin embargo, son procesos independientes que pueden sobreponerse y llevarse a cabo simultáneamente.
Cierre Contable
Cierre Fiscal
Objetivo
Generar información financiera para decisiones internas
Determinar la base gravable para el cálculo de impuestos
Enfoque
Evaluar los resultados operativos, financieros y patrimoniales
Cumplimiento de obligaciones fiscales
Contenido
Estados financieros como balance general, estado de resultados y flujo de efectivo
Conciliación contable-fiscal, determinación de impuestos, entre otros
¿Cómo se calcula el ISR?
De acuerdo con el artículo 9 de la Ley del ISR, las personas morales deben aplicar la tasa del 30% al resultado fiscal.
¿Qué documentos necesito para el cierre fiscal?
Algunos de los documentos clave son:
Estados financieros (balance general, estado de resultados, etc).
Comprobantes fiscales (CFDI).
Registros contables.
Documentación de respaldo de las operaciones financieras.
¿Puedo corregir errores fiscales?
Sí, si cometiste un error en tu cierre fiscal y necesitas hacer una corrección, se pueden presentar declaraciones complementarias o seguir los protocolos específicos que establece el SAT.
En ese caso, te sugerimos buscar asesoramiento de un contador para conocer mejor los pasos a seguir.
Estrategias para optimizar cierre fiscal
A pesar de saber a la perfección el proceso para hacer el cierre fiscal, siempre queda un margen de error que debemos cerrar. La contabilidad y la precisión son dos conceptos que siempre van de la mano.
Para evitar errores y cumplir adecuadamente con todas las obligaciones fiscales, te compartimos 3 estrategias para optimizar el cierre de tu empresa.
Registro detallado y actualizado
Durante el cierre del ejercicio fiscal es fundamental tener la contabilidad de la empresa totalmente actualizada y en orden. Llevar un registro detallado de todas las transacciones financieras a lo largo del año fiscal facilitará el proceso de los cierres, tanto el contable como el fiscal.
Teniendo este registro actualizado, no será una revisión abrumadora de reconciliación entre cuentas y cantidades de datos desactualizados a corregir. Además, darle un mantenimiento constante a los registros, mejorará la precisión de tus informes fiscales, evitando errores.
Planificación estratégica
Planifica con anticipación y lleva a cabo análisis estratégicos que te permitan identificar oportunidades. Por ejemplo, la evaluación de las deducciones fiscales, incentivos o la misma estructuración de las transacciones comerciales.
No esperes hasta el último momento para planificar fiscalmente a tu empresa, esto te ayudará a minimizar la carga fiscal y evitar sorpresas.
Automatización y tecnología
Aprovecha herramientas tecnológicas de contabilidad y administración para automatizar todos los procesos que sean posibles. Los softwares te facilitarán la generación de informes, disminuyen los errores en los cálculos de impuestos o deducciones, y facilitan la preparación de las declaraciones.
Innova tu cierre anual contable y fiscal con Siigo Aspel Y #CADE, contamos con el software de contabilidad integral perfecto para facilitar tus procesos y mantener en orden tu administración.
Aspel COI se volverá en tu aliado favorito para llevar a cabo los cierres de tus ejercicios. Cumple con todas las normas vigentes que el SAT pide, genera tu cierre contable y fiscal en minutos, y evita errores de cálculo.
La elaboración del presupuesto anual de una empresa es mucho más que un ejercicio contable, es un proceso estratégico fundamental que permite anticipar y gestionar los recursos financieros de manera eficiente. Les permite tener una ruta clara y medible para alcanzar objetivos.
Frente a la incertidumbre económica y la competencia, tener un presupuesto bien estructurado es crucial para la toma de decisiones informadas y la adaptabilidad empresarial.
En la planificación presupuestaria debes considerar factores tradicionales, como ingresos y gastos, pero también incorporar elementos emergentes como la inversión en tecnologías digitales. Además, es importante prepararse a desafíos como la volatilidad en los tipos de cambio, presiones inflacionarias y cambios en las regulaciones comerciales y fiscales que puedan surgir.
¿Qué es el presupuesto anual o presupuesto maestro? Definición y fechas claves
El presupuesto maestro es el resultado de un proceso de planificación financiera que consolida y coordina las actividades planeadas de una empresa para un periodo específico, generalmente un año fiscal.
Es un documento que va más allá de una proyección de ingresos y gastos, es una herramienta integral que articula los objetivos financieros con las metas operativas y estratégicas del negocio.
En su esencia, actúa como un mapa financiero que guía a una organización hacia sus objetivos, integrando componentes como:
Proyecciones de ventas.
Planes de producción.
Necesidades de inversión.
Estrategias de marketing.
Es un instrumento de gestión financiera que permite anticipar desafíos futuros y establece parámetros claros para la medición del desempeño organizacional.
La elaboración de un presupuesto maestro sigue un calendario específico que asegura su correcta implementación y seguimiento, las fechas clave típicamente son:
Septiembre: fase preparatoria, donde los departamentos recopilan información histórica y desarrollan proyecciones iniciales.
Octubre: se realizan las primeras consolidaciones y se identifican las necesidades de recursos para el año siguiente.
Noviembre: es un mes crucial para la revisión y el ajuste de proyecciones, considerando las retroalimentaciones de las áreas involucradas y las condiciones del mercado previstas.
Diciembre: comúnmente es cuando ocurre la aprobación final del presupuesto, permitiendo que el nuevo año fiscal empiece con objetivos claros y recursos asignados.
Durante el año de ejecución, se realizan revisiones trimestrales que permiten evaluar el desempeño contra lo presupuestado y hacer ajustes necesarios en respuesta a cambios en el entorno empresarial.
Diferencias entre presupuesto maestro y presupuestos específicos
El presupuesto anual funciona como un documento unificador que proporciona una visión holística de las operaciones financieras de la empresa, mientras que los presupuestos específicos se centran en áreas o proyectos particulares, permitiendo un nivel de detalle más preciso en aspectos puntuales.
Presupuesto anual o maestro
Característica
Presupuestos específicos
Global
Alcance
Limitado a áreas, departamentos o proyectos
Anual, con proyecciones a mediano y largo plazo
Temporalidad
Variable según las necesidades del proyecto. Principalmente corto y mediano plazo
Coordinar y unificar la estrategia de la empresa
Propósito
Orientar recursos para alcanzar metas de cada área
Macro. Proporciona una visión general
Nivel de detalle
Micro. Incluye detalles específicos de operación o proyecto
Alta dirección, dirección financiera y juntas directivas
Responsabilidad de:
Gerentes de área, líderes de proyecto o responsables departamentales
Afecta a toda la empresa y sus stakeholders
Impacto organizacional
Impacto limitado a áreas o proyectos
Periódico y estructurado, generalmente trimestral
Ciclo de revisión
Flexible, según las necesidades de área o proyecto
Objetivos principales del presupuesto anual
El presupuesto anual es un instrumento que impacta directamente en la gestión financiera de una empresa y en su desarrollo. Gracias al control financiero que permite, las organizaciones tienen la posibilidad de administrar sus recursos económicos eficientemente para alcanzar objetivos de sostenibilidad y crecimiento.
Sus objetivos clave son:
Control financiero: permite a la empresa gestionar óptimamente sus recursos financieros, anticipando y minimizando posibles fugas de capital y asegurando la sostenibilidad.
Planificación estratégica: ayuda a los directivos a trazar un plan claro que contemple los recursos necesarios para cumplir los objetivos de crecimiento y expansión de la empresa.
Evaluación de desempeño: sirve como un estándar de comparación entre el desempeño esperado y el real, permitiendo identificar oportunidades de mejora.
Toma de decisiones: proporciona una base informada para decisiones clave, como nuevas inversiones o ajustes en las operaciones.
¿Cuál es su impacto en la gestión financiera?
El impacto de un presupuesto anual empresarial en la gestión financiera se manifiesta en múltiples dimensiones:
Optimización de recursos
El presupuesto permite identificar y eliminar ineficiencias en la asignación de recursos, mejorando la rentabilidad general de la empresa. A través de un análisis detallado de costos y beneficios asociados a actividades y proyectos, las organizaciones pueden priorizar aquellas iniciativas que generan mayor valor.
Control de riesgos
La planificación presupuestaria incluye la identificación y evaluación de riesgos financieros potenciales, permitiendo desarrollar estrategias de mitigación apropiadas. Esto incluye la creación de reservas financieras, diversificación de fuentes de ingresos y la implementación de controles internos efectivos.
Mejora continua
El proceso de presupuestación anual proporciona oportunidades regulares para evaluar el desempeño financiero y operativo de la empresa. Esta retroalimentación permite identificar áreas de mejora y ajustar las estrategias, según sea necesario, para optimizar los resultados.
Sostenibilidad financiera
Un presupuesto bien estructurado contribuye a la sostenibilidad financiera a largo plazo, asegurando un equilibrio adecuado entre inversiones en crecimiento y mantenimientode la estabilidad financiera.
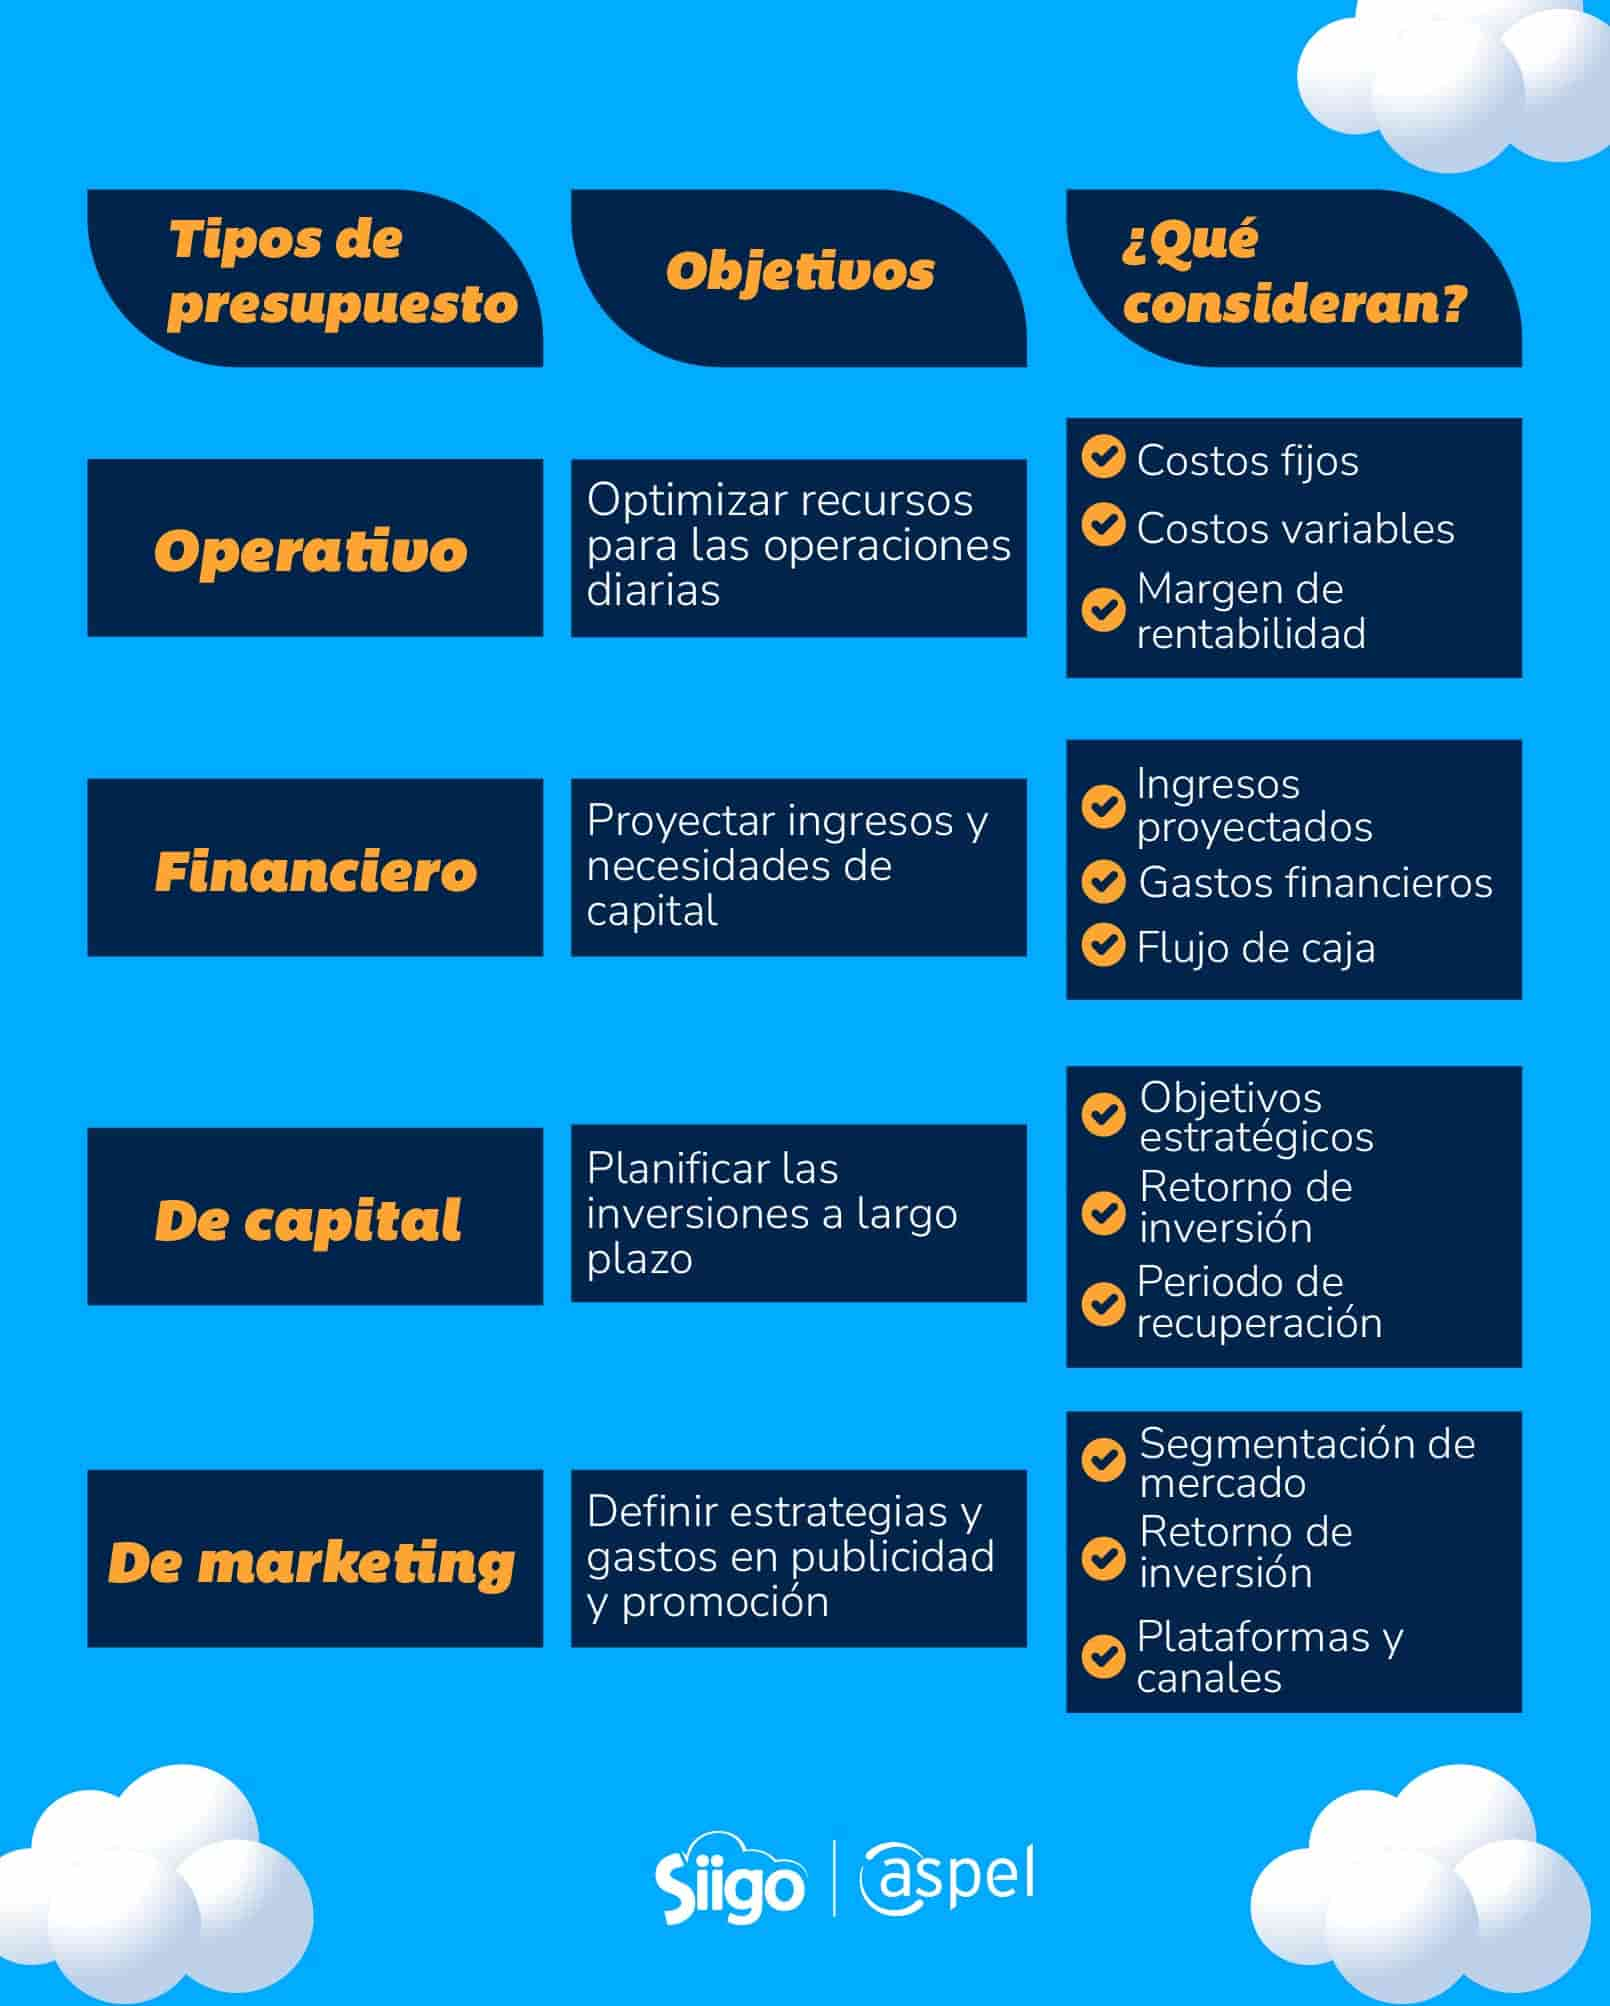
Clasificación de los presupuestos en una empresa:
Presupuesto operativo: planificación de gastos y recursos operativos
El presupuesto operativo es la base de las actividades diarias de la empresa. Detalla todos los costos relacionados con la operación, como:
Salarios.
Suministros.
Costros de producción.
Mantenimiento de maquinaria.
Su propósito es asegurar que las operaciones diarias sean sostenibles y eficientes, sin sobrepasar los recursos asignados.
Para formular este presupuesto, se debe considerar:
Costos fijos: gastos constantes, como alquileres o salarios.
Costos variables: gastos que fluctúan según el nivel de actividad, como insumos y transporte.
Margen de rentabilidad: definir un margen que asegure que las operaciones sean rentables y sostenibles.
Presupuesto financiero: proyecciones de ingresos y gestión de capital
El presupuesto financiero proyecta ingresos y egresos de la empresa, permitiendo anticipar la disponibilidad de capital y las necesidades de financiamiento. Es vital para mantener el flujo de efectivo, calcular la rentabilidad de proyectos y asegurar que las operaciones tengan respaldo financiero.
Para realizar el presupuesto financiero se toma en cuenta:
Ingresos proyectados: basados en ventas, intereses y otros ingresos.
Gastos financieros: incluye intereses sobre deuda, dividendos y otras obligaciones.
Flujo de caja: garantiza que la empresa pueda cumplir con sus pagos y mantener liquidez.
Presupuesto de capital: estrategias para inversiones a largo plazo
Se enfoca en las inversiones en activos de largo plazo, como maquinaria, instalaciones y tecnología. Estas inversiones buscan mejorar la capacidad operativa de la empresa, expandir el mercado y reducir costoso a largo plazo.
Los factores clave para crear el presupuesto de capital son:
Objetivos estratégicos: cómo las inversiones contribuirán al crecimiento.
Retorno de inversión (ROI): evaluación de la rentabilidad esperada.
Periodo de recuperación: tiempo estimado para recuperar la inversión realizada.
Presupuesto de marketing y publicidad
El presupuesto de marketing establece los recursos para actividades publicitarias, promociones y estrategias digitales que ayudan a posicionar la marca, atraer nuevos clientes y mantener la fidelidad de los existentes.
Al formularlo, se deben considerar:
Segmentación de mercado: identificar el público objetivo y adaptar las campañas.
Retorno de inversión en marketing: estimar el beneficio esperado de cada estrategia.
Plataformas y canales: seleccionar los medios que maximicen el alcance, como redes sociales y campañas pagadas.
¿Cómo hacer un presupuesto anual para una empresa?
Paso a paso para crear un presupuesto anual empresarial exitoso
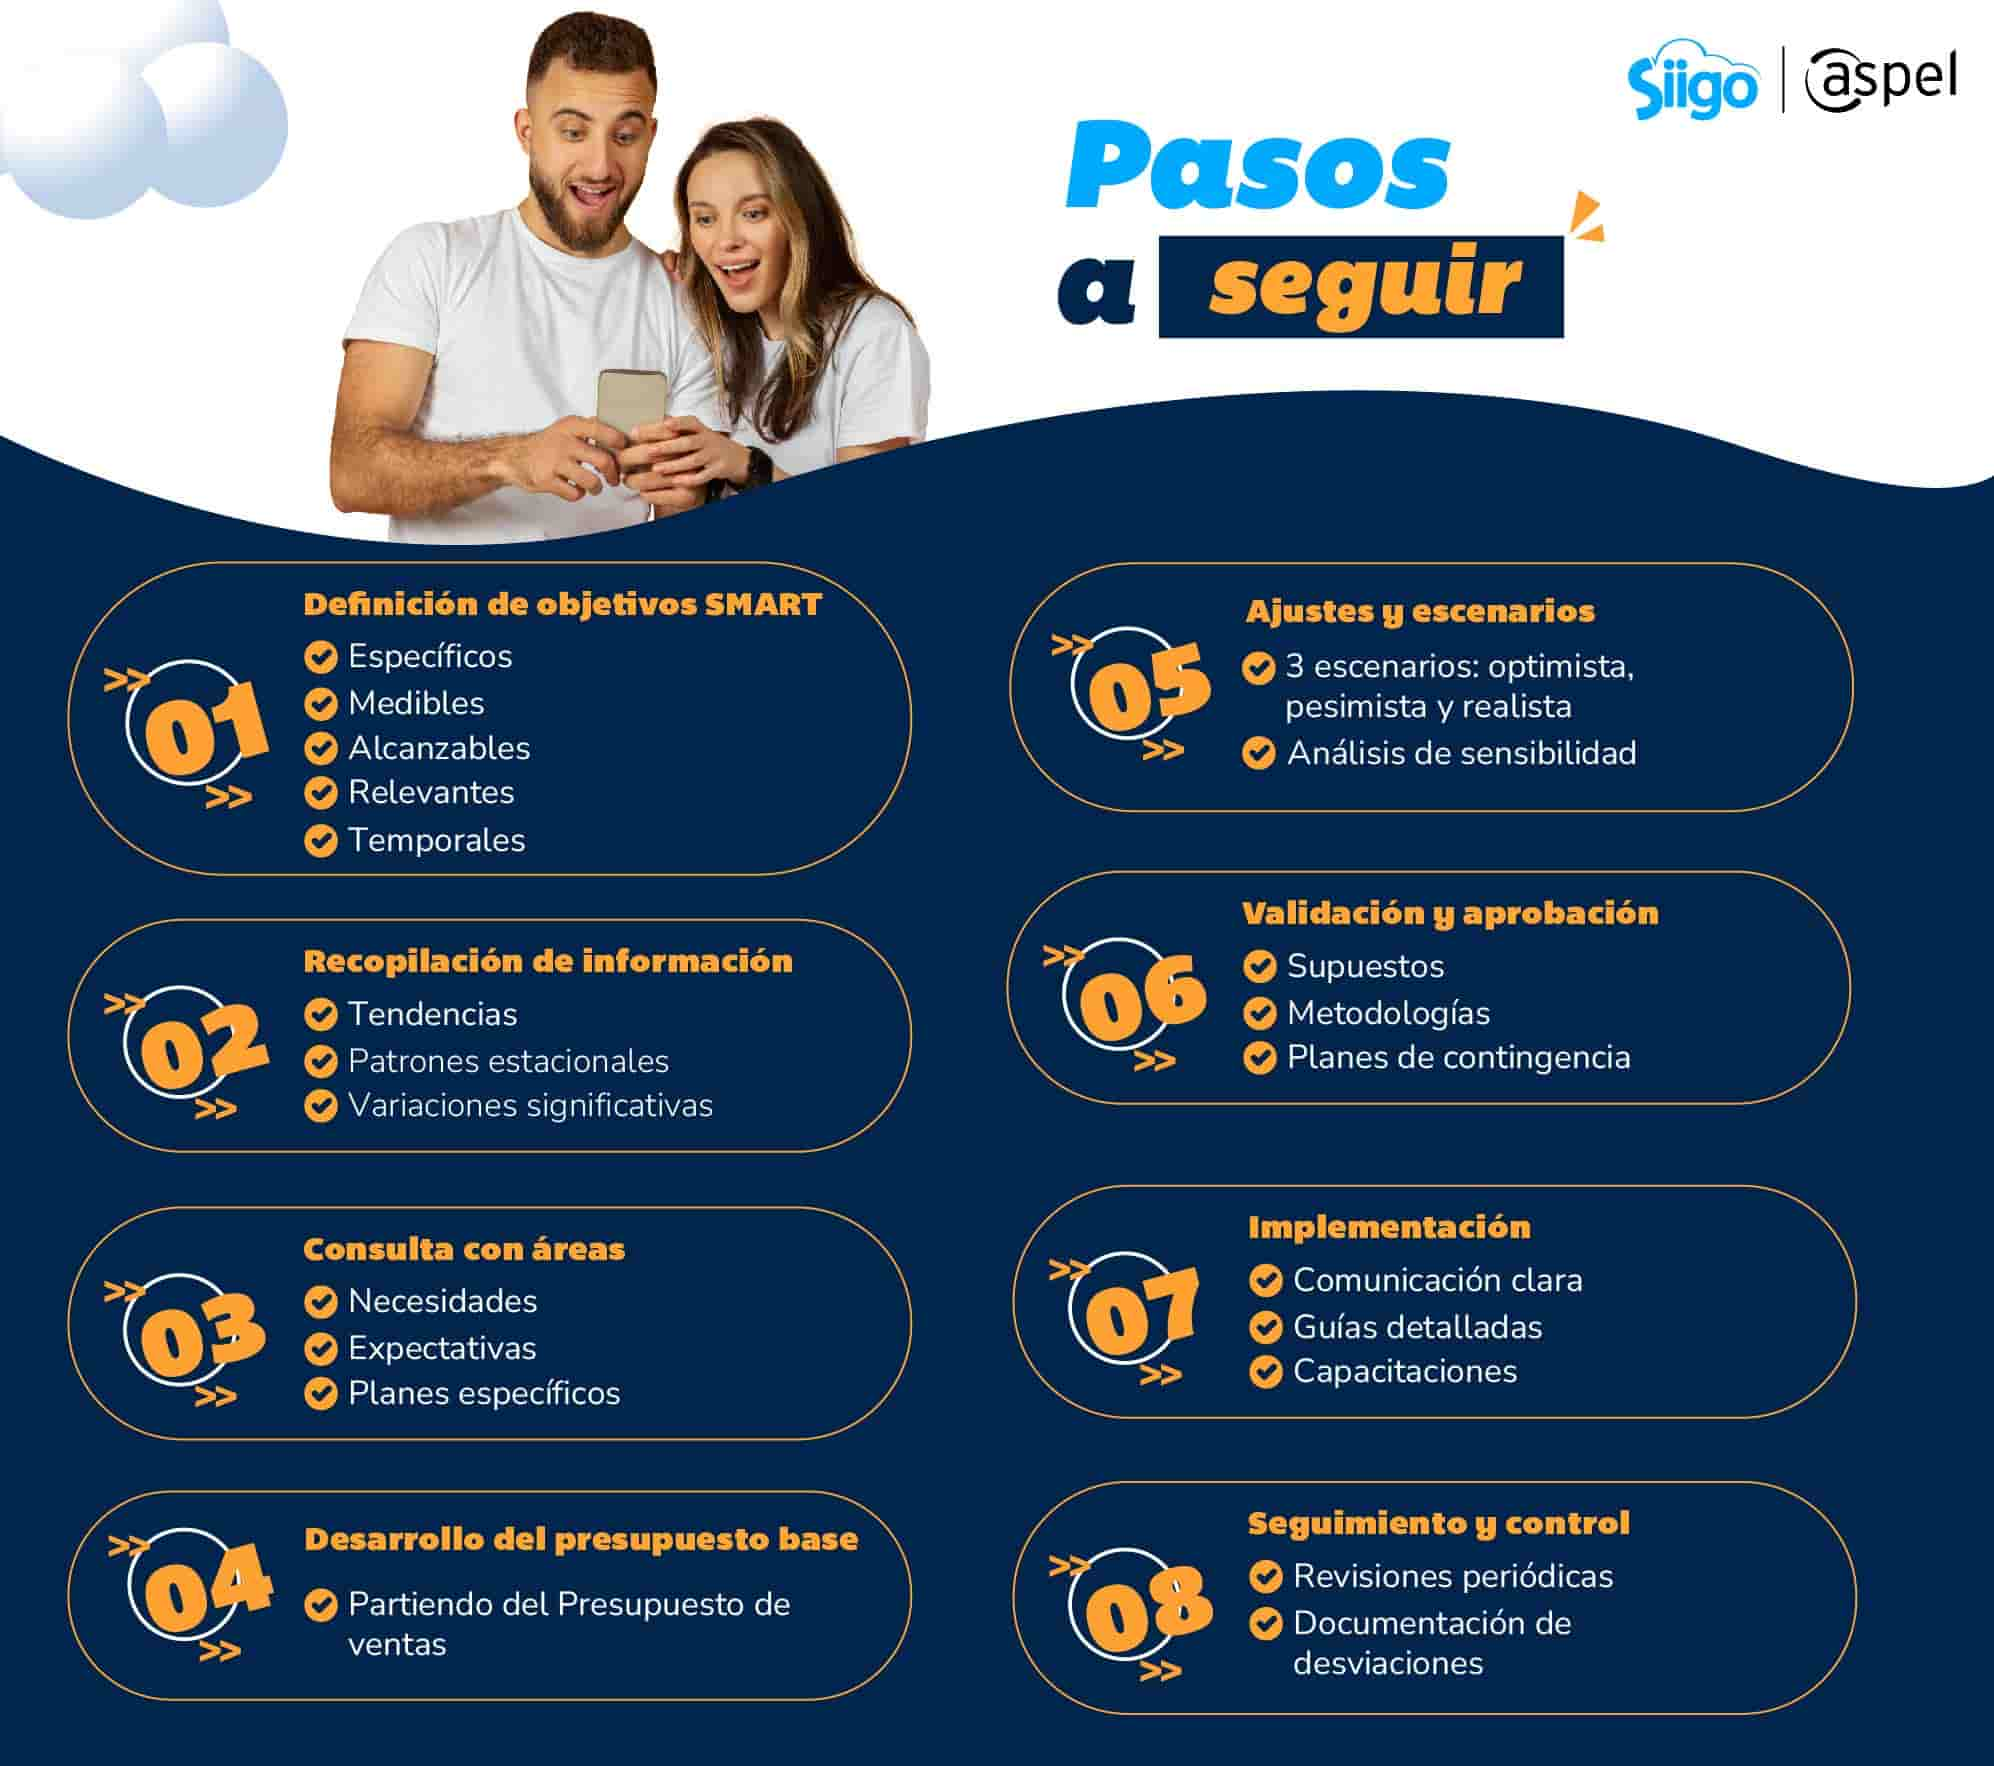
Para elaborar un presupuesto anual se requiere seguir un proceso sistemático y metódico. A continuación, profundizaremos en los pasos fundamentales:
1. Definición de objetivos estratégicos
La piedra angular de todo presupuesto efectivo reside en el establecimiento claro y preciso de los objetivos estratégicos. Este proceso requiere una profunda reflexión sobre la dirección que la empresa desea tomar en el próximo año fiscal.
Los ejecutivos deben reunirse para definir metas cuantificables y realistas que se alineen con la visión a largo plazo. Es fundamental basarlos en los objetivos SMART (Específicos, Medibles, Alcanzables, Relevantes y Temporales), para facilitar su seguimiento y evaluación posterior.
Durante esta fase es crucial identificar las prioridades estratégicas que guiarán las decisiones presupuestarias. Por ejemplo, si la empresa planea una expansión territorial, el objetivo debe reflejarse en las asignaciones presupuestarias para infraestructura, personal y marketing.
Igual de importante es la definición de KPI’s específicos para cada objetivo, estableciendo métricas claras que permitirán medir el éxito de las iniciativas planteadas.
2. Recopilación de información histórica
Teniendo definidos los objetivos, es momento de solidificar la base, fundamentándola en datos históricos precisos y relevantes. Implica un análisis exhaustivo de los registros financieros de años anteriores, prestando especial atención a las tendencias, patrones estacionales y variaciones significativas.
Los equipos financieros deben examinar los presupuestos anteriores, comparando las proyecciones con los resultados reales para identificar áreas de mejora en la precisión de las estimaciones.
Es particularmente importante analizar las desviaciones presupuestarias previas, entendiendo sus causas raíz. ¿Se debieron a factores externos imprevistos o estimaciones imprecisas? ¿Qué aprendizajes se pueden extraer para mejorar la precisión del nuevo presupuesto anual? El análisis retrospectivo genera insights valiosos para realizar proyecciones más precisas y establecer contingencias más realistas.
3. Consulta con departamentos
El presupuesto anual debe ser un proceso inclusivo que involucre activamente a todos los departamentos de la empresa. Por lo que, en esta fase, se requieren reuniones estructuradas con los líderes de cada área para comprender sus necesidades, expectativas y planes específicos para el próximo año.
Cada departamento debe presentar sus requerimientos, respaldados por datos y justificaciones sólidas.
Durante las consultas, es fundamental promover un diálogo abierto, donde las áreas puedan expresar sus necesidades presupuestarias básicas, así como sus proyectos especiales y ambiciones de crecimiento.
Los responsables financieros deben actuar como facilitadores, ayudando a los departamentos a cuantificar sus necesidades y alinearlas con los objetivos estratégicos generales de la empresa.
4. Desarrollo de presupuesto base
Implica la integración meticulosa de todas las proyecciones de ingresos y gastos en un documento cohesivo.
El presupuesto de ventas suele ser el punto de partida, ya que determina, en gran medida, los recursos disponibles para otras áreas. Debe basarse en proyecciones realistas que consideren factores como:
Crecimiento del mercado.
Capacidad instalada.
Estrategias comerciales planificadas.
A partir del presupuesto de ventas, se desarrollan los presupuestos de costos operativos y gastos administrativos. Es crucial mantener un equilibrio entre las necesidades de inversión para el crecimiento y la sostenibilidad financiera de la empresa.
Cada línea presupuestaria debe estar respaldada por análisis detallados y supuestos claramente documentados.
5. Ajustes y escenarios
La planificación financiera moderna exige un enfoque dinámico que contemple múltiples escenarios posibles. Por lo tanto, este paso implica la creación de al menos tres escenarios:
Optimista.
Pesimista.
Realista.
Cada uno debe considerar diferentes variables macroeconómicas, condiciones de mercado y factores internos que podrían afectar el desempeño de la empresa.
En esta fase, el análisis de sensibilidad es crucial para entender cómo diferentes variables afectan los resultados financieros proyectados. Por ejemplo, ¿cómo impactaría una variación del 10% en las ventas al flujo de efectivo? ¿Qué ajustes serían necesarios si los costos de materias primas aumentan significativamente?
Este ejercicio ayuda a preparar planes de contingencia y establecer márgenes de seguridad apropiados.
6. Validación y aprobación
Requiere una revisión rigurosa por parte de múltiples stakeholders. El presupuesto debe presentarse al comité financiero para una revisión técnica detallada, seguido por una presentación a la alta dirección.
Es fundamental explicar claramente los supuestos utilizados, las metodologías de proyección y los planes de contingencia establecidos.
El proceso iterativo suele requerir múltiples rondas de ajustes basadas en la retroalimentación recibida. Cada modificación debe evaluarse para asegurar que no comprometa la integridad del presupuesto ni los objetivos estratégicos establecidos.
La aprobación final debe documentarse formalmente, estableciendo los compromisos y responsabilidades de cada área.
7. Implementación
Una vez aprobado, se requiere una estrategia de comunicación clara y efectiva para asegurar que todos los niveles de la organización comprendan sus roles y responsabilidades en la ejecución presupuestaria.
Puede ayudar desarrollar guías detalladas para cada departamento, donde se establezcan los límites presupuestarios y los procesos para solicitar modificaciones o recursos adicionales.
Adicionalmente, se puede considerar la capacitación del personal responsable de la gestión presupuestaria en el uso de herramientas de control, procesos de aprobación y protocolos de reporte.
La comunicación en todo momento debe ser bidireccional, con canales claros para resolver dudas y abordar desafíos durante la implementación.
8. Seguimiento y control
El control presupuestario es un proceso continuo que requiere atención constante. Desarrollar un sistema robusto de monitoreo permitirá identificar desviaciones tempranamente y tomar medidas correctivas oportunas.
El sistema debe incluir revisiones periódicas programadas, donde se analicen las variaciones entre los resultados reales y los presupuestados.
La documentación de las desviaciones y sus causas es crucial para el proceso de aprendizaje. Cada variación significativa debe analizarse para identificar si se debe a factores controlables o no. Es información invaluable para mejorar la precisión de futuros presupuestos y fortalecer la planificación financiera.
Análisis del entorno financiero y proyecciones de crecimiento
Al momento de realizar tu investigación histórica, debes tomar en cuenta el entorno financiero actual y futuro, analizándolo exhaustivamente. Este subproceso implica:
Análisis macroeconómico:
Evaluar indicadores económicos clave, como la inflación proyectada para 2025.
Analizar las tasas de interés y su tendencia esperada.
Considerar el tipo de cambio y su impacto en operaciones internacionales.
Prever las políticas fiscales y regulaciones que se asoman.
Análisis de sector y competencia:
Identificar tendencias específicas de la industria.
Evaluar la posición competitiva de la empresa.
Analizar la cuota de mercado actual y potencial.
Investigar sobre las nuevas tecnologías y su impacto en el sector.
Proyección de crecimiento:
Establecer objetivos de crecimiento realistas.
Identificar nuevas oportunidades de mercado.
Analizar la capacidad instalada y las necesidades de expansión.
Considerar las inversiones necesarias para alcanzar los objetivos.
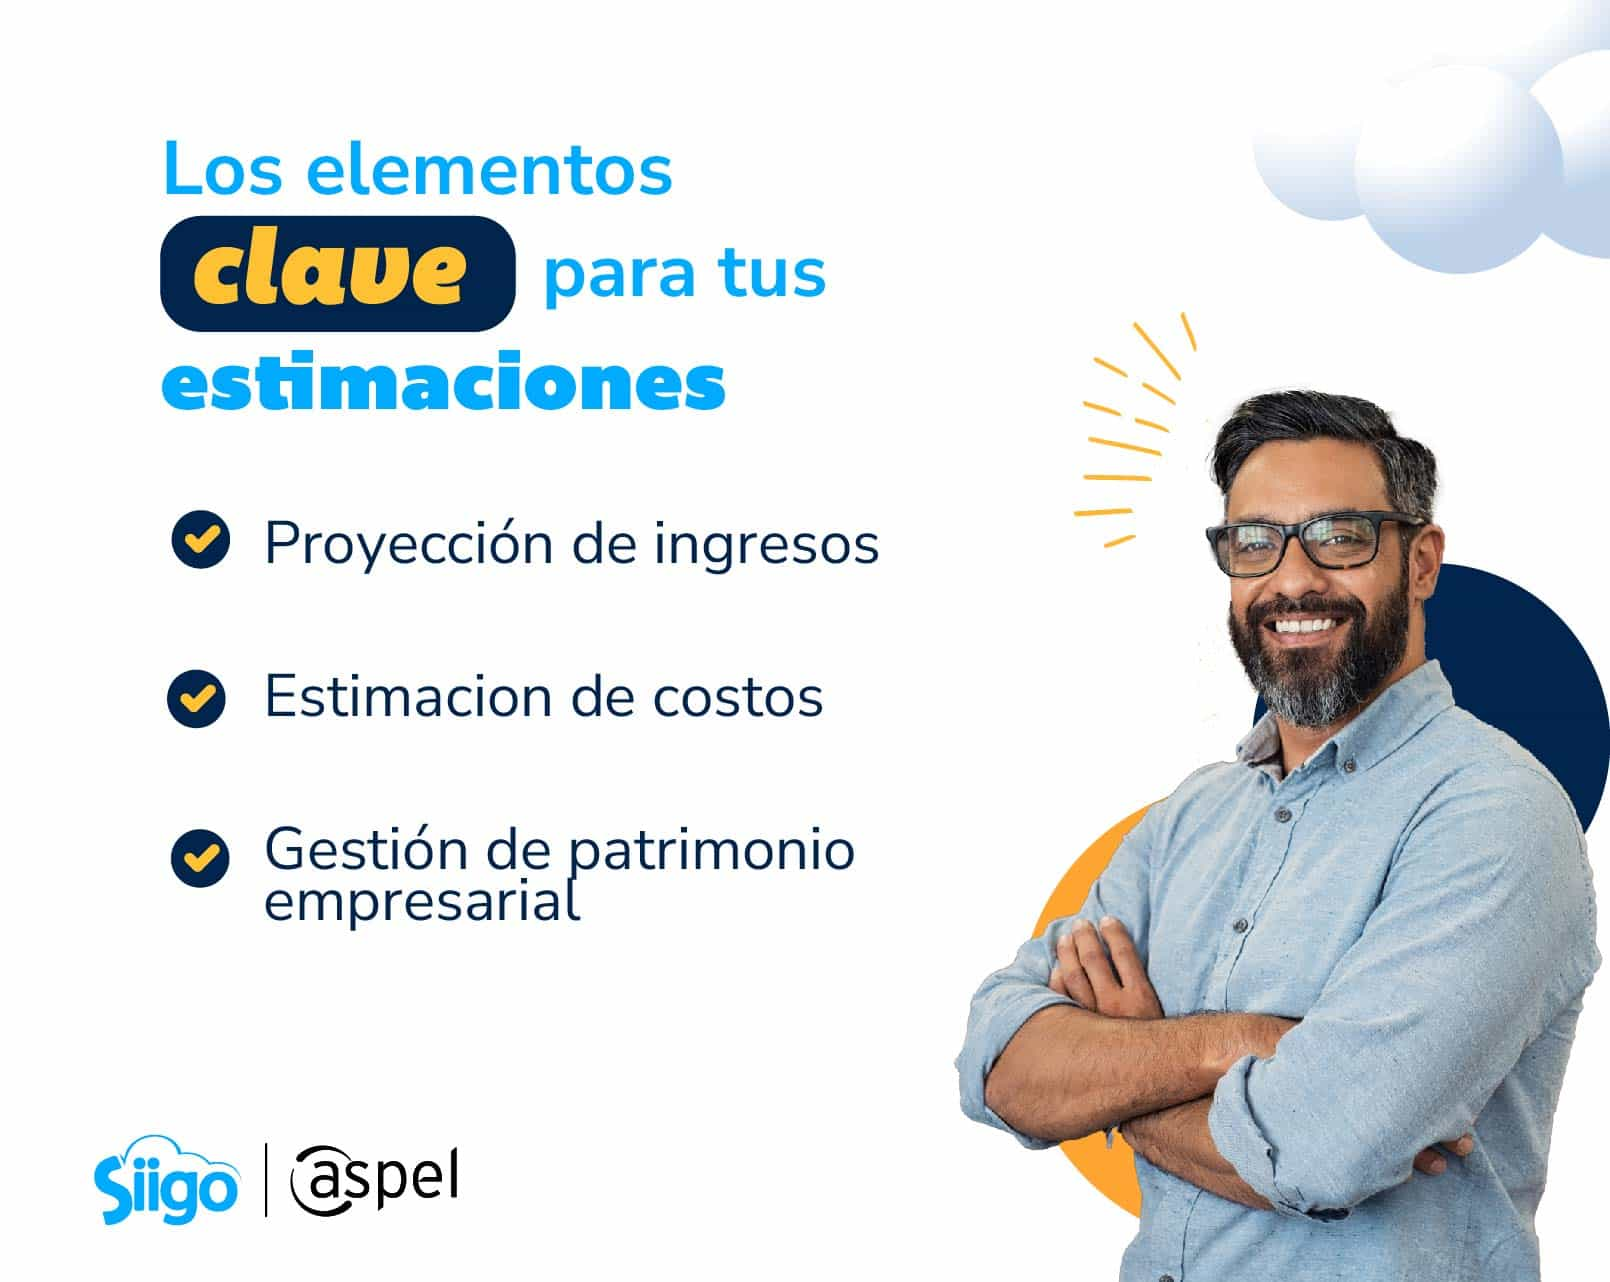
Estimación de patrimonio, costos, ingresos y egresos: ¿cómo definir los principales indicadores financieros?
La estimación precisa de los componentes financieros es fundamental para construir un presupuesto anual robusto y realista. Requiere analizar múltiples variables y entender profundamente la dinámica empresarial.
La proyección de ingresos es el punto de partida para cualquier presupuesto efectivo. La estimación debe fundamentarse en datos históricos de ventas, complementado con una evaluación realista de las tendencias del mercado y las capacidades de la empresa.
Para ello, es esencial segmentar los ingresos para una comprensión granular del comportamiento de las ventas. Se pueden dividir por:
Líneas de negocio.
Canales de venta.
Zonas geográficas.
Considerar patrones estacionales y ciclos de negocio específicos de cada industria es crucial para proyecciones más precisas.
En cuanto a los costos, la precisión en la estimación requiere una diferenciación clara entre los costos fijos y variables, como vimos anteriormente. Recordemos que los costos fijos siguenpatrones predecibles y se deben proyectar considerando incrementos planificados, renovaciones de contratos y ajustes por inflación.
Por otro lado, los costos variables se estiman en estrecha relación con los niveles de actividad proyectados. Es fundamental incorporar análisis de tendencias de precios de insumos clave y considerar posibles disrupciones en la cadena de suministro.
Ahora, la gestión del patrimonio empresarial demanda evaluar los activos existentes y las necesidades de inversión futuras. El análisis debe contemplar:
Mantenimiento.
Renovación de activos actuales.
Inversiones de crecimiento.
La competitividad.
La depreciación de activos, los planes de expansión y las necesidades de modernización tecnológica son factores críticos que impactan directamente en la planificación financiera.
Para todo esto, los indicadores financieros sirven como brújula para evaluar la salud financiera proyectada de la empresa. Los principales son:
Margen bruto por línea de producto: permite identificar la rentabilidad de diferentes segmentos del negocio y tomar decisiones estratégicas sobre los productos.
EBITDA proyectado: Earnings Before Interest Taxes Depreciation and Amortization; muestra el beneficio de la empresa antes de restar los pagos de deuda, impuestos, depreciaciones y la amortización de las inversiones realizadas. Ofrece una visión clara de la capacidad de la empresa para generar efectivo operativo.
ROI esperado: ayuda a evaluar la efectividad de las inversiones planificadas.
Punto de equilibrio: sirve como referencia fundamental para entender los niveles mínimos de actividad necesarios para la sostenibilidad del negocio.
Flujo de efectivo proyectado: representa la capacidad real de la empresa para financiar sus operaciones y crecimiento.
La proyección del flujo de efectivo debe considerar:
Ingresos operativos.
Egresos operativos.
Ciclos de cobranza y pago.
Inversiones planificadas.
Obligaciones financieras.
Herramientas y formatos para crear un presupuesto anual eficaz en México
Apoyarse de herramientas para desarrollar un presupuesto anual permite tener un control sobre la información financiera de la empresa.
Teniendo como aliado un software de contabilidad integral, como Aspel COI, que consolide la información financiera de tu negocio, podrás tener a la mano la información básica que necesitas para trabajar tu presupuesto anual. Además, su facilidad de integrarse con otros sistemas Siigo Aspel, te facilita el seguimiento integral de las operaciones para mantener el presupuesto alienado con el desempeño actual.
Otra solución es Excel, una de las herramientas más populares para elaborar presupuestos gracias a su flexibilidad. Puedes personalizar tu plantilla de acuerdo con las necesidades específicas, integrando proyecciones con fórmulas avanzadas.
Complementando Aspel COI con Excel, puedes tener cubiertas ambas partes cruciales de tu presupuestación: los análisis financieros para tus proyecciones basados en históricos contables de COI + la plantilla de Excel para aterrizar las estimaciones.
Por otro lado, basarte en formatos especializados te servirán como guía para establecer las bases de tu presupuesto. Toma en cuenta que deberás crearlos o ajustarlos de acuerdo con las necesidades de tu negocio.
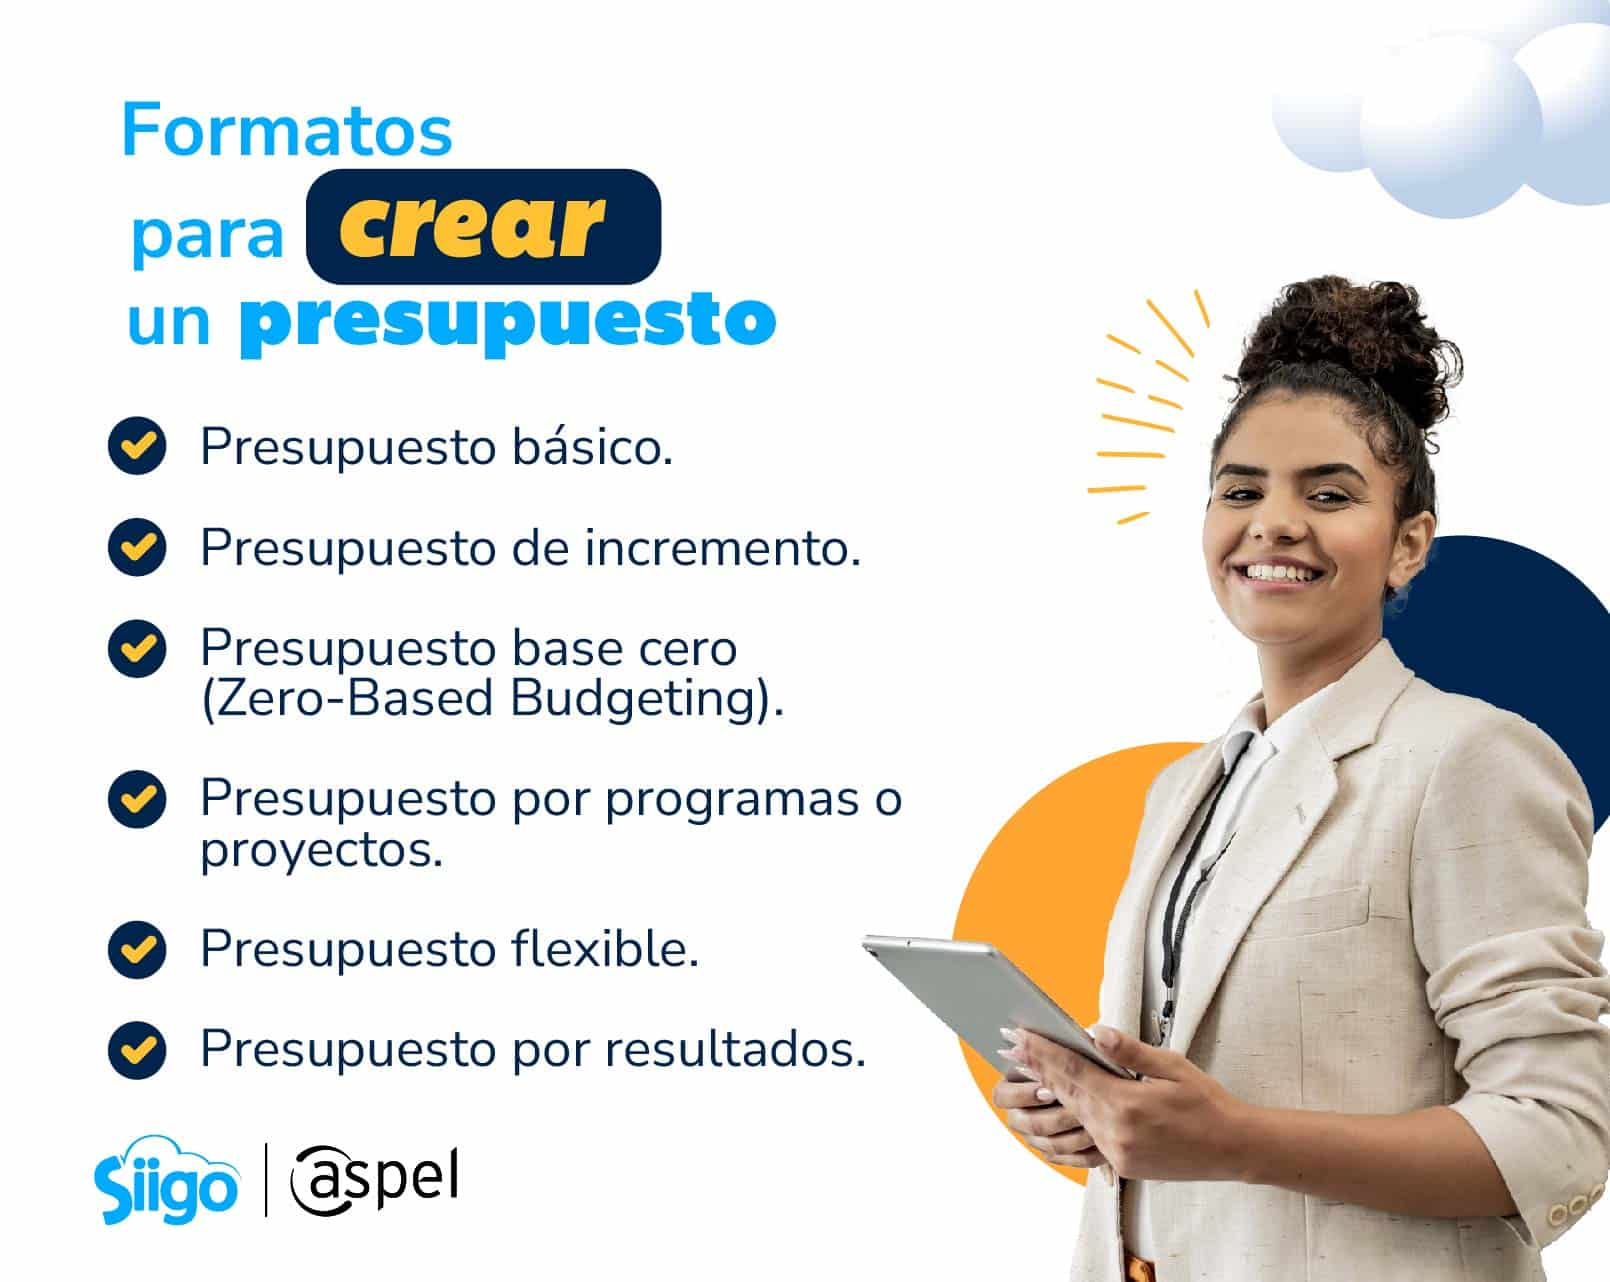
Algunos formatos especializados son:
Básico:
Consiste en una plantilla simplificada donde se establecen proyecciones de ingresos y gastos. Es adecuado para pequeñas empresas o startups que prefieren un enfoque general, sin entrar en especificaciones detalladas.
De incremento:
Se basa en el presupuesto del año anterior, ajustando los valores de acuerdo con los objetivos del año en curso y las tendencias del mercado. Permite calcular los aumentos de gastos en función del crecimiento esperado.
Base cero:
Cada área debe justificar cada gasto solicitado desde cero, sin tomar en cuenta presupuestos anteriores. Es una opción útil para quienes desean un control riguroso de las finanzas y buscan reducir gastos innecesarios.
Flexible:
Se ajusta en función de los niveles de actividad real de la empresa (ventas y producción). Es ideal para empresas en sectores con alta variabilidad, como el comercio minorista o la industria manufacturera, dado que permite adaptar según el desempeño.
Por programas:
Es un formato que clasifica los gastos e ingresos según los proyectos específicos que la organización desee implementar durante el año. Es una de las opciones más usadas por negocios con una estructura basada en proyectos o que buscan medir el rendimiento de cada iniciativa por separado.
Por resultados:
Enfatiza la medición y evaluación de los resultados, más que en los inputs. Requiere establecer métricas de desempeño y vincular directamente los recursos asignados con los resultados esperados. Por lo tanto, permite una evaluación objetiva del desempeño, mejora la trazabilidad de la inversión, facilita la optimización de recursos y optimiza las tomas de decisiones basadas en datos.
Para empresas medianas y grandes en México, el uso de Aspel COI junto con un presupuesto flexible proporciona la estructura necesaria para anticiparse a variaciones en el mercado y mantener el control financiero. Aspel COI facilita el control continuo y la integración de reportes financieros, mientras que el presupuesto flexible permite realizar ajustes conforme a la evolución del negocio durante el año.
Ambos elementos combinados pueden garantizar que el presupuesto anual se mantenga alineado con los objetivos estratégicos y financieros de la organización, proporcionando un marco sólido para la toma de decisiones y el ajuste rápido ante cambios en el entorno económico.
¿Cómo ajustar el presupuesto para emprender un negocio con bajo capital?
El emprendimiento con recursos limitados requiere una planificación meticulosa. La clave está en priorizar los gastos esenciales y mantener una estructura inclinada durante los primeros meses de operación.
Una estrategia efectiva es comenzar con un modelo de gastos mínimo viable, donde se identifiquen los costos absolutamente necesarios. Puede incluir:
Priorizar gastos operativos críticos.
Implementar un modelo de costos variables.
Usar tecnologías costeables para reducir inversiones iniciales.
Establecer alianzas estratégicas para compartir recursos.
Diferencias entre los presupuestos anuales para pymes, startups y grandes empresas
Característica
Startups
Pymes
Grandes empresas
Flexibilidad
Alta, requiere adaptabilidad constante
Moderada, con enfoque en estabilidad
Baja, alineada con políticas corporativas
Enfoque principal
Crecimiento y estabilidad
Control de gastos
Optimización y eficiencia
Porcentaje destinado al fondo de reserva
20 – 30%
10 – 15%
15 – 20%
Horizonte de planificación
Corto plazo, enfocado en crecimiento rápido
1-3 años, con revisiones frecuentes
Largo plazo, con revisiones estructuradas
Estrategias principales
Captación de inversores y expansión rápida
Consolidar posición y optimizar recursos
Diversificación y sostenibilidad
Elementos clave de un modelo de presupuesto anual empresarial
Asignación de recursos y definición de prioridades financieras
El proceso de asignación debe comenzar con una evaluación detallada de las necesidades operativas y los objetivos.
La priorización debe considerar:
Inversiones críticas para el crecimiento.
Mantenimiento de operaciones actuales.
Desarrollo de nuevas capacidades.
Reservas para contingencias.
Es fundamental establecer un sistema de ponderación que permita evaluar cada solicitud de recursos, según su impacto potencial en los resultados del negocio.
Control de gastos y medición de resultados financieros
Un sistema efectivo de control de gastos requiere una estructura multinivel que combine elementos preventivos y correctivos. En el preventivo se deben establecer políticas claras de autorización y límites de gasto por nivel jerárquico y tipo de erogación.
Las políticas deben documentarse en un manual de procedimientos que sea accesible para todos los involucrados en el proceso de gasto.
El monitoreo continuo debe apoyarse en herramientas que permitan el seguimiento de las erogaciones. Es crucial establecer umbrales de variación aceptables para diferentes categorías de gasto, considerando la naturaleza del negocio y la estacionalidad.
La medición de resultados debe integrar métricas tradicionales e indicadores avanzados de desempeño:
Comparativos mensuales y acumulados contra presupuesto.
Análisis de tendencias y estacionalidad.
Evaluación de eficiencia en el uso de recursos.
Impacto de las iniciativas de reducción de costos.
Benchmarking interno y externo.
¿Qué es un fondo de reserva?
El fondo de reserva funciona como un colchón financiero para situaciones imprevistas u oportunidades estratégicas. Sirve como respaldo para emergencias operativas, fluctuaciones estacionales y proyectos estratégicos.
Comúnmente, representa entre 3 y 6 meses de gastos operativos.
Estrategias para ajustar el presupuesto anual en entornos de alta variabilidad económica
En un entorno volátil, la gestión presupuestaria requiere un enfoque multifacético que combine flexibilidad con control. La primera línea de defensa consiste en establecer escenarios con diferentes supuestos macroeconómicos y condiciones de mercado, y se deben actualizar periódicamente.
Mantener reservas estratégicas son fundamentales para tener un colchón financiero que apacigüe el impacto de cambios bruscos en el entorno. Deben gestionarse activamente, considerando la liquidez para la operación y las oportunidades de inversión.
Por último, la diversificación de fuentes de ingreso y la flexibilización de la estructura de costos son estrategias complementarias esenciales. Busca incrementar la proporción de costos variables versus fijos, para una mayor capacidad de adaptación.
Importancia del presupuesto anual en la planeación estratégica de la empresa
El presupuesto anual representa la traducción financiera de la estrategia empresarial, funcionando como guía para la toma de decisiones y la asignación de recursos.
Bien estructurado, el presupuesto:
Alinea recursos con objetivos estratégicos.
Facilita la medición del desempeño.
Permite anticipar necesidades financieras.
Proporciona base para el control interno.
Ejemplos de modelos de presupuesto anual y formatos para empresas en México
Modelo de presupuesto para empresas de diferentes sectores: servicios, retail, manufactura y tecnología
¿Cómo optimizar el presupuesto anual para el crecimiento empresarial?: consejos para 2025
Implementa tecnologías de automatización.
Adopta modelos predictivos basados en la Inteligencia Artificial.
Integra análisis de Big Data en tu planificación.
Desarrolla presupuestos ágiles y adaptables.
Utiliza dashboards en tiempo real.
Implementa sistemas de alerta temprana.
Establece KPI’s predictivos.
Fortalece la ciberseguridad en sistemas financieros.
Adaptando el presupuesto anual a la tecnología y automatización de procesos
La transformación digital en la gestión presupuestaria es un cambio fundamental para la planificación y control de los recursos financieros. La integración de tecnologías avanzadas optimiza los procesos tradicionales y abre nuevas posibilidades para la toma de decisiones y la anticipación de escenarios financieros.
La automatización de procesos presupuestarios empieza con la implementación de sistemas que centralicen la información y eliminen la necesidad de múltiples hojas de cálculo dispersas. Herramientas que te permitan dar un seguimiento continuo a la situación financiera de tu empresa son una necesidad básica para mantener en control los gastos y mantenerte alineado al presupuesto.
Esta transformación requiere una evolución. Atrévete a dar el paso ydescarga la versión de prueba gratis de Aspel COI para que descubras lo fácil que es mantener tus finanzas en control con el aliado ideal.
El proceso de corte anual tiene la finalidad de eliminar los montos de todos los acumulados del año y eliminar la información que ya no se utiliza en el nuevo año; como los trabajadores dados de baja o los datos de las vacaciones disfrutadas.
El aguinaldo es un derecho laboral establecido en la Ley Federal del Trabajo, pero los servidores públicos se rigen por una normativa específica: la Ley Federal de los Trabajadores al Servicio del Estado (LFTSE).
Esta legislación establece condiciones particulares del aguinaldo para trabajadores públicos, garantizándoles un mínimo de 40 días de salario. Es un beneficio que aplica a todos los servidores públicos que trabajan en las Dependencias y Entidades reguladas por dicha ley.
¿Por qué el aguinaldo es un derecho anual para los trabajadores?
El personal que presta servicios en México tiene garantizado el aguinaldo como una prestación anual fundamental. El artículo 87 de la Ley Federal del Trabajo establece este derecho para todos los trabajadores y también está establecido en el artículo 42-Bis de la Ley Federal de Trabajadores al Servicio del Estado.
En ambos se reconoce el derecho como una necesidad de otorgamiento de un ingreso adicional para afrontar los gastos correspondientes al fin de año.
Este derecho laboral:
Contribuye a la estabilidad económica de las personas trabajadoras.
Representa un reconocimiento a la relación laboral y el esfuerzo anual.
Es una prestación mínima de ley.
Ayuda a mantener el poder adquisitivo de manera sostenible.
Diferencias en el aguinaldo para empleados del sector privado y trabajadores del Estado
El personal del sector público y privado tienen diferentes condiciones respecto al aguinaldo, establecidas en sus respectivas legislaciones. La cantidad y forma de otorgamiento reflejan la naturaleza particular de cada régimen.
Para el sector privado, la Ley Federal del Trabajo establece dos principios básicos:
El otorgamiento debe realizarse antes del 20 de diciembre.
La cantidad mínima corresponde a 15 días de salario.
En contraste, para quienes prestan servicios al gobierno de México, el artículo 42-Bis de la Ley Federal de los Trabajadores al Servicio del Estado especifica:
El pago se realiza en dos exhibiciones del 50% cada una.
La prestación equivale a un mínimo de 40 días de salario, sin deducciones.
Además, a diferencia del sector privado, donde se puede sacar un aguinaldo proporcional por menos de un año de servicio, el mismo artículo dice que el Ejecutivo Federal fijará las proporciones y proceso para el aguinaldo en caso de que el servidor lleve menos de un año prestando servicios.
Característica
Sector privado
Sector público
Días mínimos de aguinaldo
15 días de salario diario
40 días de salario diario
Fecha de pago
Hasta el 20 de diciembre
50% antes del 15 de diciembre y el otro 50% hasta el 15 de enero
Base legal
Ley Federal del Trabajo
Ley Federal de los Trabajadores al Servicio del Estado
¿Cómo calcular tu aguinaldo según la antigüedad?
La fórmula básica para calcular el aguinaldo, que aplica tanto al sector público como privado, es:
Donde:
Los días de aguinaldo son, mínimo, 40.
El salario diario se obtiene dividiendo el sueldo mensual entre 30 días del mes.
Ejemplos y paso a paso de cálculo: ¿cuánto aguinaldo me toca con diferentes meses de antigüedad?
Para las personas que han establecido una relación laboral con el gobierno de México por menos de un año, la prestación puede variar de conformidad con disposiciones específicas y lineamientos de Hacienda.
De manera general, para calcular la parte proporcional del aguinaldo, se debe:
Dividir los días de aguinaldo entre los 365 días del ejercicio anual.
Multiplicar el resultado por los días de obra o servicios prestados.
Multiplicarlo por el salario diario.
A continuación, veremos algunos ejemplos básicos de cómo se aplica este proceso:
Aguinaldo por 1 mes de trabajo
Considerando que la entidad del gobierno estableciera, mediante acuerdo, el proceso básico de cálculo, tomemos el caso de 1 mes de trabajo con un sueldo mensual de $31,000.00
Dividimos:
40 días de aguinaldo / 365 días del año
= 0.10
31,000 pesos mensuales / 30 días
= $1,033.33
Multiplicamos:
0.10 x días trabajados (30)
= 3
Multiplicamos:
3 x 1,033.33
= $3,099.99
Por 3 meses de trabajo
Dividimos:
40 días de aguinaldo / 365 días del año
= 0.10
31,000 pesos mensuales / 30 días
= $1,033.33
Multiplicamos:
0.10 x días trabajados (90)
= 9
Multiplicamos:
9 x 1,033.33
= $9,299.97
Por 6 meses de trabajo
Dividimos:
40 días de aguinaldo / 365 días del año
= 0.10
31,000 pesos mensuales / 30 días
= $1,033.33
Multiplicamos:
0.10 x días trabajados (180 días)
= 18
Multiplicamos:
18 x 1,033.33
= $18,599.94
Por 12 meses de trabajo
Para el ejercicio anual, el cálculo se simplifica a la fórmula básica general, solo determinando el salario diario.
Dividimos:
31,000 pesos mensuales / 30 días
= $1,033.33
Multiplicamos:
1,033.33 x 40 días de aguinaldo
= $41,333.20
La gestión de esta prestación resulta más eficiente mediante un sistema de nómina en línea, que considere todas las variables como días no laborados, tiempo extra y otros factores que influyen en la cantidad final del aguinaldo.
Aguinaldo a personas con salario variable
Para el personal que recibe una remuneración variable, las disposiciones señalan que se debe calcular el promedio de sueldo mensual (30 días) para determinar el salario diario y proceder con los cálculos mencionados anteriormente.
Existe una parte proporcional exenta equivalente a 30 UMAs diarias. Para el 2024, el valor de la UMA diaria es de $108.57, por lo que la cantidad de $3,257.10 del aguinaldo no está sujeta al impuesto, aplicándose el ISR al monto restante.
Es importante recordar que, de conformidad con el artículo 42-Bis de la LFTSE, el aguinaldo para el personal del gobierno está exento de retenciones de impuestos.
Fechas de pago del aguinaldo para empleados del Estado y sector privado
La LFTSE, establece las siguientes fechas:
Primer pago del aguinaldo: 50% antes del 15 de diciembre y el restante, a más tardar, el 15 de enero.
Por otro lado, para el sector privado, su fecha base es:
Aguinaldo completo antes del 20 de diciembre
Aguinaldo para trabajadores del Estado: aspectos clave y beneficios
El aguinaldo representa un ingreso extra significativo, especialmente para los servidores públicos, debido al equivalente de 40 días de salario adicional a su ingreso mensual.
Debido a que representa más de un mes adicional de ingresos, tiene un gran impacto positivo en la calidad de vida y bienestar de los trabajadores del gobierno de México y sus familiares, permitiéndoles cubrir gastos extra propios de la temporada navideña.
Más allá del beneficio individual, el aguinaldo también es un importante incentivo y reconocimiento al trabajo realizado por los empleados públicos a lo largo del año. Actúa como un estímulo que fortalece su compromiso y productividad, al tiempo que impulsa el consumo y la actividad económica en la época decembrina, beneficiando a la sociedad en su conjunto.
En resumen, el aguinaldo es un pilar en el sistema de compensación a los empleados, tanto para el sector público como para el privado.
Preguntas frecuentes sobre el aguinaldo de trabajadores y empleados estatales
¿Cuándo entra en vigor el aguinaldo de 30 días para el sector privado?
La propuesta de reforma para aumentar el aguinaldo a 30 días de salario en el sector privado todavía se encuentra en proceso legislativo. Actualmente, el mínimo legal sigue siendo de 15 días de salario, de conformidad con la Ley Federal del Trabajo.
Pero, si la reforma es aprobada antes del 20 de diciembre, los patrones deberán entregar el equivalente a 30 días de salario mínimo.
¿A los cuántos meses de trabajo puedo recibir aguinaldo?
El aguinaldo es un derecho que se genera desde el primer día de trabajo y se paga de forma proporcional al tiempo laborado durante el año, independientemente de la duración del periodo trabajado.
¿Cómo se relaciona la nómina con el pago del aguinaldo 2024?
El aguinaldo suele pagarse en conjunto con la nómina, como un pago extraordinario, considerando el salario base del trabajador, los días trabajados durante el año, las deducciones correspondientes y el cálculo de impuestos aplicables.
¿Cómo determinar cuánto aguinaldo recibo por año, mes o semestre?
Como vimos anteriormente, puedes determinar el monto del aguinaldo de la siguiente forma:
Identifica tu salario diario.
Multiplica por los días de aguinaldo (40 para servidores públicos y 15 para sector privado).
Multiplica por los días trabajados.
Es un proceso que puede ajustarse sin problemas a cualquier periodo de tiempo.
¿El área de Recursos Humanos es la encargada del pago del aguinaldo?
El área de Recursos Humanos, en coordinación con el departamento de nómina, es el responsable de calcular el monto correspondiente, aplicar las retenciones y gestionar el pago.
¿Cómo aprovechar tu aguinaldo para finanzas saludables en 2024 y 2025?
Prioriza pagar tus deudas pendientes con el ingreso extra.
Crea un fondo de emergencia y destina un porcentaje del aguinaldo al mismo.
Invierte una parte de tu aguinaldo en desarrollo profesional (cursos, webinars, entre otros).

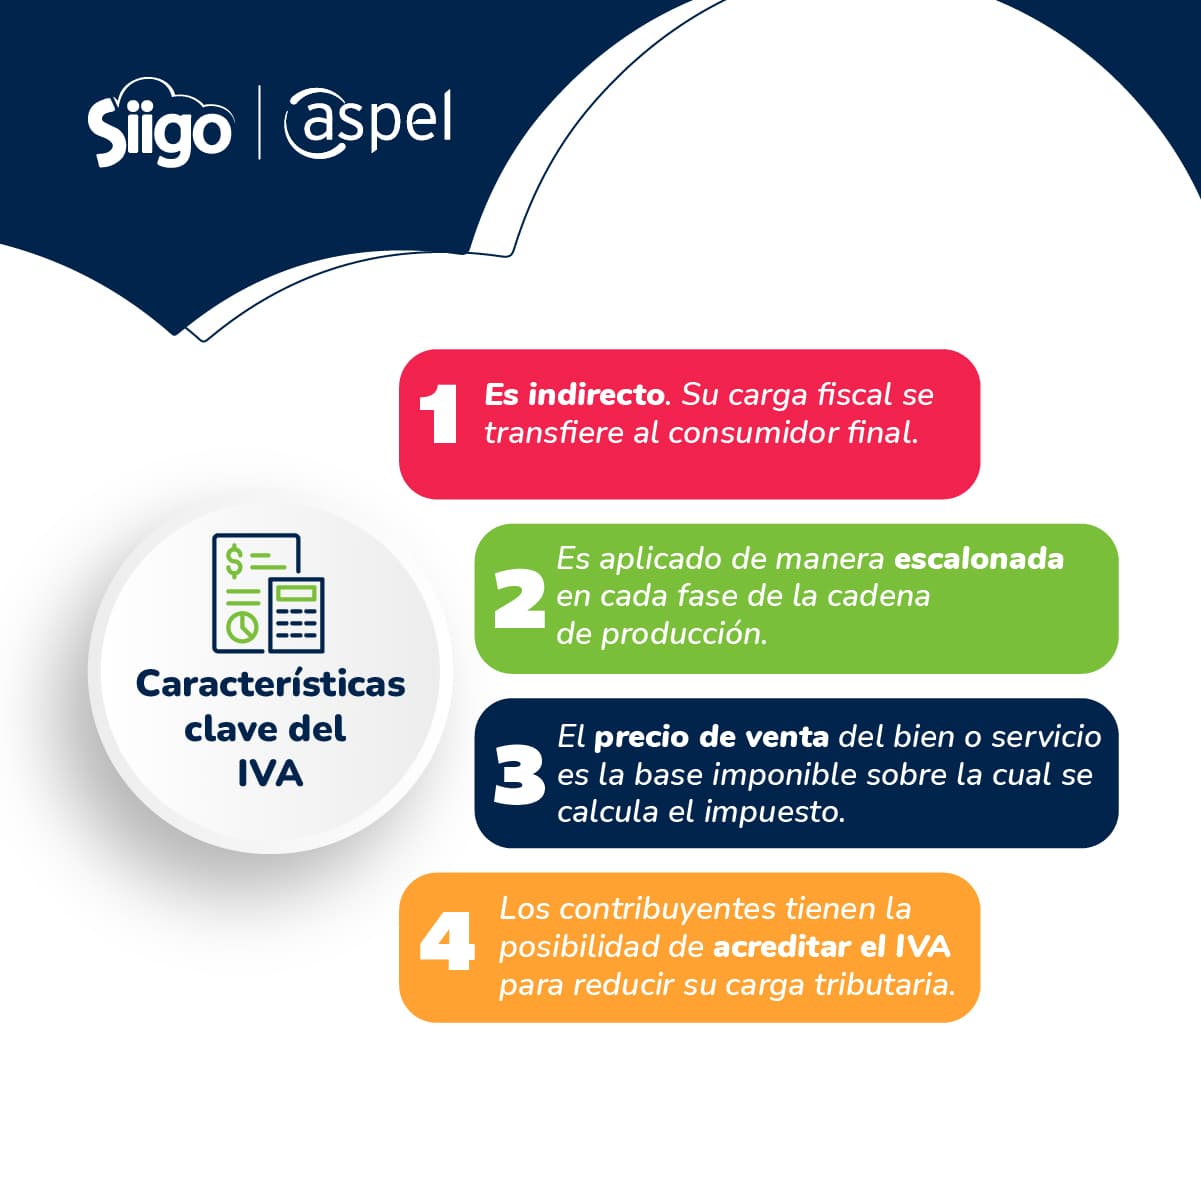


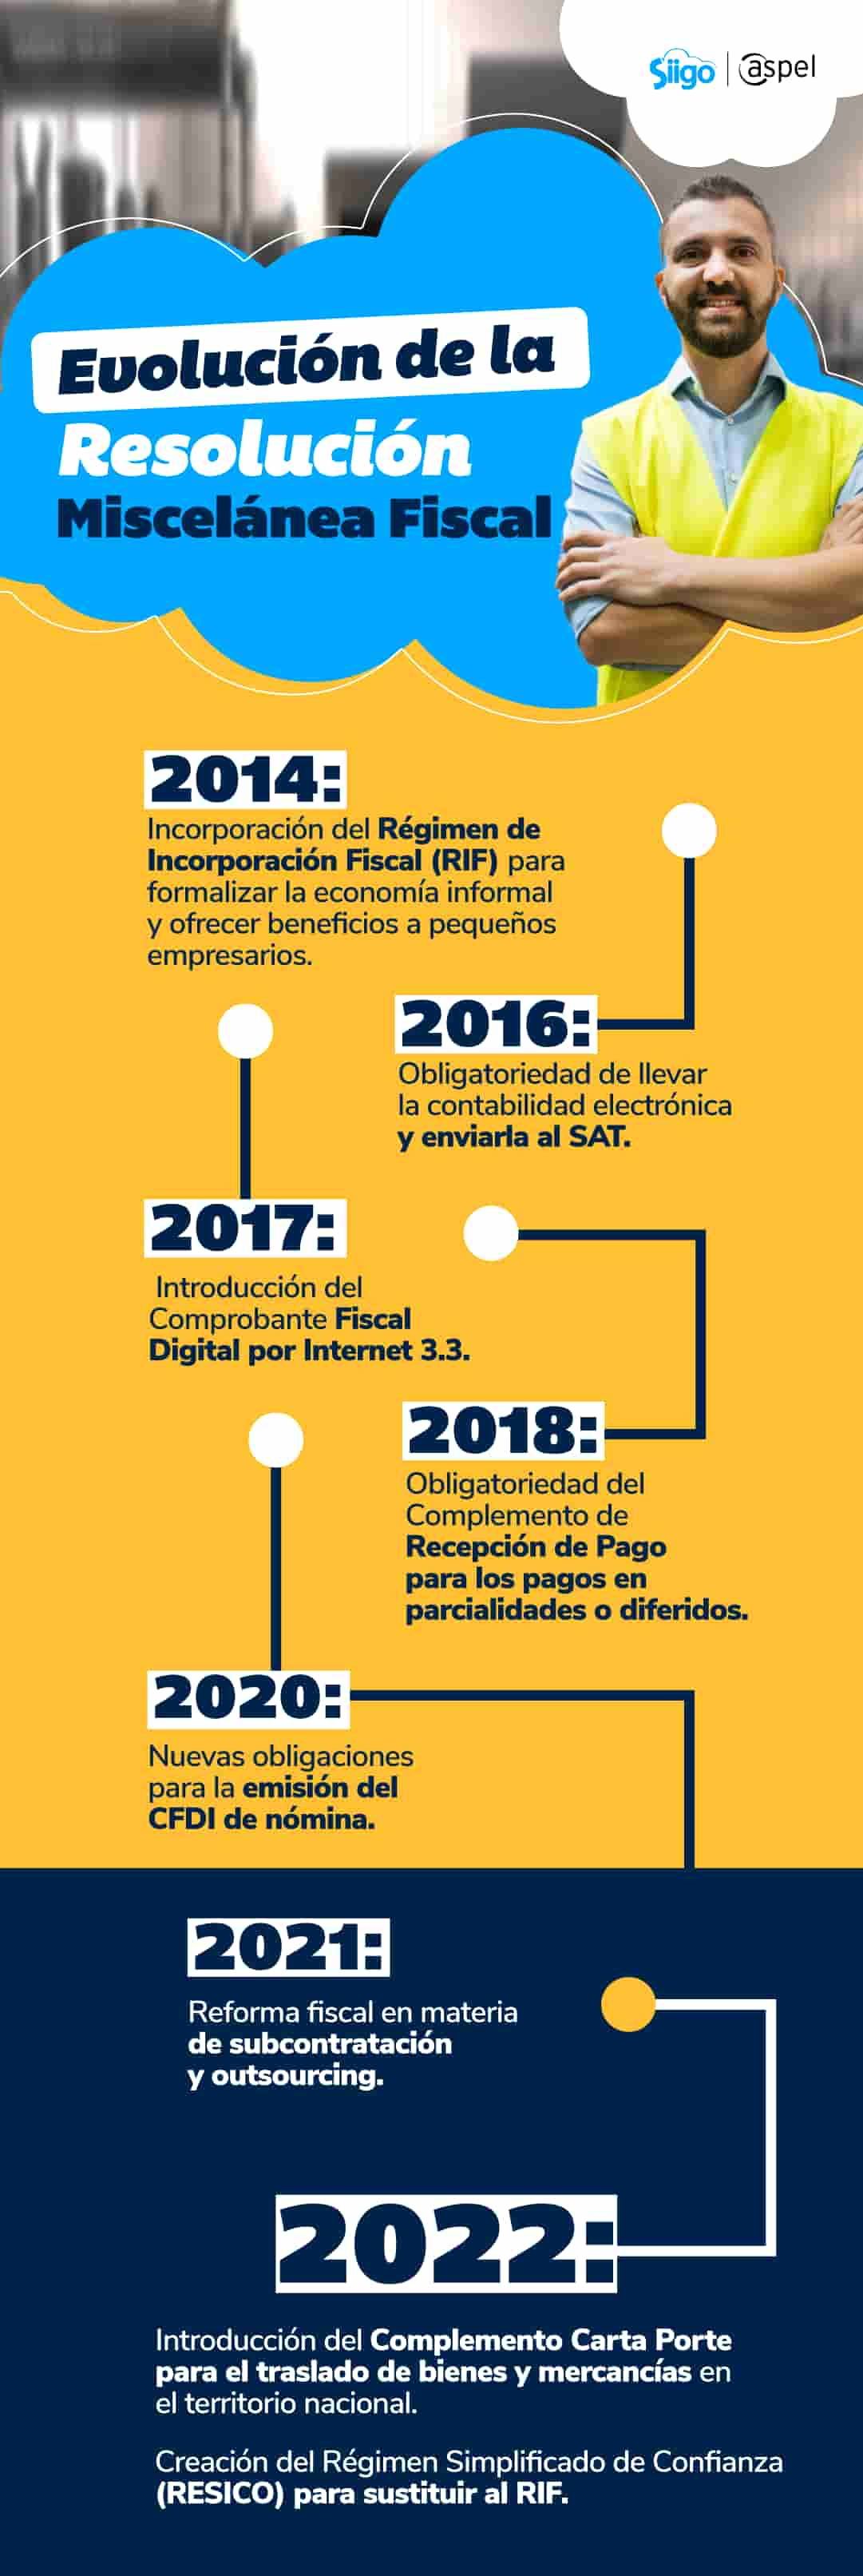




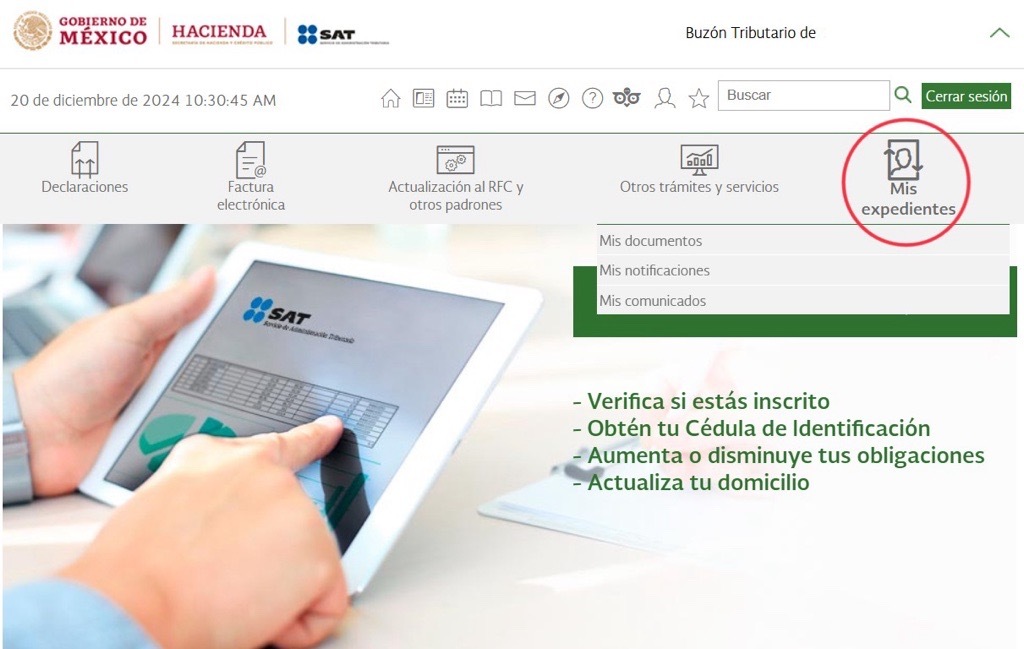
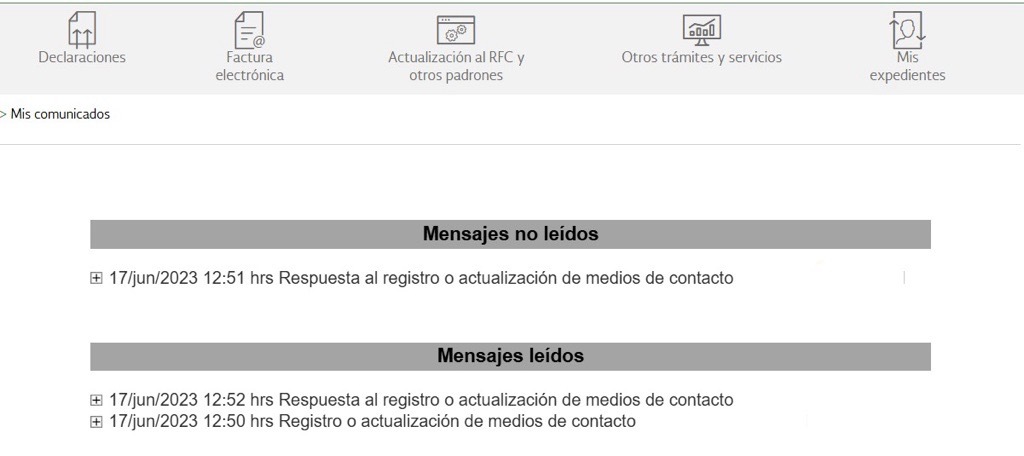
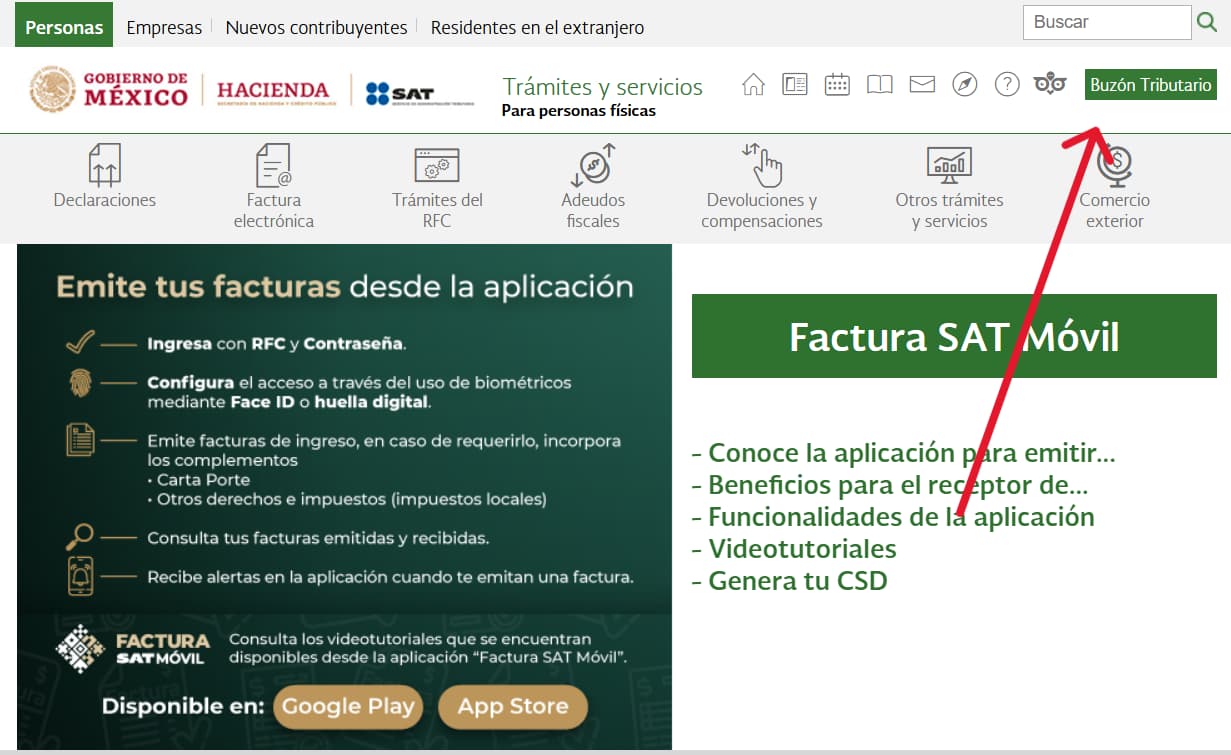
 Menú Ayuda, das clic en el ícono Aspel NOI
 .

 , pulsas en la pestaña Generales, sección Subsidio para el Empleo.