Las bases de datos de Azure SQL siempre están actualizadas. Cuando migra bases de datos SQL Server a la nube de Azure, puede adoptar la instancia administrada de Azure SQL Database para obtener un SQL perdurable que nunca necesite revisiones ni actualizaciones. Al mismo tiempo, obtiene compatibilidad de extremo a extremo con SQL Server Engine para la migración sin cambios de código.
Ante la inminente entrada en vigor (1o. de diciembre de 2021) de la obligación de emitir el CFDI con complemento carta porte por el traslado de mercancías por territorio nacional –independientemente del medio de transporte–, el SAT sigue ajustando la normatividad para su debida observancia.
Tan es así que, en septiembre (días 21, 27 y 29) estuvo publicando resoluciones anticipadas (tres) de la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal (RMF) para 2021 con ajustes a las reglas aplicables, mismos que no deben pasar por desapercibido por quienes transportan mercancías de comercio exterior por el país, ya que contempla novedades, y sobre todo crea reglas específicas a supuestos respecto a quienes les aplica la obligación y sus formalidades.
De la tercera resolución anticipada –que recopila los cambios anunciados de las anteriores– cabe destacar los siguientes que aclararán muchas dudas que se tienen sobre este tema; y los cuales se espera que pronto sean publicados en el DOF.
Regla
Consideraciones
Requisitos de las representaciones impresas del CFDI (regla 2.7.1.7., fracc. IX, Adición)
Las representaciones impresas del CFDI al que se incorpore el complemento carta porte, también incluirán los datos establecidos en el «Instructivo de llenado del CFDI al que se le incorpora el Complemento Carta Porte» –instructivo de llenado–, que publique el SAT en su portal.El archivo electrónico que, en su caso, genere la representación impresa del CFDI deberá estar en formato digital PDF o algún otro similar que permita su impresión
CFDI de tipo ingreso (CFDI de ingreso) con el que se acredita el transporte de mercancías (regla 2.7.1.9., Reforma)
El CFDI de ingreso con complemento carta porte será expedido por los contribuyentes dedicados al servicio de transporte de carga general y especializada, que circulen por vía terrestre, férrea, marítima o aérea, así como los que presten el servicio de paquetería y mensajería, de grúas de arrastre y de grúas de arrastre y salvamento y depósito de vehículos, incluso de traslado de fondos y valores o materiales y residuos peligrosos, entre otros servicios que impliquen la transportación de bienes o mercancíasAsimismo, cabe destacar algunos tópicos previstos en esta regla:el contribuyente prestador de los servicios señalados, será quien emita CFDI de ingreso con complemento carta porte, apegándose a lo establecido en el instructivoel transportista, podrá acreditar la legal estancia o tenencia de los bienes y mercancías extranjeras durante su traslado en el país con el CFDI de ingreso con complemento carta porte, si contiene el número del pedimento de importaciónel CFDI y su complemento carta porte, amparará la prestación de estos servicios y acreditará el transporte y la legal tenencia de los bienes o mercancías con su representación impresa, en papel o en formato digitalquien contrate el servicio de transporte, proporcionará al transportista, con exactitud, los datos necesarios para la identificación de los bienes o mercancías que se trasladen, a fin de que el transportista expida el CFDI que ampare la operación que, en su caso, sea objeto de la deducción o el acreditamiento correspondiente por el servicio prestadoquien contrate el servicio de transporte y quien lo preste, serán responsables ante la autoridad competente, cuando esta detecte alguna irregularidad en los datos registrados en el complementoEn ningún caso se podrá amparar el transporte o distribución de hidrocarburos y petrolíferos sin que se acompañe la representación impresa, en papel o en formato digital de los CFDI de ingreso con complemento carta porte y el de hidrocarburos y petrolíferos (restricción aplicable al siguiente supuesto)
Traslado con medios propios (regla 2.7.1.51., Adición)
Los propietarios, poseedores o tenedores de mercancías o bienes que formen parte de sus activos, podrán acreditar el transporte de los mismos, cuando se trasladen con sus propios medios, inclusive grúas de arrastre y vehículos de traslado de fondos y valores, en territorio nacional por vía terrestre, férrea, marítima o aérea, con la representación impresa, en papel o en formato digital, del CFDI de traslado expedido por ellos mismos, al que deberán incorporar el complemento carta porte. En el CFDI se consignará como valor: cero; su clave en el RFC como emisor y receptor de este comprobante; la clave de producto y servicio indicado en el instructivo de llenado, ylos intermediarios o agentes de transporte que presten el servicio de logística para el traslado de los bienes o mercancías, o tengan mandato para actuar por cuenta del cliente, deberán expedir un CFDI de traslado con complemento carta porte y usar su representación impresa, en papel o en formato digital, para acreditar el transporte de los mismos, siempre que el traslado lo realicen por medios propios, cumpliendo con lo señalado en el punto anteriorLa legal estancia o tenencia de los bienes y mercancías de procedencia extranjera durante su traslado en territorio nacional podrá acreditarse con el CFDI de ingreso al que se le incorpore el complemento carta porte, si en dicho comprobante se registra el número del pedimento de importación
Traslado local de bienes o mercancías2.7.1.52.
Los contribuyentes y transportistas que tengan la plena certeza de que no transitarán por algún tramo de jurisdicción federal –que los obligue a la expedición del CFDI con complemento carta porte–, podrán acreditar el transporte de los bienes o mercancías, como sigue:quienes presten el servicio de autotransporte terrestre de carga general y especializada, mediante la representación impresa, en papel o en formato digital, del CFDI de ingreso, en el que registren la clave de producto y servicio de acuerdo con el instructivo de llenado, sin complemento carta porte, ypropietarios, poseedores o tenedores que transporten mercancías o bienes que formen parte de sus activos, con la representación impresa, en papel o en formato digital, del CFDI de traslado, en el que registren las claves de producto que correspondan con el instructivo de llenado, sin complemento carta porteSi por cualquier causa se transita por algún tramo de jurisdicción federal, se tendrá que emitir los CFDI relativo
Prestación de servicios de paquetería o mensajería(regla 2.7.1.53., Adición)
Quienes presten el servicio de paquetería o mensajería podrán emitir un CFDI de ingreso sin complemento carta porte, registrando los nodos «Concepto» necesarios para relacionar los números de guía de todos los paquetes amparados en el CFDI, por la totalidad del servicio y, además, se aplicará lo siguiente, en la:primera milla de la cadena de servicio, cuando se tenga la plena certeza de que no transitará por algún tramo de jurisdicción federal se podrá emitir un CFDI de traslado sin complemento carta porte, registrando la clave de producto y servicio, así como los nodos «Concepto» que sean necesarios para relacionar la totalidad de los números de guía de los paquetes amparados en dicho CFDIetapa intermedia del servicio, se emitirá un CFDI de traslado al que se le incorpore el complemento carta porte, por cada tramo que implique un cambio de medio o modo de transporte, registrando los números de guía de los paquetes que se transportan; dichos números de guía deberán estar relacionados en el CFDI de ingreso que ampare el servicio prestado, yúltima milla del servicio donde el paquete se entrega al destinatario final, cuando se tenga la certeza de que no transitará por algún tramo de jurisdicción federal, se podrá amparar el transporte con un CFDI de traslado sin complemento carta porte, registrando la clave de producto y servicio, así como tantos nodos «Concepto» como sean necesarios para relacionar todos los números de guía de los paquetes amparados en dicho CFDICuando se transite por algún tramo de jurisdicción federal se deberá emitir un CFDI de traslado con complemento carta porte.Las personas físicas y morales, y los coordinados, dedicados exclusivamente al autotransporte terrestre foráneo de pasaje y turismo, que presten el servicio de paquetería, estarán a lo dispuesto en esta regla.Cuando los contribuyentes referidos en esta regla contraten un servicio de transporte autorizado para el traslado de los paquetes, el transportista contratado acreditará dicho traslado con la representación impresa, en papel o en formato digital de un CFDI de ingreso con complemento carta porte
Servicios de transporte consolidado de mercancías(regla 2.7.1.57., Adición)
Quienes presten el servicio de transporte de carga consolidada de bienes o mercancías, siempre que las cargas sean identificadas mediante una clave o número de identificación único y sean registrados en los nodos «Concepto» necesarios para relacionar cada una de las cargas amparadas en el comprobante, podrán emitir por cada cliente un CFDI de ingreso sin complemento carta porte, el cual deberá contener los requisitos, por la totalidad del servicio y, además, se aplicará lo siguiente, tratándose del traslado en la:primera milla, siempre que no se vaya a transitar por algún tramo de jurisdicción federal, los transportistas podrán emitir un CFDI de traslado sin complemento carta porte, registrando la clave de producto, y los nodos «Concepto» que sean necesarios para registrar los números de identificación asignados a cada una de las cargas amparadas en dicho CFDIetapa intermedia, los transportistas emitirán un CFDI de traslado con complemento carta porte por cada tramo que implique un cambio de medio o modo de transporte, registrando la clave de producto; relacionando las claves o números de identificación asignados a los bienes o mercancías; además del folio fiscal del CFDI, yúltima milla, cuando se tenga la certeza de que no se transitará por algún tramo de jurisdicción federal, los transportistas podrán emitir un CFDI de traslado sin complemento carta porte, registrando la clave de producto y servicio, registrando los nodos «Concepto» necesarios para relacionar los números de identificación asignados a cada una de las cargas amparadas en dicho CFDI; y el folio fiscal del CFDIDe transitarse por algún tramo de jurisdicción federal se emitirá un CFDI de traslado con complemento carta porte
Con fecha 18 de octubre de 2021, el Servicio de Administración Tributaria (SAT) publicó en su página de Internet la cuarta versión anticipada de la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2021. En la misma, la autoridad da a conocer la modificación a la regla 2.7.1.39. Cancelación de CFDI sin aceptación del receptor.
Los cambios en esta regla implican:
La disminución del monto a considerar para cancelar un documento SIN aceptación del receptor, pasando de $5,000 a $1,000. Es decir, documentos que tengan un importe total mayor a $ 1,000 ahora requieren aceptación por parte del receptor.
Modificación del plazo de tres a un día hábil para que sean consideradas las facturas cancelables sin aceptación.
El SAT notificó que estos cambios ya fueron aplicados tanto en el Portal SAT como en los servicios de cancelación que procesan los Proveedores Autorizados de certificación, con fecha 18 de octubre de 2021. Los sistemas Aspel NO requieren de ninguna modificación, ya que el proceso de cancelación se realizan entre el Proveedor Autorizado de Certificación (PAC) y SAT.
El Servicio de Administración Tributaria (SAT) publicó en su página de internet, el día 18 de Octubre de 2021 la cuarta versión anticipada de la Tercera Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2021, los contribuyentes podrán cancelar un CFDI sin que se requiera la aceptación del receptor en los siguientes supuestos:
En caso de que tu comprobante no pertenezca a los casos antes mencionados, será considerado como un documento cancelable con aceptación. Nota: Los sistemas Aspel ya están operando con estas nuevas disposiciones fiscales, por lo que no es necesario llevar a cabo algún proceso adicional.
Los pagos efectuados por la adquisición de software a residentes en el extranjero no serán objeto de retención del ISR, cuando correspondan a copias estandarizadas
En operaciones internacionales por el otorgamiento del uso o goce de software para equipos electrónicos o de cómputo, que un contribuyente nacional pague a un residente en el extranjero, se presentan dos vertientes: que el extranjero sea residente en un país con el que México tenga celebrado un convenio para evitar la doble imposición fiscal, o que resida en uno sin tal convenio.
En este último caso, cuando se realicen pagos por el uso o goce temporal de derechos de autor por programas o conjunto de programas para computadoras, o sean aprovechados estos conceptos por un residente en territorio nacional, serán objeto de la retención del 25 % por concepto de ISR, en términos de los artículos 1o., fracción III y 167, fracción II de la LSR, en relación con el 15-B del CFF.
Caso contrario a lo que sucede con los residentes extranjeros con los que nuestro país tiene celebrado un convenio para evitar la doble tributación, en donde debe privilegiarse las tasas convenidas por los Estados contratantes, en vez de aplicar la regulación fiscal prevista en la Ley doméstica del país donde se considere la fuente de riqueza, con fundamento en el precepto 133 de la Constitución, las leyes emanadas de ella y todos los tratados internacionales que estén de acuerdo con la misma.
En ese tenor, generalmente en el numeral 12 de los diferentes convenios se establecen tasas diferenciadas, en relación con la prevista en la LISR; por lo que en principio, estas debieran considerarse para la retención correspondiente.
Sin embargo, el Estado mexicano ha aceptado los comentarios emitidos por la Organización para la Cooperación y el Desarrollo Económico (OCDE), respecto al pago por derechos parciales de software para uso en el negocio del adquirente, cuando se trata de derechos para distribuir copias de software estandarizado, que no contienen ningún elemento distinto al que se enajena al público en general, porque se considera una aplicación estandarizada o estándar; la cual no queda comprendida dentro del régimen de regalías; y por ende, no debe efectuarse retención alguna.
No así, cuando el software tiene una aplicación especial o específica, con alguna adaptación especial o específica para el adquirente o el usuario, en cuyo caso, sí será objeto de la retención del ISR, bajo el régimen por el pago de regalías.
Ambos supuestos son reconocidos en estos términos por la autoridad fiscal, como se observa en la regla 2.1.37. de la RMISC 2021.
En este número de Enlace Aspel, se describen las mejoras que se realizaron a NOI Asistente web 3.1.0, mismas que se detallan a continuación:
Lo nuevo en WEB
Módulo Anticipos
Con la integración del módulo de Anticipos se agrega una nueva sección en Mis servicios dentro de Mi cuenta Aspel llamada NOI Anticipo mediante la cual se podrá controlar y revisar los movimientos generados en los ID de NOI Asistente contratados en dicho escritorio.
Dicho servicio solo estará disponible para personas morales.
Cuenta con las siguientes secciones:
Saldos: indica el saldo inicial del mes, total de depósitos, anticipos asignados, comisiones e IVA sobre comisiones.
Movimientos: los cuales se pueden filtrar por empresa, empleado, fecha y concepto. Estado de cuenta: el cual se puede descargar para su revisión
Información del servicio: información de facturación para las comisiones generadas, contrato del servicio y opción de cancelación del servicio.
Configuración de NOI asistente.
El trabajador debe contar con cuenta clave configurada.
Integración de política “Política de anticipos” que se encuentra en la sección de Anticipos, esta se emplea para cobrar la comisión que el administrador va a aplicar a cada Anticipo solicitado por el trabajador.
Configuración por oficinas, se cuenta con la opción de configurar que oficinas tendrán acceso a solicitar anticipos.
Reporte de anticipos
Se cuenta con campo específico para visualizar la comisión de anticipos aplicada a los empleados.
Restaurar oficinas
Se tiene el botón “Restaurar” que permite replicar la configuración que se tenga en la oficina principal en alguna otra oficina de interés.
Correo de anticipos
Se envía correo electrónico a los empleados notificando el anticipo y se adjunta el comprobante correspondiente.
Aclaración de deposito
La función de “Aclaración de depósito” en el módulo “Anticipos” desde la opción “Más opciones” muestra los estados: “Solicitado”, “En atención” y “Verificado”.
Preferencias
El botón llamado “Preferencias”, permite la posibilidad de visualizar los empleados dados de baja. Solo empleados tipo administrador lo podrán habilitar el parámetro. Se encuentra en el menú del usuario entre las opciones “NIP de asistencias” y “Cerrar sesión”.
Comisiones de anticipos
Se refleja la comisión que se tenga configurada para los anticipos, esto en la ventana de confirmación de anticipo y en el detalle de anticipo.
Conoce algunos detalles sobre cómo funciona la Carta Porte en trayectos por carreteras federales y locales, así como las autoridades competentes que pueden realizar la inspección de mercancías.
La regla 2.7.1.9. de la RMF 2021, publicada el 29 de diciembre de 2020 en el Diario Oficial de la Federación, originalmente aludía a la obligación de acompañar el complemento Carta Porte al CFDI de traslado, cuando al transportarlos por carretera éstas fueran federales, como se muestra continuación:
Resolución Miscelánea Fiscal para 2021. Publicada en el DOF el 29 de diciembre de 2020.
Regla 2.7.1.9. Para los efectos del artículo 29, penúltimo párrafo del CFF, los propietarios de mercancías nacionales que formen parte de sus activos, podrán acreditar el transporte de dichas mercancías cuando se trasladen por vía terrestre de carga que circule por carreteras federales o por vía ferroviaria, marítima, aérea o fluvial, únicamente mediante el archivo digital de un CFDI de tipo traslado expedido por ellos mismos o su representación impresa, al que deberán incorporar el complemento “Carta Porte”, que para tales efectos se publique en el Portal del SAT. En dicho CFDI deberán consignar como valor: cero; como clave en el RFC: la genérica a que se refiere la regla 2.7.1.26., para operaciones con el público en general y que en el campo descripción se especifique el objeto de la transportación de las mercancías.
En los supuestos en los que el traslado de las mercancías se realice a través de un intermediario, o bien, de un agente de transporte, y sea quien realice el transporte de las mercancías, será éste quien deberá expedir el CFDI a que se refiere el párrafo anterior y usar éste o su representación impresa para acreditar el transporte de las mercancías.
En los casos señalados, tratándose del transporte de mercancías de importación que correspondan a adquisiciones provenientes de ventas de primera mano, cuando éstas sean sujetas a enajenación; el CFDI que se expida por ésta adicionalmente deberá contener los requisitos a los que se refiere el artículo 29-A, fracción VIII del CFF, y acompañarse en archivo electrónico o representación impresa, junto con el CFDI antes referido.
Los contribuyentes dedicados al servicio de transporte terrestre de carga que circulen por carreteras federales o por vía ferroviaria, marítima, aérea o fluvial, deberán expedir un CFDI de tipo ingresos que deberá contener los requisitos establecidos en el artículo 29-A del CFF, y ampare la prestación de este tipo de servicio al que deberán incorporar el complemento “Carta Porte”, que para tales efectos se publique en el Portal del SAT, mismo que únicamente servirá para acreditar el transporte de mercancías.
Lo dispuesto en el párrafo anterior, no releva al transportista de la obligación de acompañar las mercancías que se transporten con la documentación que acredite su legal tenencia, según se trate de mercancías de procedencia extranjera o nacional. Tratándose de los sujetos a que se refiere la regla 2.6.1.2., adicionalmente deberán incorporar el complemento “Hidrocarburos y Petrolíferos”, referido en la regla 2.7.1.45.
En ningún caso se podrá amparar el transporte de las mercancías señaladas en la regla 2.6.1.1. sin que se acompañe la representación impresa o los archivos digitales de alguno de los CFDI y sus complementos señalados en la presente regla.
A partir de la última actualización a las versiones anticipadas para agosto de 2021 a la misma regla, se elimina la referencia que se hacía para indicar que la emisión y acompañamiento del complemento Carta Porte aplicaba cuando el transporte terrestre era efectuado por carreteras federales, por lo que ahora solo se acota la existente obligación cuando el transporte se hace por vía terrestre:
Séptima versión anticipada de la 2ª. Modificación a la RMF 2021 actualizada el 6 de agosto del 2021
Regla 2.7.1.9. Para los efectos del artículo 29, penúltimo párrafo del CFF, los propietarios de mercancías, podrán acreditar el transporte de las mismas cuando se trasladen en territorio nacional por vía terrestre, férrea, marítima, aérea o fluvial, únicamente mediante la representación, impresa o en formato digital, del CFDI de tipo traslado expedido por ellos mismos, al que deberán incorporar el complemento “Carta Porte”, que para tales efectos se publique en el Portal del SAT. En dicho CFDI deberán consignar como valor: cero; como clave en el RFC: la genérica a que se refiere la regla 2.7.1.26., para operaciones con el público en general y en el campo descripción se especificará el objeto del transporte de las mercancías.
En los supuestos en los que el traslado de las mercancías se realice a través de un intermediario o bien de un agente de transporte, será éste quien deberá expedir el CFDI a que se refiere el párrafo anterior y usar su representación, impresa o en formato digital para acreditar el transporte de las mercancías.
En los casos señalados en los párrafos mencionados, tratándose del transporte de mercancías de importación que correspondan a adquisiciones provenientes de ventas de primera mano cuando éstas sean sujetas a enajenación; adicionalmente, el CFDI que se expida por dicha enajenación deberá contener los requisitos a que se refiere el artículo 29-A, fracción VIII del CFF y acompañarse de su representación impresa o en archivo digital, junto con el CFDI antes referido.
Los contribuyentes dedicados al servicio de transporte de carga que circulen por vía terrestre, férrea, marítima, aérea o fluvial, deberán expedir un CFDI de tipo ingreso que deberá contener los requisitos establecidos en el artículo 29-A del CFF, el cual amparará la prestación de este tipo de servicio y con el mismo podrán acreditar el transporte de las mercancías con su representación impresa o en formato digital , al que deberán incorporar el complemento “Carta Porte” que, para tales efectos, se publique en el Portal del SAT, mismo que solo acreditará el transporte de mercancías.
El transportista podrá cumplir con la obligación de acompañar las mercancías que se transporten con la documentación que acredite su legal estancia y/o tenencia, según se trate de mercancías de procedencia extranjera o nacional, con el CFDI que incluye el complemento “Carta Porte”. Todos los contribuyentes que estén relacionados con el traslado de mercancías deberán expedir, en términos de lo previsto en la presente regla, el CFDI con complemento “Carta Porte”, de tipo traslado o de tipo ingreso, según participen en la operación. Tratándose de los sujetos a que se refiere la regla 2.6.1.2., adicionalmente deberán incorporar el complemento “Hidrocarburos y Petrolíferos” referido en la regla 2.7.1.45. En ningún caso se podrá amparar el transporte de las mercancías señaladas en la regla 2.6.1.1., sin que se acompañe la representación impresa o los archivos digitales de los CFDI y sus complementos señalados en la presente regla.
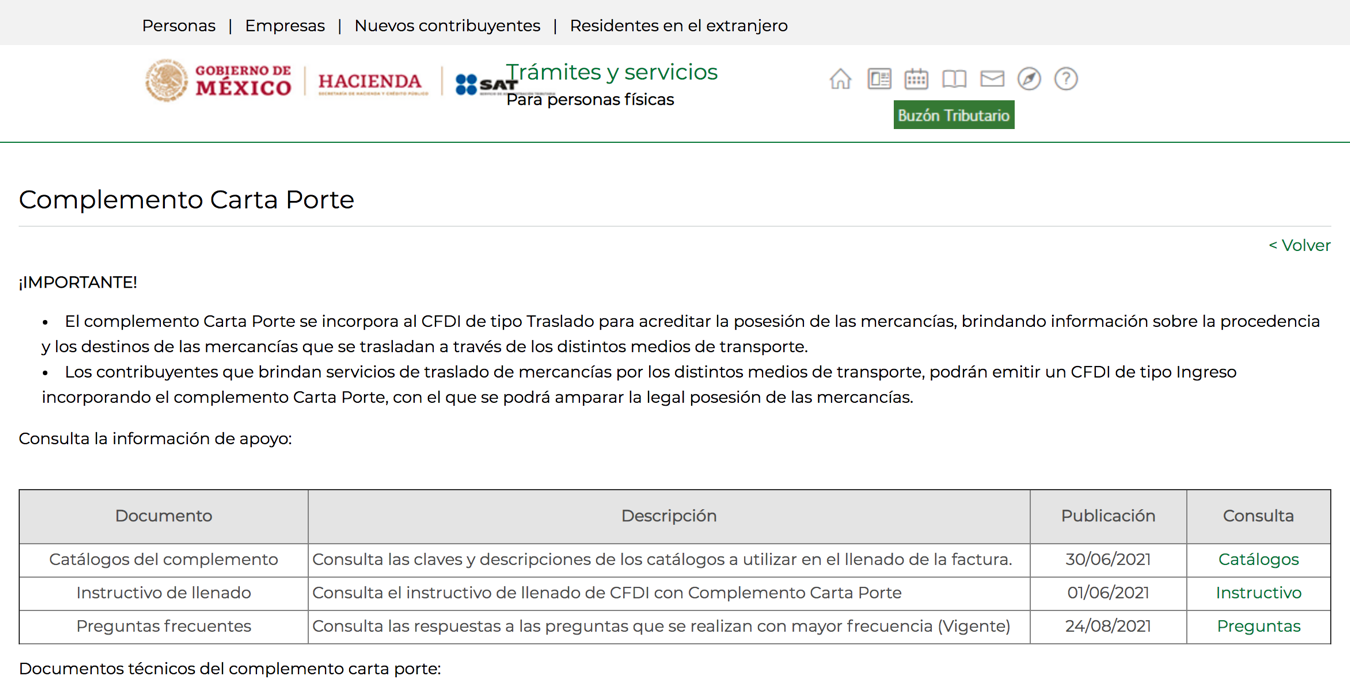
Cabe añadir que la autoridad fiscal difundió en su portal el 24 de agosto pasado una versión actualizada de las preguntas frecuentes en relación con la Carta Porte, aquí las puedes revisar a detalle.
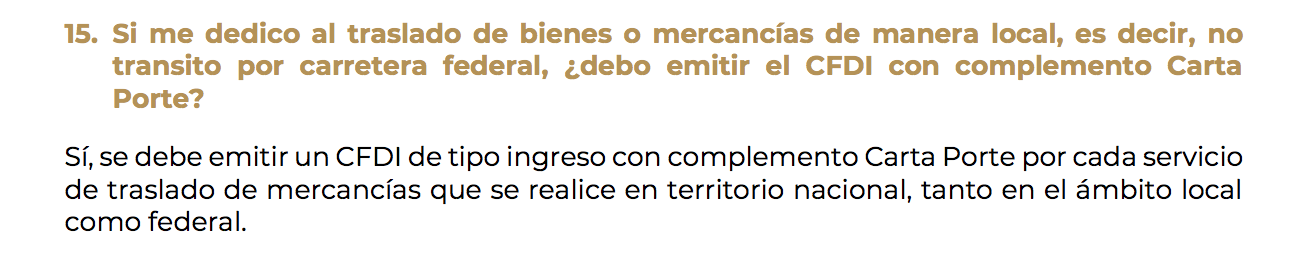
En esta última actualización a las preguntas frecuentes, la autoridad fiscal confirma, en su respuesta a la pregunta 15 de la Sección de Autotransporte, que la emisión y acompañamiento del complemento Carta Porte aplica también al traslado de mercancías o bienes tanto en carreteras locales como federales.
Esta confirmación anterior tiene trascendencia: ya que deberá emitirse para acompañar la Carta Porte cuando se trasladen mercancías en carreteras dentro del mismo estado o ciudad, siempre que no tengan jurisdicción federal, lo cual implicará que cualquier autoridad competente a nivel federal por las vías generales de comunicación pueda llevar a cabo acciones de inspección y vigilancia, tales como: la Guardia Nacional, Secretaría de Comunicaciones y Transportes, autoridades sanitarias y el SAT.
Es un documento de carácter declarativo que registra un contrato de transporte, contiene información sobre los términos en que se produjo el acuerdo y atribuye derechos sobre la mercancía transportada.
En algunas ocasiones, cuando se amerita, este documento puede solicitarse por parte de la autoridad para constatar la legalidad de la mercancía.
El documento tiene prácticas válidas en el comercio, que varían en función del medio de transporte a que se refiera y el tipo de bienes trasladados.
¿Quiénes deben emitir el CFDI con complemento Carta Porte?
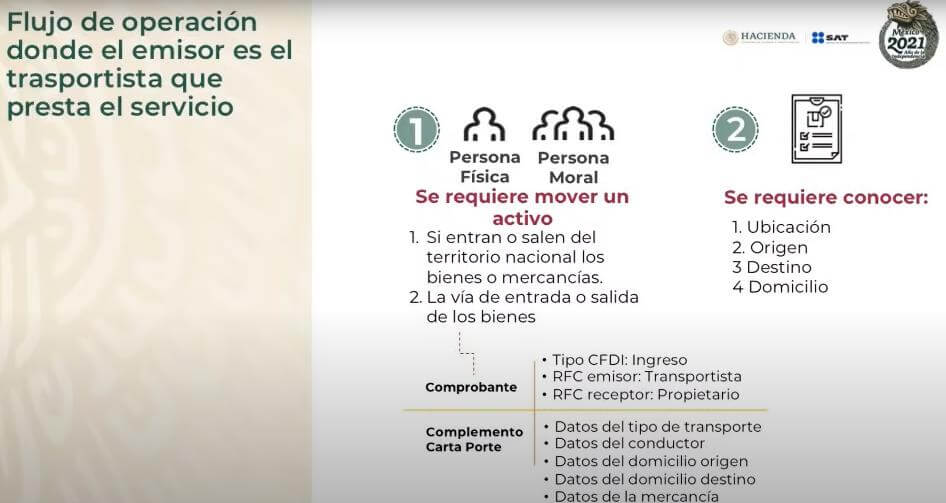
Si te dedicas al traslado de bienes o mercancías, emite un CFDI de tipo Ingreso con complemento Carta Porte y ampara el cobro por el servicio que estás prestando, así como el traslado en carreteras.
Por ejemplo, si te contratan para transportar un lote de zapatos desde Guanajuato a la CDMX en un camión de carga, deberás emitir una factura electrónica de Ingreso con complemento Carta Porte.
Si eres la o el propietario de los bienes o mercancías o actúas como intermediario o agente de transporte y necesitas trasladar mercancías, emite un CFDI de tipo Traslado con complemento Carta Porte y ampara el traslado por carreteras.
Por ejemplo, si transportas tu lote de zapatos con tu propio camión de carga de Guanajuato a la CDMX, deberás emitir una factura electrónica de Traslado con complemento Carta Porte.
Carta Porte CFDI de tipo Ingreso
Es un documento fiscal digital, que se emite por la prestación de servicios de autotransporte, tiene como objetivo manifestar la obtención del ingreso, al cual se le incorpora el complemento Carta Porte. Asimismo, en el CFDI se debe desglosar el traslado y en caso de que la o el receptor sea persona moral debe efectuar la retención del IVA.
¿Cómo se debe emitir el CFDI de tipo Ingreso con complemento Carta Porte?
Los pasos se deben realizar de la siguiente manera:
Si te dedicas a la prestación de servicios de traslado de bienes o mercancías, debes estar dado de alta en el RFC y contar con el permiso correspondiente, otorgado por la SCT.
La o el cliente te contratará para realizar el traslado de los bienes o mercancías.
Debes solicitar a la o el cliente que te proporcione la información relacionada al traslado de los bienes o mercancías.
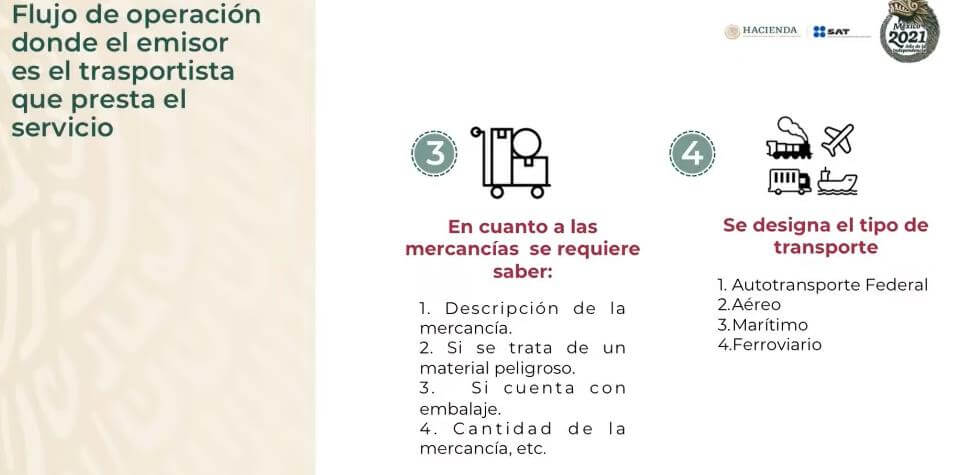
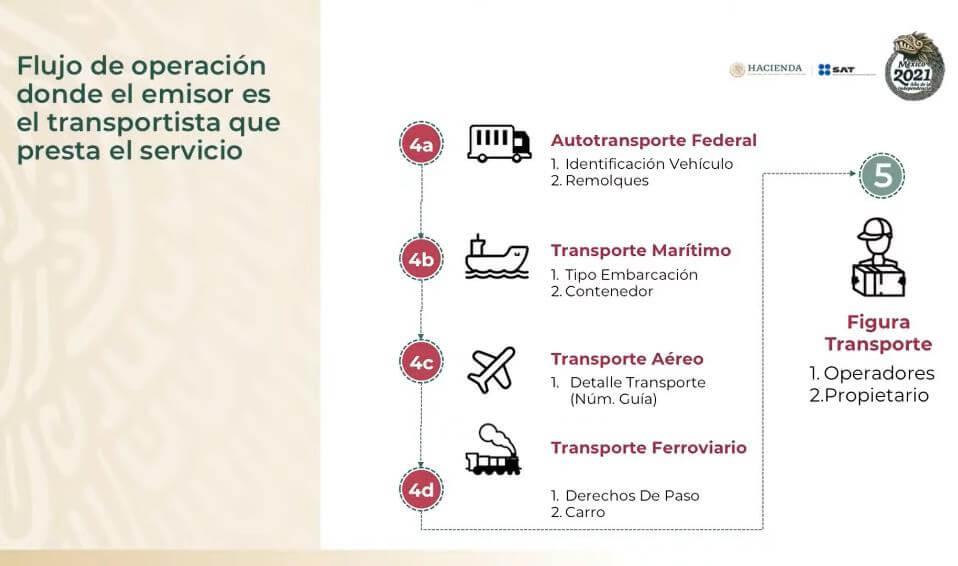
Realiza la captura en el CFDI, de los servicios de transportación que prestarás y en el complemento Carta Porte, informa los bienes o mercancías a transportar, ubicaciones de origen, puntos intermedios y destinos, propietarias o propietarios, arrendatarias o arrendatarios y operadoras u operadores, así como los datos del autotransporte.
Realiza el traslado de bienes o mercancías, con el complemento Carta Porte acreditarás la legal tenencia mediante su representación impresa o el archivo digital correspondiente.
La autoridad responsable realiza verificación aleatoria en punto de control.
Entrega los bienes o mercancías en el destino acordado y finaliza el servicio.
CFDI de tipo Traslado.
Es un documento fiscal digital que se emite para amparar el traslado de mercancías en territorio nacional, al cual se le incorpora el complemento Carta Porte.
¿Cómo se debe emitir el CFDI de tipo Traslado con complemento Carta Porte?
Los pasos se deben realizar de la siguiente manera:
La o el propietario, intermediario o agente de transporte, requiere trasladar bienes o mercancías.
Emite un CFDI de tipo Traslado con complemento Carta Porte, informa los bienes o mercancías a transportar, ubicaciones de origen, puntos intermedios y destinos, propietarias o propietarios, arrendatarias o arrendatarios y operadoras u operadores, así como los datos del autotransporte.
Realiza el transporte de los bienes o mercancías por sus propios medios.
La autoridad responsable realiza verificación aleatoria en punto de control.
Llega al, o los destinos indicados y finaliza el traslado.
“Recuerda que, si la factura electrónica que emites a tus clientes por servicios de transportación no contiene el complemento Carta Porte, no la podrán usar para amparar deducciones.”
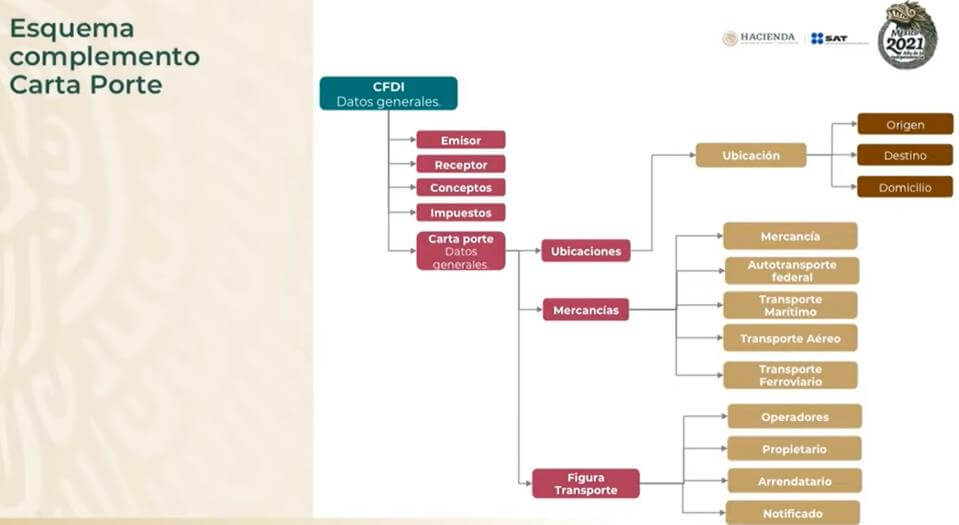
Esquema complemento Carta Porte:
Flujo de operación donde el emisor es el transportista que presta el servicio:
Complemento Carta Porte Digital – Comunicado de PRODECON
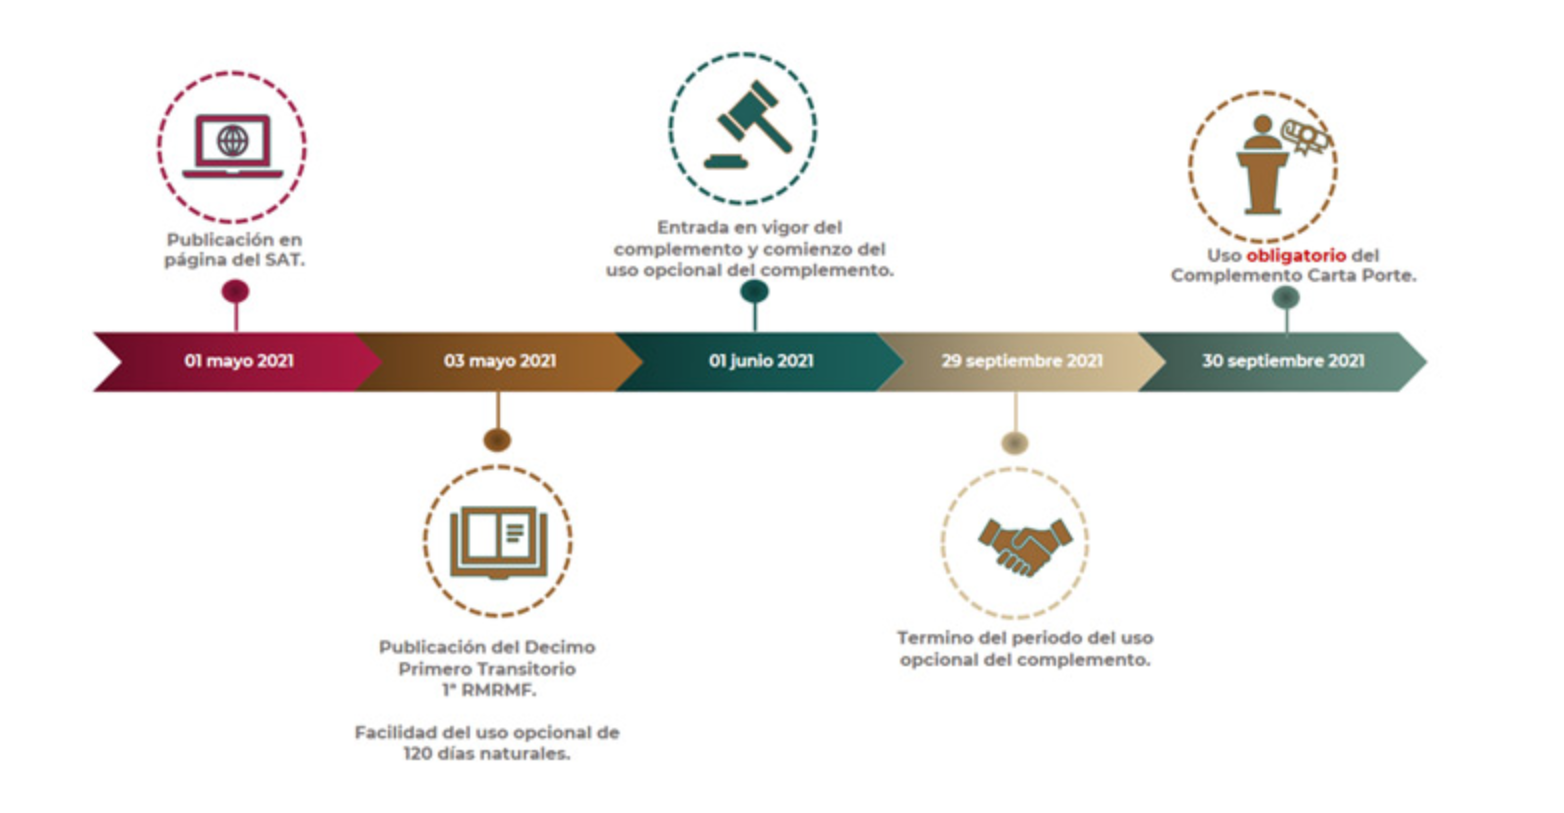
El pasado 1ro. de mayo de 2021, el SAT publicó, en su portal de Internet, la información correspondiente al Complemento Carta Porte, el cual tiene la finalidad de incorporar al Comprobante Fiscal Digital por Internet (CFDI), información relacionada con:
El traslado de bienes o mercancías.
Ubicaciones de origen y destinos.
Medio de transportación ya sea por vía terrestre (carretera federal), o vía férrea, aérea, marítima o fluvial.
El traslado de hidrocarburos o petrolíferos.
Las personas físicas y morales que requieran realizar el traslado de bienes o mercancías en territorio nacional vía terrestre por carreteras federales o vía férrea, marítima, aérea o fluvial, ya sea porque se dedican a prestar el servicio de traslado o requieran transportar sus bienes de un lugar a otro, deberán emitir el complemento Carta Porte, con el cual se acredita la posesión de las mercancías, además de información sobre su procedencia y destino.
Código Fiscal de la Federación, artículos 29 y 29-A. Artículo 1º.- A Ley del impuesto al Valor Agregado. Artículo 3 fracción II Reglamento de la ley del impuesto al Valor Agregado. Resolución Miscelánea Fiscal, regla 2.7.1.8, Trigésimo Sexto Transitorio. Regla 2.7.1.9. de la SEGUNDA Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2021, tercera versión anticipada. Décimo Primero Transitorio de la PRIMERA Resolución de Modificaciones a la Resolución Miscelánea Fiscal para 2021.
El 9 de julio de 2021 “Propietarios deberán expedir carta de porte aun contratando el transporte”, en la que se expone que la autoridad señaló, a través de sus preguntas frecuentes de mes de julio de 2021, que los propietarios de las mercancías deben emitir la carta de porte (en un comprobante fiscal de tipo traslado) “cuando estos se trasladen por medios propios o se haya contratado el servicio de transporte”.
En la nota de referencia Fiscalia critica que la autoridad está modificando el criterio establecido por la Regla Miscelánea 2.7.1.9. proyectada que señala que el propietario debe emitir al carta porte sólo cuando use medios propios, y a través de esta pregunta frecuente señala, contrario a la regla proyectada, que el propietario debe emitir la carta de porte también cuando contrate el servicio de transporte, generando gran confusión entre los contribuyentes, sobre todo porque de aplicarse así la medida, las implicaciones costos, sistemas y procesos de administración serán de un impacto considerable.
En días pasados la autoridad emite las “Preguntas frecuentes del Complemento Carta Porte, a agosto 2021” a través de las cuales efectúa una serie de modificaciones a sus criterios, entre los cuales destaca que se elimina la referencia a que el propietario debe emitir la carta de porte aun cuando contrate a un tercero el servicio de transporte, y se señala que solamente el propietario emitirá la carta de porte cuando traslade la mercancía por medios propios.
En un sentido similar, para el caso de intermediarios, se precisa que estos deben emitir la carta de porte cuando presten servicios de logística para el traslado de los bienes o las mercancías, o tengan mandato para actuar por cuenta del cliente, siempre que dicho traslado se realice con medios propios.
Este cambio de criterio es importante pues evitará tareas redundantes con las que se duplicaría o triplicaría la información de forma costosa e innecesaria.
No es adecuado que la autoridad haya definido y cambiado de criterio en tres ocasiones en un lapso de dos meses. Son actos que abonan a la incertidumbre y a la parálisis de la planeación, adopción e implementación de los cambios.
La contabilidad es el pilar que le da soporte a cualquier empresa. De no contar con procesos adecuados se ponen en riesgo las finanzas y hasta la existencia de tu negocio. Por lo tanto, es donde más atención debes poner.
Funcionalidad que agiliza y perfecciona tus finanzas
Con sus múltiples funciones realiza la operación del área en su totalidad. Olvídate de trabajar el día entero cuadrando la información financiera y terminar con la sensación de que omitiste algún paso, COI lo hace todo.
Procedimientos de contabilidad electrónica
Comprobación de gastos.
Elaboración de pólizas dinámicas prediseñadas.
Obtención de comprobantes fiscales digitales CDFI 3.3 desde el SAT.
Catálogo de cuentas.
Generación de archivos en formatos XML y ZIP para enviar.
Reportes contables, financieros y fiscales
Balanza de comprobación.
Estado de resultados.
Diario y balance general.
Libro mayor.
Impuestos.
Depreciación fiscal de activos fijos en regla con LISR y otros.
Si usas Aspel COI tendrás la seguridad de estar cumpliendo adecuadamente con tus obligaciones fiscales con el SAT. Para ello, el software te proporciona las siguientes declaraciones ya listas para presentarse:
IVA e ISR (mensual)
Personas Físicas y Morales (anual)
DIOT, entre otras.
Optimiza la administración de tus registros y archivos
Organiza con Aspel COI los registros de información contable y financiera de forma impecable para que puedas disponer de ellos cuando lo desees y filtra la información por departamento, centro de costos o por proyecto de:
Estados de resultados.
Captura de pólizas.
Movimientos generales.
Crea automáticamente un archivo de documentos por empresa para ir agregando comprobantes de forma sistematizada.
Aspel COI te permite validar la situación fiscal de compañías externas y de tus socios de negocio para prevenir que se vea afectada la salud contable de tu empresa.
Detecta comprobantes falsos
Usa la herramienta del sistema para validar en línea la autenticidad de los comprobantes fiscales que llegan a ti y evita procesarlos.
Puede ser que los elementos formales del SAT sean correctos, pero solo con la ayuda del programa verás si las operaciones que amparan realmente se realizaron o solo fueron colocadas para obtener saldos a favor o bajar el monto de impuestos.
Aspel COI es la herramienta perfecta para la labor de contadores, administradores y fiscalistas. ¡Visita Aspel y compruébalo!