ACTUALIZACIÓN DE LAS GUÍAS DE LLENADO DEL CFDI DE NÓMINA

guia_de_llenado_de_CFDI_nomina.jpg

Actualización de las guías de llenado del CFDI de nómina

Conoce las novedades que se presentan sobre los Comprobantes Fiscales Digitales por Internet de Nómina, ya que son puntos importante que debemos considerar para que sean válidos.

El 14 de octubre de 2019, el Servicio de Administración Tributaria (SAT) difundió en su portal de Internet, una actualización de las Guías de llenado del Comprobante Fiscal Digital por Internet (CFDI) versión 3.3 que se mencionan a continuación y cuyas adecuaciones entrarán en vigor desde el 1 de enero de 2020:

  • Anexo 20 Guía de llenado de los CFDI
  • Guía de llenado del Comprobante Fiscal Digital a través de Internet que ampara retenciones e información de pagos (CRIP)
  • Guía de llenado del comprobante del recibo de pago de nómina y su complemento

En relación a la Guía de llenado del comprobante del recibo de pago de nómina y su complemento, entre otros cambios y adecuaciones, destacan los siguientes:

  • Se hace una adecuación para establecer que en el campo “TipoRegimen”, se deben emitir dos CFDI cuando se pague una nómina ordinaria y a su vez el pago de separación del trabajador, o bien se puede emitir un CFDI con dos complementos de nómina para que en uno se especifique el sueldo ordinario y en el otro el pago de la separación del trabajador.
  • Se adiciona el “Apéndice 7 Procedimiento para el registro del ajuste del Subsidio para el empleo causado cuando se realizan pagos por períodos menores a un mes” mediante el cual se especifica la forma en que se debe registrar en el CFDI la información del “Ajuste al subsidio para el empleo causado”, ilustrando con casos hipotéticos situaciones en donde se haya entregado en efectivo subsidio para el empleo al trabajador y cuando se detecta al fin de mes, que a dicho corte el subsidio para el empleo causado es de cero y donde dicho ajuste debe realizarse en el último CFDI del mes.
  • Se adiciona el “Apéndice 8 Procedimiento para el registro de la diferencia del ISR a cargo (retención) derivado del cálculo del impuesto anual por sueldos y salarios en el CFDI de nómina” donde se ilustra de forma didáctica el cálculo anual del ISR por sueldos y salarios, en donde se observa que, como resultado de dicho cálculo, el patrón le deberá retener ISR al trabajador el cual debe enterarlo a más tardar en el mes de febrero siguiente al año de calendario de que se trate.

Derivado de lo anterior, en los casos antes mencionados será oportuno efectuar el llenado de los CFDI conforme a lo que se incluye en la Guía de referencia, en adición a los demás puntos que se adecuaron en relación al CFDI de nómina, para lo cual incluimos la liga al portal del SAT para su revisión completa.

Síguenos en Facebook

Estos son los cambios para ajustar el subsidio al empleo en CFDI de nómina

shutterstock_1207662784

Esta semana el Servicio de Administración Tributaria (SAT) dio a conocer las siguientes actualizaciones sobre la guía de llenado del comprobante del recibo de pago de nómina y su complemento:


  • En la nota del Nodo: Receptor, campo RFC, se elimina la referencia a la regla 2.7.1.26.
  • Eliminación del último párrafo del campo TipoNomina que indicaba que en un solo complemento se podían agregar conceptos de nómina ordinaria y extraordinaria, ya que no podrán aplicarse en la nueva clave 13 del catálogo c_TipoRegimen.
  • Se elimina el cuarto párrafo del campo NumDiasPagados ya que de acuerdo a los cambios realizados en la guía de nómina se indica que no puede haber en un mismo complemento de nómina conceptos ordinarios y extraordinarios y dicho párrafo se contrapone.
  • En el campo TipoContrato se actualizó el fundamento legal debido a la reforma de la Ley Federal del Trabajo.
  • Adición de un último párrafo al campo TipoRegimen, para aclarar que se deben emitir dos CFDI cuando se pague una nómina ordinaria y a su vez el pago de separación del trabajador, o bien se puede emitir un CFDI con dos complementos de nómina para que en uno se especifique el sueldo ordinario y en el otro el pago de la separación del trabajador.
  • Se precisa en el campo Año del Nodo CompensacionSaldosAFavor que para determinar al año en curso se deberá considerar el atributo “FechaPago”.
  • Actualización de la Nota 5 del Apéndice 1 Notas Generales para especificar que conceptos deben clasificarse con la clave “051” y se eliminó el fundamento legal referente a las exenciones establecidas en el artículo 93 de la Ley del Impuesto Sobre la Renta.
  • Actualización de la referencia para ingresar a la liga de los catálogos del comprobante del Apéndice 2 Catálogos del comprobante.
  • Eliminación de la pregunta 19 del Apéndice 3 Preguntas y respuestas sobre el Complemento de nómina versión 1.2, ya que no se pueden registrar en un mismo complemento en el CFDI conceptos de percepciones para nómina ordinaria y extraordinaria, y por ende se modificó la numeración de las preguntas.
  • Se modificó la representación del CFDI del Apéndice 5 Procedimiento para el registro de Subsidio para el empleo causado, cuando no se entregó en efectivo.
  • Modificación de la descripción de la clave 047 en el Apéndice 6 Matriz de percepciones y deducciones para el pre llenado de la declaración anual de nómina.
  • Adición del Apéndice 7 Procedimiento para el registro del ajuste del Subsidio para el empleo causado cuando se realizan pagos por períodos menores a un mes.
  • Se adiciona el Apéndice 8 Procedimiento para el registro de la diferencia del ISR a cargo (retención) derivado del cálculo del impuesto anual por sueldos y salarios en el CFDI de nómina.

Esto significa que hay algunos cambios en el procedimiento para tratar los ajustes mensuales al subsidio al empleo causado.

¿Cuáles son los cambios?

El nuevo procedimiento tiene como objetivo establecer un mecanismo de reversión de la aplicación del subsidio al empleo en aquellos casos en que se aplica en alguna semana, pero en el cálculo del mes no resulta subsidio aplicable; o bien, el resultado es menor al aplicado en esos periodos.

Normalmente, estos casos se dan cuando en el mes, el trabajador tiene derecho al subsidio al empleo. Pero durante ese mes, el trabajador recibe algún pago extraordinario que aumenta su ingreso a un rango en el que pierde el derecho al subsidio al empleo. En estos casos, el subsidio que se aplicó en las otras semanas o quincena del mes debe revertirse.

siguenos:  www.cade.com.mx

Actualización importante para base de cotización mixta o variable

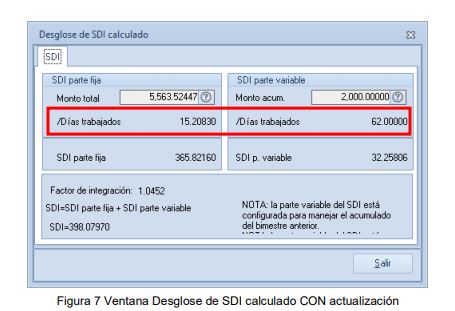
Como parte de las mejoras que constantemente Aspel implementa para ofrecerte beneficios, te informamos que a partir del 30 de agosto ya está disponible el reinstalable 18 de Aspel NOI 8.0 que incluye una modificación respectiva al cálculo de los días trabajados para la base de cotización mixta o variable del Salario Diario Integrado (SDI) del bimestre anterior, tomando en cuenta el parámetro días calendario.
Por lo anterior, al ingresar al sistema se mostrará el siguiente mensaje:
IMPORTANTE: Estimado cliente, detectamos que tu sistema no cuenta con la última actualización, por lo que te recomendamos ampliamente actualizarlo y estar al día con las mejoras.

Visita  https://www.aspel.com.mx/descargaNOI

Para mantenerte al día es necesario que te actualices al R18 de Aspel NOI.

Una vez realizada la actualización valida que la información sea correcta para ello:
              1) No olvides generar el respaldo de tu información.
              2) Realiza el traspaso de tus nóminas ingresa a la primera nómina del año desde:
1Menú Herramientas / Traspaso 2

a) Desplegará el mensaje de advertencia, da clic en Aceptar
b) En la ventana Traspaso de acumulados en la fecha final indica la fecha de la última nómina generada.
c) Habilita 3 las opciones Datos del trabajador y Tipo de salario, realiza el proceso


            4

3) Ingresa al catálogo de tus trabajadores, selecciona a tu trabajador con la base de cotización Mixta o Variable y da clic en modificar, en la sección Datos generales pestaña Salario, en el campo SDI Calculado da clic , en la ventana Desglose de SDI calculado valida que la información de días trabajados sea correcta.

   7


                          8

                              ¡Listo! Con estos sencillos pasos estarás actualizado.

Síguenos: www.cade.com.mx

Aspel – NOI ASISTENTE 2.0

En esta actualización se incluyen mejoras al sistema, mismas que se detallan a continuación:
Lo Nuevo.

 Vacaciones
Se implementa la función “Vacaciones”, donde se podrá llevar un control de los días disfrutados y disponibles calculados de la antigüedad del empleado en la empresa.
Esta función está disponible tanto para la versión web como para la versión móvil.
En el detalle de vacaciones se mostrará la siguiente información:
 Foto y nombre del empleado.
 Fecha de ingreso.
 Antigüedad: Se calcula con base en la fecha de ingreso.
 Periodo de vacaciones: Año actual donde se podrá hacer uso de las vacaciones. Desde este módulo se podrán modificar los días otorgados, la fecha del periodo y consultar los días disponibles de disfrute.
 Días otorgados: Días de disfrute a los que tiene derecho el empleado.
 Días disfrutados: Días que ya han sido disfrutados.
 Días disponibles: Días restantes disponibles.
 Historial de solicitudes de vacaciones.
 Detalle: Se mostrará el detalle de cada evento registrado, al seleccionarlo se abrirá una ventana emergente.
 Botón: Permite realizar el alta de un evento de tipo vacaciones.

1


Iniciando sesión con perfil Administrador, al seleccionar un empleado que no tenga fecha de ingreso, se mostrará la ventana “Modificar fecha de ingreso”, donde se podrán indicar los datos faltantes sin la necesidad de ingresar al detalle del trabajador para realizar la modificación.
Al ingresa con un perfil Empleado, se mostrará el mensaje: “No cuentas con fecha de ingreso. Verifica con tu Administrador”.
Cuando se presente el reingreso de algún empleado, se tendrán 2 opciones para reactivarlo:


 Conservar la fecha original de antigüedad.
 Asignar una nueva fecha de ingreso.


2

 Reporte de vacaciones
 El reporte se mostrará en formato PDF y contara con un filtro para la emisión por:
 Rango de periodos.
 Oficinas.
 Algún empleado en particular.
 Estará disponible sólo para usuarios con perfil Administrador o Supervisor.
 Se podrá emitir en resumen o detallado:

 Reporte en resumen: Se puede observar la antigüedad, los días otorgados, los días disfrutados y disponibles por cada trabajador.

4


Reporte detallado: Muestra la antigüedad, los días otorgados, los días disfrutados, días disponibles y los periodos en las que fueron generadas las vacaciones por cada trabajador.

5


Puestos

Se agrega el campo Puesto en los datos del empleado.

7

 Existen 3 formas de poder agregar puestos:
 Durante el alta o modificación del empleado.
 A través del proceso de importación de empleados.
 Desde la opción configuración del sistema/ Puestos.
 Se debe ingresar a la pestaña de Configuración para modificar o eliminar los puestos.
 No es posible eliminar el puesto si está asignado a algún empleado.


 Organigrama

Se implementa un organigrama en el menú de opciones del sistema.
Disponible en la versión web de Noi Asistente y para perfiles Administrador y supervisor.
Al consúltalo se mostrará la pestaña «Organigrama», la cual contendrá en la parte superior botones para aumentar o disminuir el zoom del mismo.


8
El mapa jerárquico se iniciará desde el Súper Administrador (el administrador por default de la empresa) y desde ahí se mostrarán los administradores, empleados y/o supervisores que se encuentren a su cargo.


Por omisión la primera y segunda rama jerárquica se visualizan, las demás se mostrarán ocultas hasta que el usuario lo despliegue. La vista será la misma para ambos perfiles.

Se mostrara una barra de herramientas sobre cada uno de los elementos que conforman el diagrama con los siguientes botones:

 Vista vertical u horizontal de los elementos hijo: Se visualizaran los elementos hijo de manera vertical u horizontal.

 Modificar jefe del empleado: Modificar jefe o supervisor al empleado seleccionado.

 Datos del empleado: Se mostrará una ventana con la información del empleado.

 Organigrama a partir del empleado seleccionado: Mostrara el organigrama a partir de los niveles subsecuentes del empleado seleccionado.

9

 Recorrido

El empleado podrá visualizar en un mapa los lugares en donde ha registrado asistencias en el día de interés. El cálculo de la fecha y hora se realizará con base en la zona horaria donde se esté realizando el registro.

Los Administradores y Supervisores deberán seleccionar a sus empleados a su cargo para ver esta información.

10
 Reporte de asistencias Se podrá emitir el reporte en formato PDF o CSV y cuenta con diferentes filtros con la finalidad de obtener la información deseada. Disponible para usuarios con perfil Administrador o Supervisor.

 Huellas en el servidor Con esta nueva versión será posible almacenar la huella de los trabajadores en el servidor y podrán ser descargadas en el checador de otra sucursal.

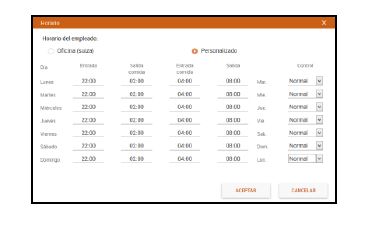
 Horarios nocturnos Se implementa el manejo de tres horarios: matutino, vespertino y nocturno los cuales se podrán configurar por horario o por oficina. Para horarios nocturnos, al indicar el horario de salida, se mostrará el día al que corresponda.
12

 Bitácora Se agrega la función de consulta de bitácora en el menú de configuración del sistema, disponible para el usuario Administrador.

En ella se podrá obtener información a detalle de los cambios realizados en los módulos y sub-módulos.

Se podrá emitir un reporte el cual mostrará información del módulo que se seleccione en el filtro. En caso de no colocar uno se mostrarán todos los movimientos.

15

 Acceso directo a Centro de Asistencia en Línea

 Se agrega un acceso directo a la sección Centro de Asistencia en Línea, en la cual se podrán tener soporte de dudas referentes al funcionamiento del sistema.

 Para la versión Móvil se podrá localizar en la esquina superior derecha de la ventana de acceso antes y después de iniciar sesión.

16
 Para la versión web el botón se ubica en la esquina inferior derecha.
 Interchequeo
Se agrega la función de Interchequeo la cual consiste en enviar la alerta: “Existe un registro previo o se ha llegado a una totalidad de asistencias”, en los siguientes casos:

 Cuando se intente checar asistencia por segunda vez antes de pasar 10 minutos entre un registro a otro.

 Cuando se hayan realizado los 2 o 4 registros de asistencia (sin comida y con comida).

 Pre-registro de múltiples empleados
Será posible realizar el pre-registro de múltiples trabajadores en un dispositivo, al dar clic en la opción «Colaborador» el sistema mostrará la ventana donde le permite seleccionar todos o ciertos empleados.

18

 Detección de aplicaciones que modifican la ubicación.
 Se agrega esta función en la consulta de asistencia pestaña historial, que permite saber cuándo los registros de asistencia de los empleados han sido realizados con ayuda de aplicaciones que modifican la ubicación del dispositivo, presentando la leyenda: “GPS con riesgo de manipulación”.
Esta función estará disponible para usuarios Supervisores y Administradores.

20
 Nuevo modo de búsqueda
Se implementa un nuevo modo de búsqueda en las diferentes consultas web que permite mostrar las coincidencias de acuerdo a la letra que se vaya ingresando, esto permitirá una búsqueda más precisa de la información deseada.}
 Filtros para supervisor y administrador
En el filtro de la consulta de colaboradores, se agrega la opción para que se muestre el nombre del administrador o supervisor que haya iniciados sesión, además de las opciones que ya se tenían, las cuales son: Colaboradores directos y Todos.

 Barra de herramientas del reporte
Al emitir un reporte, en la parte superior de la vista preliminar se muestra una barra de herramientas que incluye opciones para: imprimir, guardar, buscar un texto dentro del reporte, navegación entre páginas, zoom y modo de visualización.

21

Mejoras en el sistema:
 Emisión de reporte de asistencias en formato PDF. .
 Organigrama de roles desempeñados.
 Historial de vacaciones para cada empleado.
 En la consulta del trabajador, se mostrara la imagen del registro de la huella del empleado de lo contrario se mostrará en blanco.
 Detección de ubicaciones falsas.
 Asignación de forma masiva de empleados para un supervisor.
 Configuración de horarios nocturnos.
 Almacenamiento de huellas y descarga en diferentes sucursales.
 Bitácora de movimientos.
 Registro de múltiple dispositivos.

Siguenos Noiasistente.com

Validez del CFDI de nómina sin firma del trabajador

Los tribunales le atribuye fuerza probatoria a dicho elemento, pero se genera incertidumbre sobre los alcances del deseo obrero y las formalidades para desahogar esta prueba

ups

Sorpresivamente el Tercer Tribunal Colegiado en Materias Civil y de Trabajo del Décimo Séptimo Circuito (TCC) resolvió que las impresiones de los recibos de nómina (CFDI) que contengan el sello digital del fisco, tienen valor probatorio en un juicio laboral aun cuando carezcan de la firma del trabajador, ello en virtud de que la cadena de caracteres del sello digital permite autentificar la operación realizada.

De acuerdo con el TCC esto es así, porque de conformidad con el numeral 99, fracción III de la LISR, los contribuyentes que efectúen pagos por salarios o por la prestación de un servicio personal subordinado, deben expedir y entregar comprobantes fiscales en la fecha en la que se realicen las erogaciones correspondientes; por ende, estos pueden servir de pruebas para efectos de los dispositivos 132, fracciones VII y VIII y 804, primer párrafo y fracciones II y IV de la LFT.

Su argumento es que los CFDI son medios aportados por los descubrimientos de la ciencia, tal y como lo prevé la fracción VIII del precepto 776 de la LFT, por lo que debe atenderse a la fiabilidad del método en que fueron generados,  es decir a la cadena de caracteres del sello digital emitido por el SAT.

El criterio referido es el intitulado: RECIBOS DE NÓMINA CON SELLO DIGITAL. AUN CUANDO CAREZCAN DE LA FIRMA DEL TRABAJADOR, TIENEN VALOR PROBATORIO EN EL JUICIO LABORAL, EN TÉRMINOS DEL ARTÍCULO 99, FRACCIÓN III, DE LA LEY DEL IMPUESTO SOBRE LA RENTA, publicado en el Semanario Judicial de la Federación, Décima Época, Materia Laboral, Tesis: XVII.3o.C.T.3 L (10a.), Tesis Aislada, Registro 2016199, 9 de febrero de 2018.

Si bien esta postura reconoce que la cadena de caracteres del sello digital es un elemento derivado de la evolución científica y por ende tiene valor probatorio, lo cierto es que solo prueba que el contribuyente de que se trate emitió cierto CFDI y que dicho comprobante reúne los requisitos fiscales, más no avala que efectivamente se materializó el acto que le dio origen ni implica que el trabajador hubiese dado su consentimiento o conformidad sobre el pago allí plasmado.

Lo anterior genera incertidumbre a los patrones, pues al no estar signados dichos comprobantes por los trabajadores, aquellos corren el riesgo de ser demandados respecto de los montos de las remuneraciones y prestaciones en el plazo de un año, contado a partir del día siguiente a la fecha en que la obligación de pago es exigible (art. 516, LFT).

Asimismo, los expone a que en un juicio laboral si son oferentes de esta clase de pruebas, deban presentar el documento digital acompañado de la impresión o copia de este último y de los datos mínimos para la localización del mismo en el medio electrónico en el que se encuentre; lo cual resulta muy complicado en la práctica por todo lo que implica; consecuentemente este criterio parece ser solo una decisión progresista (art. 836-C, LFT).

PAGOS DERIVADOS DE SERVICIOS OUTSOURCING O SUBCONTRATACIÓN

La figura de las outsourcing o también conocidas como empresas de subcontratación, ha sido tema de diversas discusiones en materia de implementación, de uso, y de su
manera en la que aparentemente está en contra de los trabajadores o bien es usada en materia de fraudes fiscales.


pagos
Es por ello que, en esta ocasión daremos un vistazo general a sus requisitos de operación, a las características que deben reunir, y del cómo es que fueron consideradas medios para caer en malas prácticas, que la autoridad ha llegado a descubrir gracias y con la ayuda de la comisión de delitos de defraudación fiscal.
El artículo 15-A de la Ley Federal del Trabajo define al trabajo en régimen de
subcontratación, como:

“Aquel por medio del cual un patrón denominado contratista
ejecuta obras o presta servicios con sus trabajadores bajo se
dependencia, a favor de un contratante, persona física o moral,
la cual fija las tareas del contratista y lo supervisa en el
desarrollo de los servicios o la ejecución de las obras
contratadas”.

Las condiciones que deben cumplirse bajo la figura de subcontratación:
a) No podrá abarcar la totalidad de las actividades, iguales o similares en su totalidad,
que se desarrollen en el centro de trabajo.

 
b) Deberá justificarse por su carácter especializado.
c) No podrá comprender tareas iguales o similares a las que realizan el resto de los
trabajadores al servicio del contratante.

 
De no cumplirse con todo esto el contratante se considera patrón para todos los efectos
laborables, incluyendo las obligaciones en materia de seguridad social.

 
El artículo 15-B de la Ley Federal del Trabajo establece el requisito de que deba existir un
contrato por escrito que se celebre entre las personas físicas y morales que soliciten los
servicios y los contratistas.

 
El contratante deberá cerciorarse de que el contratista cuenta con la documentación y los elementos propios y suficientes para cumplir con las obligaciones que deriven de las
relaciones con sus trabajadores.
El incumplimiento de esta obligación según lo establece el artículo 1004-B de esta ley es
causa de que se pueda imponer una multa equivalente de 250 a 2500 veces el salario

El artículo 15-C dispone que la empresa contratante de los servicios deba cerciorarse
permanentemente que la empresa contratista, cumple con las disposiciones aplicables en
materia de seguridad, salud y medio ambiente en el trabajo, respecto de los trabajadores
de esta última.
A principios de 2019 el Servicio de Administración Tributaria SAT, público que cerca de 3 mil millones de pesos se habían determinado a causa de malas prácticas de las outsourcing, cuyos delitos fueron principalmente la transferencia de trabajadores de las empresas a  Sociedades Cooperativas, Sociedades en Nombre Colectivo, Empresas Integradoras e  Integradas o Sociedades de Solidaridad Social, cuyo propósito era el de evitar el pago de reparto de utilidades, impuestos federales y locales, aportaciones de seguridad social y demás obligaciones laborables en perjuicio de los trabajadores.
El articulo 15 D, de la misma Ley del Trabajo señala que: “no se permite el régimen de
subcontratación cuando se transfieran de manera deliberada trabajadores de la
contratante a la subcontratista con el fin de disminuir derechos laborables”.
Y por otro lado la ley del Instituto Mexicano del Seguro Social IMSS, dice en su artículo 15- A que cuando un patrón o sujeto obligado, cualquiera que sea su personalidad jurídica o su naturaleza económica, en virtud de un contrato, cualquiera que sea su forma o denominación, como parte de las obligaciones contraídas, ponga a disposición trabajadores u otros sujetos de aseguramiento para ejecutar los servicios o trabajos acordados bajo la dirección del beneficiario de los mismos, en las instalaciones que este determine, el beneficiario de los trabajos o servicios asumirán las obligaciones establecidas en esta Ley en relación con dichos trabajos en el supuesto de que el patrón omita su cumplimiento siempre y cuando haya sido notificado previamente.

 
Asimismo el beneficiario de los servicios o trabajos también será notificado. Los
contratantes deberán comunicarse de manera trimestral ante la Subdelegación
correspondiente al domicilio del patrón o sujeto obligado y del beneficiario
respectivamente, dentro de los primeros quince días de los meses de enero, abril, julio, y
octubre en relación con los contratos celebrados.

 
Síguenos en Facebook

LO QUE DEBES TOMAR EN CUENTA PARA EL REPARTO DE UTILIDADES (PTU)

Lo que debes tomar en cuenta para el Reparto de Utilidades (PTU)

ptu
Ya estamos en mayo y una vez que hemos pasado el periodo de declaraciones, es indispensable cumplir con la entrega de la PTU a los trabajadores. Conoce el ABC de este derecho.
En el artículo 123 constitucional se establece, en la fracción IX, el derecho de los
trabajadores mexicanos a participar de las utilidades de las empresas donde han
intervenido en el proceso productivo, correspondientes al año de operación.

El reparto de utilidades se realiza a más tardar 60 días después de la fecha de pago del
impuesto anual, por lo que las empresas (personas morales), deben hacer la entrega de la PTU a más tardar el 30 de mayo; mientras que las personas físicas deben realizarlo antes del 29 de junio.
¿Quiénes tienen derecho a recibir Utilidades?

Los trabajadores que se encuentran al servicio de un patrón tienen este derecho, a excepción de los siguientes casos:
Directores, administradores y gerentes generales
Socios y accionistas

Trabajadores domésticos.

Trabajadores eventuales que hayan laborado menos de 60 días al año correspondiente
del pago de dichas utilidades.

Profesionales y técnicos que laboran bajo el concepto de honorarios o no exista una
relación de trabajo subordinada con el patrón.

¿Cuándo no se pagan utilidades?
Existen supuestos en los cuales las empresas no están obligadas al pago de utilidades, que son contemplados en el artículo 126 de la Ley Federal del Trabajo (LFT) y son los
siguientes:
Empresas de nueva creación en el primer año de funcionamiento.
Empresas de nueva creación dedicadas a la creación de un producto nuevo durante los
dos primeros años de funcionamiento

Instituciones de asistencia privada que efectúan actos con fines humanitarios de
asistencia, sin fines de lucro y sin designar individualmente a beneficiarios.
IMSS o instituciones públicas descentralizadas con fines culturales, asistenciales o de
beneficencia.
Empresas con un capital menor al que fije la Secretaría del Trabajo y Previsión Social
para ramas de la industria.
¿Cómo se distribuyen las utilidades?
Los trabajadores tienen el derecho de recibir al menos el 10% de las utilidades de la empresa, para lo cual se debe determinar la renta gravable:


ptu2

Una vez obtenido dicho cálculo, la cantidad será distribuida de la siguiente manera:

Se divide el monto en dos partes iguales
La primer se divide por igual entre todos los trabajadores, considerando los días
trabajados (de cada trabajador), independientemente del monto de su salario.

La otra mitad se reparte en proporción al monto salarial por el trabajo prestado durante
el año.

Cabe recordar que es necesario hacer al cálculo del ISR correspondiente a cargo del
trabajador a retener en la Nómina para lo cual es importante mencionar la exención que se tiene sobre este concepto equivalente a 15 días de salario mínimo general del área
geográfica del trabajador conforme al artículo 93 de la Ley del ISR en su fracción XIV.

Síguenos en Facebook


SELECCIONANDO UNA SOLUCIÓN Automatizada de Tiempo y Asistencia

Estableciendo una fuerza de trabajo

1
La mayoría de las empresas, independientemente de su tamaño, están bajo presión para asignar recursos de mano de obra y para controlar costos eficazmente. Sin embargo, también requieren balancear las complejidades de la fuerza laboral, las presiones competitivas y los presupuestos y soporte limitados de TI. Esto deja muy poco margen de error en identificar una solución.
A través de 35 años en la industria, miles de entrevistas con clientes y una serie de reportes de investigación de terceros, nuestros clientes citan las presiones competitivas y la necesidad de controlar costos como sus problemas de negocios más críticos. También en forma uniforme, coinciden en señalar que el controlar la nómina y los costos relacionados con la mano de obra son preocupaciones clave. Aconsejan que, debido a
que el tiempo y asistencia es una función que afecta a cada departamento, es importante lograr la participación y el apoyo multifuncional antes de cambiar el sistema vigente.
Los clientes participantes recomendaron establecer una fuerza de trabajo multifuncional como el primer paso crítico para seleccionar un sistema automatizado. Esto permite que los tomadores de decisiones compartan información vital y que se sientan involucrados en el proceso de selección del proveedor desde el inicio. Tan lógico como este consejo parece, muchas empresas que encuestamos no iniciaron su proceso de selección
creando una fuerza de trabajo y, después de muchas salidas en falso, reconocieron la necesidad.
La fuerza de trabajo organiza la información acerca de las necesidades de diversos departamentos y del proceso vigente. Los miembros también promueven el entendimiento y la cooperación de cada departamento, los cuales son vitales al transicionar exitosamente a la automatización o al actualizar un sistema antiguo.
¿Quiénes están en el equipo y que hacen?
Una fuerza de trabajo típica está compuesta entre tres a cuatro personas. Usted debe  asignar a un moderador para coordinar las actividades del comité y para supervisar todos los aspectos del proceso de selección.
Identifique participantes que tengan el tiempo y la motivación para efectuar un buen trabajo. Y asegúrese de contar con una muestra representativa de gerentes, personal de TI y personal de nómina. Algunas empresas aumentan la fuerza de trabajo con un grupo de empleados que asesoran para fomentar e incorporar una amplia gama de ideas de los usuarios de línea. Eso también ayuda a fomentar la aceptación de la solución después de que se implemente.
Formulando un plan de proyecto
Tan pronto sea posible, su fuerza de trabajo debe llevar a cabo una reunión inicial y formular un plan de proyecto. El plan escrito debe incluir fechas de vencimiento y definiciones claras acerca de las responsabilidades individuales.

LLEVANDO A CABO UN ANÁLISIS DE LA SITUACION

Definiendo su proceso manual vigente
El primer paso para su fuerza de trabajo es llevar a cabo una revisión completa de sus procesos de tiempo y asistencia vigentes. Esto frecuentemente se denomina un análisis de la situación. Existen tres objetivos básicos para un análisis de la situación:
• Aprender exactamente como el sistema funciona en la actualidad
• Identificar áreas problemáticas que la automatización puede corregir
• Identificar oportunidades de beneficios directos de ahorro en tiempo y en costos
Cuando usted examine los procesos, estará buscando indicadores de:

• Ingreso redundante de datos
• Ineficiencias
• Insatisfacción de empleados y/o gerentes con los procesos
• Tasas de error inaceptables en la nómina
• Costos administrativos crecientes

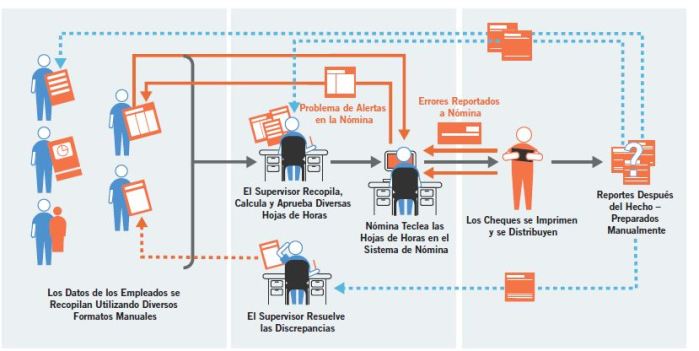
Cuando usted investigue los procesos manuales vigentes, asegúrese de capturar la fotografía completa. No se olvide de las operaciones remotas y de los ambientes individuales de trabajo. ¿Tiene usted trabajadores en sitio y fuera del sitio? La mejor forma de llevar a cabo esta investigación es entrevistar a las cabezas departamentales y al personal de nómina. Entonces, prepare un documento escrito detallado o un diagrama de flujo detallando su proceso de tiempo y asistencia vigente y las áreas problemáticas específicas.
Después, la fuerza de trabajo debe hablar con empleados contratados por hora para obtener un entendimiento de los problemas que están experimentando con el sistema manual. ¿Cuánto tiempo consume el proceso de registrar horas? ¿Qué tan frecuentemente llegan tarde o llegan incorrectos los cheques de pago? Solicite sugerencias acerca de las características que ellos piensen que deberían estar incluidas en el nuevo sistema automatizado. Por ejemplo, ellos podrían desear tener visibilidad sobre el tiempo de vacaciones devengado.
Esta retroalimentación por parte de los empleados sirve para dos propósitos que valen la pena:

• Proporciona información práctica de los empleados de línea que le puede ayudar a evaluar el potencial de ahorros en costos y de la mejora en la satisfacción de los empleados

• Crea un sentido de verdadera participación en el proceso de selección, lo cual puede fomentar la aceptación de la solución después de que se
implemente

Al formular las preguntas correctas, la fuerza de trabajo obtendrá información importante acerca del sistema manual vigente y de sugerencias para un sistema
automatizado — información a la cual usted se referirá frecuentemente a lo largo del proceso de selección del proveedor.

Su proceso vigente 
Describa su proceso de tiempo y asistencia vigente o cree un diagrama de flujo. He aquí una lista de preguntas para que dé comienzo. Marque cada pregunta según la vaya contestando.

PREGUNTAS GENERALES
 ¿Quién maneja el proceso y quién más está involucrado?
 ¿Está centralizado el proceso o diferentes localidades manejan esta función utilizando diferentes herramientas o sistemas?
 ¿Cuánto tiempo toma cada paso en términos de horas hombre y de tiempo transcurrido?
 ¿Cómo se ingresan los datos en el módulo/sistema y cómo fluye la información?
 ¿Se ingresan los mismos datos en múltiples sistemas?
 ¿Cómo se almacena la información histórica? ¿Cuánto historial se almacena?
 ¿Cuál es la tasa de errores y cómo se corrigen los errores?
 ¿Cuál es el costo asociado con el proceso?
 ¿Cuáles son las interfaces a otros sistemas?
 ¿Existen preocupaciones de seguridad relacionadas con el acceso a datos?
 ¿Existen problemas de cumplimiento del proceso y están ustedes en riesgo?

PREGUNTAS DE USO
 ¿Cuál es el volumen anual de transacciones?
 ¿Cuál es el volumen por periodo de pago?
 ¿Cuál es el volumen de consultas de empleados por periodo de pago?
 ¿Cómo se actualizan, se modifican y se eliminan los datos?
 ¿Cómo se obtiene acceso al sistema?
 ¿Existe acceso a Internet? ¿Acceso móvil?
 ¿Cuáles características de su proceso vigente son las más útiles?
 ¿Cuáles son las limitaciones de su proceso vigente?
 ¿Cuáles mejoras le gustaría ver?
 ¿Cuáles son los riesgos de no cambiar este proceso?
 ¿Cuáles son los riesgos de no hacer algo?
PREGUNTAS DE REPORTES
 ¿Cuáles reportes tienen?
 ¿Cuáles reportes adicionales necesitan?
 ¿Cómo se generan los reportes? ¿Qué tan frecuentemente? ¿Cuál es la distribución?
 ¿Tienen los gerentes acceso a reportes estandarizados, a reportes especiales y a herramientas
sofisticadas de análisis?
 ¿Está la información disponible en tiempo real?
 ¿Qué tan exacta es la información en los reportes?
 ¿Cómo se utiliza la información?

Proceso Manual Típico

1

Determinando las políticas de nómina
El siguiente paso es examinar las políticas de registro de tiempo y de nómina. Se requiere un conjunto completo de políticas definidas y aprobadas para la instalación del sistema. Si usted lleva a cabo esta investigación ahora, tendrá discusiones mejor informadas con los proveedores potenciales.
El atraer y el retener a empleados calificados con habilidades superiores es difícil para cualquier negocio.
Como resultado, muchas empresas han introducido una amplia gama de políticas y tarifas de pago incentivo especial para atraer y mantener personal de calidad. Estos programas incentivo (tiempo de mayoría, reglas diferenciales, tiempo de viaje, etc.) han complicado dramáticamente el proceso manual de preparación de la nómina, así como el seguimiento de las horas laboradas.
La complejidad de estas estructuras de pago incentivo aumenta la posibilidad de la aplicación inconsistente de la política de nómina. Muchas empresas que hemos encuestado observaron que, una vez que automatizaron sus procesos de tiempo y asistencia, fueron capaces de observar claramente en dónde sus sistemas manuales antiguos enmascararon las inconsistencias en la nómina, de departamento a departamento y de categoría de pago a categoría de pago. Éstos fueron problemas que no fueron detectados durante meses y en ocasiones, hasta por años. Las inconsistencias en la política de pago pueden resultar en errores costosos en la nómina, en incumplimiento con regulaciones de salario y de horas y en el uso ineficiente del tiempo administrativo.

Las empresas que han implementado exitosamente sistemas automátizados nos dicen que el lograr consenso sobre un conjunto común de políticas de nómina para todos los empleados es un aspecto crítico. El consenso se debe lograr antes de que usted proceda con la automatización. Cuando todas las inconsistencias departamentales
se descubran y se resuelvan, se podrá comenzar una transición tersa desde un sistema manual hacia un sistema automatizado.


siguenos: Facebook


¿DEBO PRESENTAR LA DECLARACIÓN ANUAL DE ISR COMO PERSONA FÍSICA?

¿Aún no sabes si debes presentar la Declaración Anual como persona física? Te  sugeríamos seguir leyendo para que aclares todas tus dudas.


   1
Ha llegado abril y como cada año, hay que tener en mente cumplir con la presentación de la Declaración Anual de persona física, cuando se tiene la obligación por caer en alguno de los siguientes supuestos:

a) Cuando se tengan ingresos por sueldos y salarios (*)
b) Si se perciben ingresos por actividades empresariales y profesionales
c) Cuando existan ingresos por arrendamiento
d) En otros casos cuando expresamente exista la obligación de hacerlo dependiendo de
los ingresos percibidos por el contribuyente como es el caso de intereses,
préstamos, donativos o premios.
(*) En los casos de los ingresos por sueldos y salarios y salarios hay solo ciertos casos en
los que se tiene la obligación de presentar la declaración del ejercicio como son:
a) Cuando la persona perciba mas de $400,000 anuales por sueldos y salarios
b) Al obtener sueldos de dos o más patrones de manera simultánea.
c) Dejar de prestar servicios antes del 31 de diciembre o iniciar la prestación de los
mismos con posterioridad al 1 de enero.
d) Obtener otros ingresos acumulables, además de salarios como actividades
empresariales y profesionales, arrendamiento, intereses, etc.
e) Percibir ingresos de empleadores no obligados a hacer retenciones, como es el caso
de organismos internacionales.
Es necesario recordar también que desde el año antepasado, se otorgó la facilidad para
que en el caso de contribuyentes que perciben ingresos por sueldos y salarios no
presenten su declaración anual aún cuando conforme a la legislación tuvieran la
obligación de hacerlo, tal como lo establece la siguiente regla de la Resolución
Miscelánea Fiscal para 2018 vigente :
Regla 3.17.12. Contribuyentes relevados de la obligación de presentar declaración anual del ISR.

Para los efectos de los artículos 81, fracción I del CFF, 98, fracción III, incisos a) y e), 136,
fracción II y 150, primer párrafo de la Ley del ISR, los contribuyentes personas físicas no
estarán obligados a presentar su declaración anual del ISR del ejercicio 2017, sin que tal
situación se considere infracción a las disposiciones fiscales, siempre que en dicho
ejercicio fiscal se ubiquen en los siguientes supuestos:
I. Hayan obtenido ingresos exclusivamente por salarios y en general por la prestación
de un servicio personal subordinado de un sólo empleador.
II. En su caso, hayan obtenido ingresos por intereses nominales que no hayan
excedido de $20,000.00 (veinte mil pesos 00/100 M.N.), en el año que provengan de
instituciones que componen el sistema financiero y,
III. El empleador haya emitido el CFDI por concepto de nómina respecto de la
totalidad de los ingresos a que se refiere la fracción I de esta regla.

No obstante, los contribuyentes a que se refiere la presente regla, podrán presentar su
declaración anual del ISR del ejercicio 2017.

La facilidad prevista en la presente regla no resulta aplicable a los siguientes contribuyentes:
a) Quienes hayan percibido ingresos del Capítulo I, Título IV, de la Ley del ISR, en el
ejercicio de que se trate por concepto de jubilación, pensión, liquidación o algún tipo
de indemnización laboral, de conformidad con lo establecido en el artículo 93,
fracciones IV y XIII de la Ley del ISR.

b) Los que estén obligados a informar, en la declaración del ejercicio, sobre préstamos,
donativos y premios, de acuerdo con lo previsto en el artículo 90, segundo párrafo, de la Ley del ISR.
CFF 81, LISR 90, 93, 98, 136, 150

Es importante considerar que la facilidad de referencia se encuentra establecida en la
resolución miscelánea fiscal para 2018; sin embargo dado que al 1 de abril de 2019 no se
ha publicado la RMF para 2019, la regla se encuentra aún vigente aunque haciendo
alusión a la declaración correspondiente a 2017, por lo que habrá que esperar si dicha
regla se adecua durante el resto del mes de abril para tener la certeza sobre la aplicación de la facilidad y sobre todo, es importante verificar la situación particular de cada contribuyente con el contador o asesor fiscal.
Síguenos en Facebook

CFDI DE NÓMINA. ¿QUÉ PASA CON EL SUBSIDIO AL EMPLEO CAUSADO NO ENTREGADO?

Conoce las adecuaciones que se presentan en materia de subsidio al empleo al CFDI de Nómina, ya que no todos los trabajadores cuentan con ducho subsidio.

1
Como se recordará, en agosto de 2018 pasado se hicieron algunas adecuaciones a la guía
de llenado del CFDI de Nómina, entre ellas, la relacionada con el procedimiento para el
registro del subsidio para el empleo causado, cuando no se entregó en efectivo al trabajador importe por ese concepto, lo anterior se estableció a través del Apéndice 5 de la referida Guía de llenado del comprobante de Nómina y su complemento.
Es necesario recordar que una de las razones que motivó estas adecuaciones es que en la
práctica no todos los trabajadores tiene subsidio al empleo entregado en efectivo por su
nivel de ingreso mas alto en relación con el resto. En estos casos en el CFDI de Nómina los trabajadores que no tienen subsidio al empleo entregado en efectivo, no era posible capturar el subsidio al empleo causado.
La mecánica general para la determinación del ISR por sueldos o salarios y eventualmente la determinación del subsidio al empleo entregado al trabajador es la siguiente:

Ingresos por sueldos y salarios gravados del periodo
(-) Límite inferior conforme a tarifa del periodo
(=) Excedente sobre límite inferior
(X) % de ISR a aplicar sobre excedente de límite inferior
(=) ISR determinado
(+) Cuota Fija (Tarifa del periodo)
(=) ISR causado (A)
(-) Subsidio al empleo causado conforme a tabla del periodo (B)
(=) ISR a cargo (Si A>B) o subsidio al empleo a entregar al trabajador (Si A<B)

En el apéndice 5 mencionado, se señaló la forma en que se debe registrar la información
del subsidio para el empleo causado, en los casos en los que no se entrega en efectivo al
trabajador, conforme a lo siguiente:

  • En el CFDI de Nómina dentro del campo: TipoOtroPago se ingresará la clave 002
    (subsidio para el empleo efectivamente entregado al trabajador del catálogo
    c_TipoOtroPago publicado en el Portal del SAT.
    En el campo: Concepto del Nodo: OtrosPagos se ingresará la siguiente descripción:
    “Subsidio para el empleo efectivamente entregado al trabajador”

En el campo: Importe del Nodo: OtrosPagos se capturará: 0.01, el ingreso de este
valor servirá para habilitar la sección de SubsidioAlEmpleo.

En el campo: SubsidioCausado del Nodo: SubsidioAlEmpleo, se debe registrar el subsidio causado conforme a la tabla del subsidio para el empleo publicada en el Anexo 8 de la Resolución Miscelánea Fiscal vigente, la suma de este importe se  tomará como base para la precarga de la declaración anual.

El resto de los nodos y campos no mencionados en el procedimiento anterior, se deben
registrar en el comprobante fiscal conforme a las especificaciones contenidas en la
misma Guía de llenado del CFDI de Nómina.
De acuerdo con la misma guía, se da un caso hipotético de la forma en que deberá llenarse el CFDI de nómina cuando un trabajador tiene un sueldo quincenal de $3,500.00, el ISR causado del periodo es de $263.21 y el Subsidio Aplicado que le correspondió fue de $107.40, por lo que ISR a retener en el periodo es de $155.81.
De acuerdo con el apéndice 5, si el trabajador no tiene subsidio al empleo a entregar en
efectivo, se capturará en el nodo de otros pagos con la clave 002 Subsidio para el empleo
(efectivamente entregado al trabajador), como sigue:

2

Como se puede observar, el monto en el nodo de otros pagos clave 002 con valor de $0.01
permitirá habilitar la sección de SubsidioAlEmpleo donde se incluirá el subsidio causado
conforme a la tabla del subsidio correspondiente.
Es importante no olvidar la siguiente nota de la Guía de llenado del CFDI que se adicionó
en agosto de 2018 pasado:

3

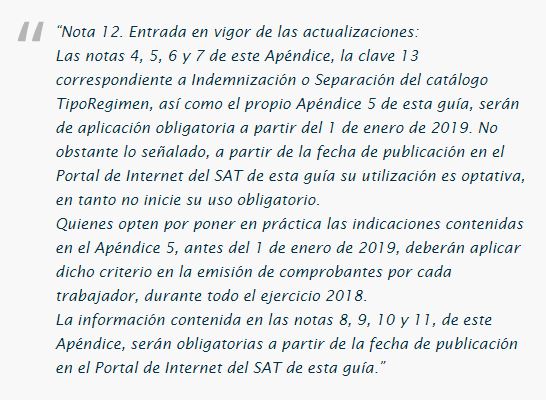
La información contenida en las notas 8, 9, 10 y 11, de este Apéndice, serán obligatorias a partir de la fecha de publicación en el Portal de Internet del SAT de esta guía.”
Por lo anterior, vale la pena revisar y verificar que tu Sistema de Nómina y de emisión de CFDI de Nómina respectivo, cumpla con los requerimientos técnicos que se dieron a
conocer en el Apéndice 5 objeto de este artículo y de los demás aplicables, modificaciones y adecuaciones que todo sistema de administración de nómina, como Aspel NOI, deben tener.
Síguenos en Facebook