Conoce los cambios que tendrá la factura 4.0 del SAT

Se espera que las modificaciones tengan dos orígenes distintos: las que se derivan de la Reforma Fiscal 2022 y las que surgen de la evolución del CFDI 3.3 a su versión 4.0, de acuerdo con un comunicado de Aspel, empresa de software.

Aspel expuso, entre otros, los siguientes cambios provenientes de la Reforma Fiscal al Código Fiscal de la Federación (CFF):

  • La adición y eliminación de atributos para efectos de la emisión de comprobantes de exportación y facturación a través de adquirientes de bienes que no sean enajenables, domicilio fiscal del receptor, el régimen fiscal e información de cada concepto para determinar si es o no objeto de impuestos.
  • La relación de más de un CFDI con los comprobantes originales para una mejor trazabilidad operativa.
  • Habrá nuevas reglas de validación y nuevos catálogos de conceptos.
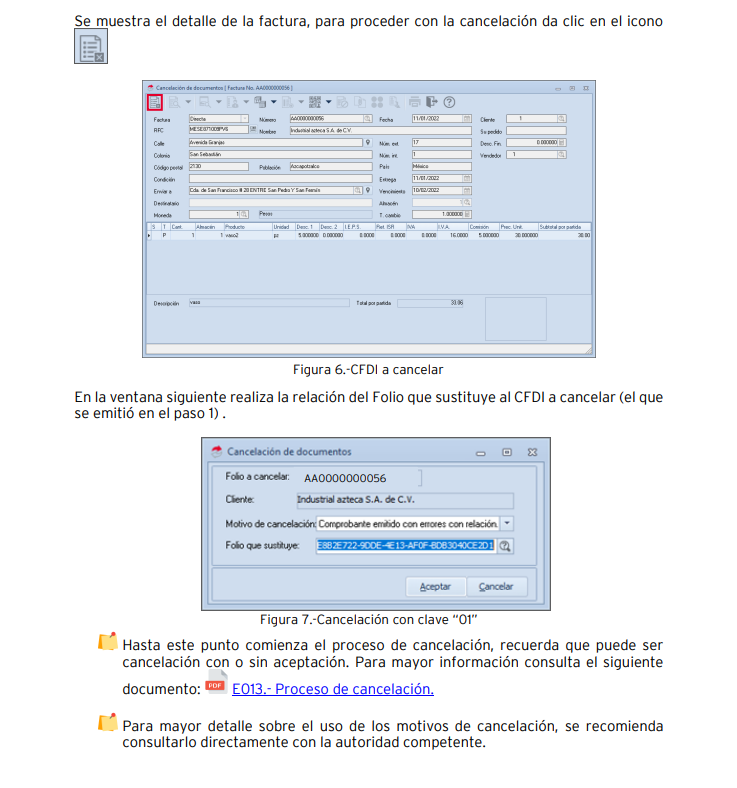
  • Para la cancelación de documentos, se incorporan validaciones con un catálogo que precise el motivo de esta acción y el campo para la captura del folio fiscal que sustituya al documento invalidado.
  • La adición de validaciones para permitir la cancelación de un CFDI —solamente en el mismo ejercicio en donde se haya emitido—.
  • La inclusión de información para los comprobantes globales que emitirán los contribuyentes del nuevo Régimen Simplificado de Confianza que estará vigente desde el 2022.

Comprobante de retenciones e información de pagos 

Por otra parte, el documento señala que los ajustes resultantes de la actualización a la versión 4.0 del CFDI también se reflejarán en dos documentos complementarios:

  • La actualización del comprobante de retenciones e información de pagos a la versión 2.0, la cual ahora incluirá el domicilio fiscal del receptor, un nodo para relacionarlo con el CFDI correspondiente, así como nuevos catálogos y reglas de validación.
  • El complemento de recepción de pagos que incluirá cambios en los conceptos de los impuestos, así como nuevas reglas de validación y catálogos.

Las modificaciones al CFDI 4. 0 ayudarán en la determinación de impuestos

Asimismo, Luis Velasco, estratega contable de Aspel, expuso que “estas modificaciones ayudarán a facilitar, entre otras cosas, las declaraciones relacionadas con las ventas que se pagan de manera diferida, permitiendo identificar el CFDI del cual surge la operación; además de contar con mejores controles en la determinación de impuestos como el Impuesto al Valor Agregado (IVA) que se causa con base en el flujo de efectivo”. 

Sin embargo, señaló que las empresas están en el proceso de implementar otras medidas en materia de comprobación fiscal, como el complemento Carta Porte, también vigente a partir de enero del 2022, agregó el especialista de Aspel.

SAT publica Anexos 20, 25-Bis, 26, 27, 29, 30, 31 y 32 RMISC 2022

En el DOF del 13 de enero 2022, se dieron a conocer los anexos 20, 25-Bis, 26, 27, 29, 30, 31 y 32 de la RMISC 2022, los cuales contemplan los siguientes aspectos: 

AnexoContenido
20Se dan a conocer las especificaciones para el CFDI 4.0. y el CFDI que ampara retenciones e información de pagos 2.0., que están vigentes a partir de enero 2022, cuyas características ya han sido analizadas por IDC en este enlace.Asimismo, contiene las características de los diferentes medios de comprobación digital y de los distintos medios de comprobación digital
25-BisObligaciones generales y procedimientos de identificación y reporte de Cuentas Reportables.Se derogan los subapartados (i)(ii)(iii)(bb) que forman parte a su vez de los Subapartados (C)(17)(g) segundo párrafo de la Primera parte, Sección VIII, de este anexo
26Códigos de Seguridad en cajetillas, estuches, empaques, envolturas o cualquier otro objeto que contenga cigarros u otros tabacos labrados con excepción de puros y otros tabacos labrados hechos enteramente a mano, para la industria tabacalera a través de servicios
27Cuotas actualizadas del Derecho de Exploración de Hidrocarburos y del Impuesto por la Actividad de Exploración y Extracción de Hidrocarburos que establece la Ley de Ingresos sobre Hidrocarburos y su Reglamento vigentes a partir del 1o. de enero de 2022.Las contenidas en el numeral 45 de la Ley de Ingresos sobre Hidrocarburos son:durante los primeros 60 meses de vigencia de la asignación: $1,548.88 por kilómetro cuadradoa partir del mes 61 de vigencia de la asignación y en adelante: $ 3,703.86 por kilómetro cuadradoPor lo que respecta a las del artículo 55 del mismo ordenamiento quedan:durante la fase de exploración $ 2,020.27, ydurante la fase de extracción $ 8,081.17
29Disposiciones normativas y especificaciones tecnológicas, así como validaciones adicionales a las establecidas en el Anexo 20 y sus complementos, las cuales deben observar de manera obligatoria los PCCFDI
30Especificaciones técnicas de funcionalidad y seguridad de los equipos y programas informáticos para llevar controles volumétricos de hidrocarburos y petrolíferos
31De los servicios de verificación de la correcta operación y funcionamiento de los equipos y programas informáticos para llevar los controles volumétricos y de los certificados que se emitan
32De los servicios de emisión de dictámenes que determinen el tipo de hidrocarburo o petrolífero, de que se trate, el poder calorífico del gas natural y el octanaje en el caso de gasolina

Las 9 maneras principales en que Microsoft IT permite el trabajo remoto de sus empleados

A medida que los empleados siguen trabajando a distancia, Microsoft sigue proporcionando experiencias productivas y seguras a los usuarios de todo el mundo. Conozca los pasos que dio Microsoft para hacer que el trabajo remoto sea más productivo y flexible.

Read More…

Información general de la solución Windows Virtual Desktop

Obtenga todas las herramientas y recursos que necesita para migrar sus aplicaciones, datos e infraestructura a su propio ritmo y con confianza. Conozca cómo Windows Virtual Desktop amplía sus capacidades con la mejor experiencia virtualizada para el usuario final

View…

La participación de los empleados aumenta cuando Shell intensifica la comunicación interna con Office 365

Royal Dutch Shell es una empresa energética internacional que se esfuerza por ofrecer soluciones energéticas más limpias para sus clientes de todo el mundo. Para ayudar a involucrar y unir a sus 84,000 empleados para alcanzar este objetivo, Shell implementó Microsoft Office 365 utilizó Microsoft Stream, Yammer y Sharepoint Online para comunicarse con los empleados de una forma más personalizada y cooperativa. Con estas soluciones, también hicieron crecer comunidades internas prósperas y revitalizaron su intranet. Estos cambios permiten al personal generar comunicaciones interactivas impactantes que impulsan la fidelidad corporativa, la productividad y la innovación.

Read More…

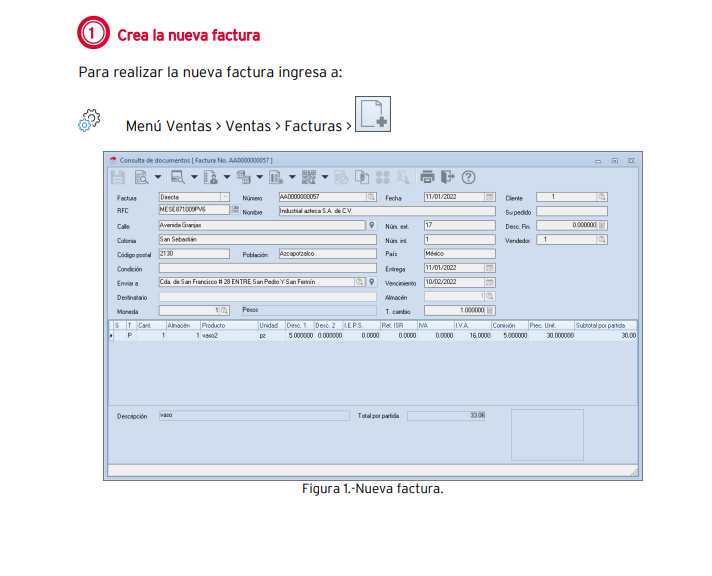
Cancela con motivo “01” Comprobantes emitidos con errores conrelación.

Para realizar el proceso de cancelación con relación “01” Comprobantes emitidos con
errores con relación. Esto es posible en Aspel SAE 8.0 a partir del reinstalable 12

Si bien la factura A al relacionarse con la factura B su estatus en el proceso de
cancelación se convierte a un estatus “No cancelable”, al momento de solicitar la
cancelación se rompe la relación y con ello la factura A pasa a un estatus de
cancelable con o sin aceptación.


Esta opción actualmente está siendo revisada por el SAT, por lo que se solicita
estar al pendiente de los últimos cambios que se pueden emitir por parte de la
autoridad.

proceso de cancelación aspel sae

CANCELACIÓN DE CFDI A PARTIR DE 2022

Este 2022 trae algunas modificaciones para los contribuyentes en materia de cancelación de los CFDI. Conoce las nuevas pautas y los retos que pudieran representar en el día a día.

A partir del presente año, surge uno de los cambios más importantes en relación a la facturación o Comprobante Fiscal Digital por Internet (CFDI). Estas modificaciones van dirigidos si necesitamos cancelar alguna factura emitida. Puede realizarse ya sea desde el Portal del SAT o mediante los servicios de un proveedor de certificación (PAC).

Si emitiste un Comprobante Fiscal Digital por Internet (CFDI) con algún error, tendrás que llevar a cabo su cancelación durante el ejercicio fiscal al que corresponda el mismo. Antes, no existía un periodo para llevar a cabo este procedimiento y los contribuyentes podían realizarlo años después de su emisión impidiendo al Servicio de Administración Tributaria (SAT).

El procedimiento es similar al ejercicio anterior; con la única modificación de que para este año se necesita señalar el motivo de cancelación:

Motivo de Cancelación:

01- Comprobante emitido con errores con relación.
02- Comprobante emitido con errores sin relación.
03- No se llevó a cabo la operación.
04- Operación nominativa relacionada en una factura global.

01- Comprobante emitido con errores con relación. Esta es una sustitución. O sea, cuando la factura generada contiene un error en la clave del producto, valor unitario, descuento o cualquier otro dato, por lo que se debe reexpedir. En este caso, primero se sustituye la factura y cuando se solicita la cancelación, se incorpora el folio de la factura que sustituye a la cancelada.

02- Comprobante emitido con errores sin relación. En este caso no se requiere vincular. O sea cuando la factura generada contiene un error en la clave del producto, valor unitario, descuento o cualquier otro dato y no se requiera relacionar con otra factura generada.

03- No se llevó a cabo la operación. Cuando se facturó una operación que no se lleva a cabo o no se concreta.

04- Operación nominativa relacionada en una factura global. Cuando se incluye una venta en la factura global de operaciones con el público en general y posterior a ello, el cliente solicita su factura nominativa, lo que conlleva a cancelar la factura global y reexpedirla, así como generar la factura nominativa al cliente.

Cancelación de CFDI sin aceptación del receptor

Para no requerir la autorización de cancelación por parte del receptor del CFDI, esta debe realizarse a más tardar el tercer día de su emisión. De no emitir una respuesta del receptor, se considera como una aceptación y la factura se cancela. Se modifica el plazo para emitir el CFDI con complemento de pagos, siendo que ahora deberá emitirse a más tardar al Quinto día natural del mes siguiente en que se recibió el pago.

También nos mencionan que se hace un cambio al monto para llevar a cabo la cancelación del comprobante fiscal sin la autorización del receptor de: máximo de mil pesos.

Es importante mencionar que para dicha cancelación el contribuyente receptor de la factura recibe una alerta en su Buzón Tributario notificándole sobre la solicitud o cancelación.

El SAT establecerá la forma en que el contribuyente a favor de quien se expidió el CFDI a cancelar deberá manifestar su consentimiento, así como las características de los CFDI o documentos digitales a que se refiere. Es necesario precisar que, en caso de generar un CFDI que ampare ingresos con errores en la cantidad, el RFC, la descripción, el monto, entre otros datos; el contribuyente deberá justificar y soportar documentalmente el motivo de dicha cancelación, misma que podrá ser verificada por las autoridades fiscales.

En caso de no llevar a cabo la cancelación del CFDI en los términos del artículo 29-A, el SAT puede multar a los contribuyentes con el 5% al 10% del monto de cada comprobante fiscal. O sea, si el monto es de 100,000.00 pesos la multa puede ser de ¡5 mil o 10 mil pesos!

Asimismo, agrega un segundo párrafo a la fracción V del artículo 29-A para precisar que, en aquellos casos en que no sea coincidente la información correspondiente al servicio, bienes, mercancías o del uso o goce señalados en el CFDI con la actividad económica registrada en el RFC, la autoridad procederá a actualizar unilateralmente la actividad económica del contribuyente en el referido registro. O sea lo va a modificar automáticamente.

Este último es de gran relevancia ya que un error en la emisión de tu CFDI podría alterar tu registro en el RFC con una actividad que requiera otro régimen de fiscalización.

¡Síguenos en Facebook!

PRINCIPALES CAMBIOS EN MATERIA DE CFDI 4.0

PRINCIPALES C

Estás al día con las novedades del CFDI? Estos son los puntos más relevantes que tienes que tener en cuenta para mantenerte al día y cumplir con las disposiciones fiscales vigentes.

Derivado de la reforma fiscal vigente a partir del 1 de enero de 2022 se modifican aspectos del CFDI a continuación, presentamos algunos de los cambios en esta materia:

1. CFDI

a. La versión vigente a partir del 1 de enero de 2022 es la 4.0,
b. Se incorpora el requisito de contar con el nombre o razón social de quien expida los CFDI,
c. Se incorpora el requisito de contar con el nombre o razón social y código postal del domicilio fiscal de quien reciba el CFDI; así como indicar la clave del uso fiscal que el receptor le dará al CFDI,
d. Los CFDI solo podrán cancelarse en el ejercicio en que se expidan, siempre que el receptor acepte su cancelación,
e. Cuando se cancele un CFDI de ingresos, los contribuyentes deberán justificar y soportar documentalmente el motivo de dicha cancelación,
f. Se incorpora como un requisito de los CFDI contar con los complementos que el SAT publique en su portal de internet,
g. Se adiciona el señalamiento que, en el supuesto de emitir CFDI que aparen egresos (sic) (en mi opinión se refiere a CFDI de egresos, técnicamente no hay CFDI que aparen egresos de acuerdo con el Anexo 20 – Guía en materia de CFDI), sin contar con la justificación y soporte documental que acredite las devoluciones, descuentos o bonificaciones, no podrán disminuirse de los CFDI de ingresos del contribuyente.

2. Respecto del Complemento de Pagos a partir del 1 de enero de 2022 se actualiza a la versión 2.0, siendo de uso obligatorio – según se señala en la página de internet del SAT – a partir del 1 de mayo de 2022.

a. Se incluye un campo para identificar si los pagos son objeto de impuestos,
b. Asimismo, se incluye un apartado para señalar el resumen de los importes totales de los pagos realizados, y los impuestos que se trasladan,

3. Cancelación de CFDI

a. A partir de enero de 2022 cuando el contribuyente requiera cancelar un CFDI deberá señalar el motivo de la cancelación, con base en los claves que el sistema de cancelación del SAT, las cuales pueden ser (01) Comprobante emitido con errores con relación, (02) Comprobante emitido con errores sin relación, (03) No se llevó a cabo la operación y (04) Operación nominativa relacionada en una factura global.
b. Si bien el artículo 29-A del CFF señala que los CFDI solo podrán cancelarse en el ejercicio en que se expidan, la RMF para 2022 en su regla 2.7.1.47 señala que la cancelación de los CFDI podrá efectuarse a más tardar el 31 de enero del año siguiente al de su expedición.

4. Otros

a. Se agrega el supuesto de que cuando la descripción de los bienes, mercancías, servicios, etc. del CFDI sean discrepantes con la actividad económica del contribuyente, el SAT podrá la actividad económica y obligaciones fiscales según el régimen que la autoridad considere, por lo que sugerimos revisar los conceptos que se están facturando,
b. Así mismo, se aclara que un requisito de los contribuyentes en materia de CFDI, adicional a los requisitos del artículo 29-A del CFF, es cumplir los requisitos que se señalen en la RMF y en los complementos que se publiquen en el portal del SAT. Por lo que el complemento de la Carta de Porte se convierte en un requisito para la deducción de los CFDI que aparan servicios de transporte que deban cumplir con este requisito.

¡Síguenos en Facebook!